
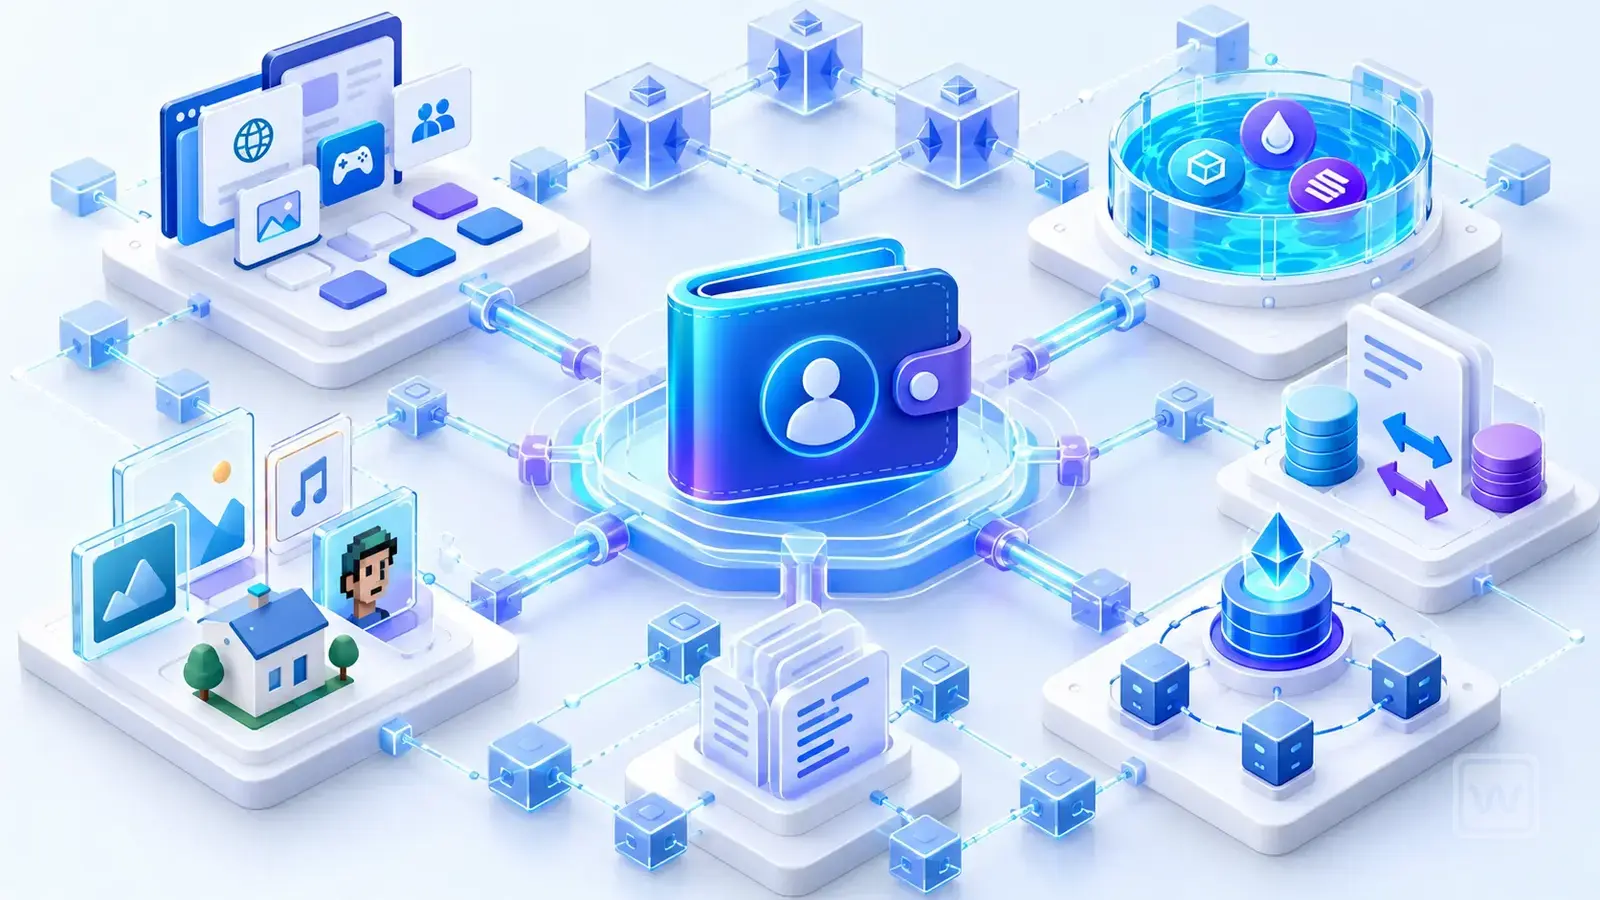
دیفای و وب ۳ به هم نزدیکاند، اما قرار نیست آنها را یک مفهوم بدانیم. وقتی با کیف پول خودمان در یک صرافی غیرمتمرکز معامله میکنیم یا از یک پروتکل وام میگیریم، با کاربردهای دیفای سروکار داریم؛ یعنی خدمات مالی که بخش مهمی از اجرای آنها بر عهده قراردادهای هوشمند است. وب ۳ دامنه وسیعتری دارد و مالکیت دیجیتال، هویت و شیوه مشارکت در برنامههای مبتنی بر شبکههای باز را هم دربرمیگیرد.
برای اینکه این دو مفهوم را بهتر بشناسیم، از یک سوال ساده شروع میکنیم: در هر سرویس، کنترل دارایی و تصمیمگیری واقعا دست چه کسی است؟ بعد سراغ مبادله، وامدهی، تامین نقدینگی، استیکینگ و توکنیزهکردن داراییها میرویم. در هر بخش هم ریسک همان کاربرد را میبینیم؛ چون حذف واسطه سنتی به معنی حذف خطای قرارداد، اوراکل یا رابط کاربری نیست.
وب ۳ چیست و چه تفاوتی با دیفای دارد؟
برای درک وب ۳ میتوانیم مالکیت یک دارایی دیجیتال و شیوه ورود به یک برنامه را مثال بزنیم. در بعضی برنامههای مبتنی بر بلاکچین، کاربر بهجای حسابی که فقط در پایگاه داده یک شرکت ثبت شده، با کیف پول خود به دارایی یا مجوز مشخصی دسترسی دارد. البته کنترل واقعی همچنان به طراحی قرارداد، کلیدهای مدیریتی و قوانین سرویس بستگی دارد؛ استفاده از واژه «وب ۳» به خودی خود تمرکززدایی را ثابت نمیکند.
دیفای بخش مالی این فضاست، نه معادل تمام آن. وقتی درباره وامگیری، مبادله یا تامین نقدینگی حرف میزنیم، در قلمرو دیفای هستیم؛ اما هویت غیرمتمرکز، مدیریت یک جامعه آنلاین یا بعضی کاربردهای مالکیت دیجیتال میتوانند به وب ۳ مربوط باشند، بدون اینکه خودشان خدمت مالی باشند.
صرافی غیرمتمرکز چیست و بازارساز خودکار چگونه کار میکند؟
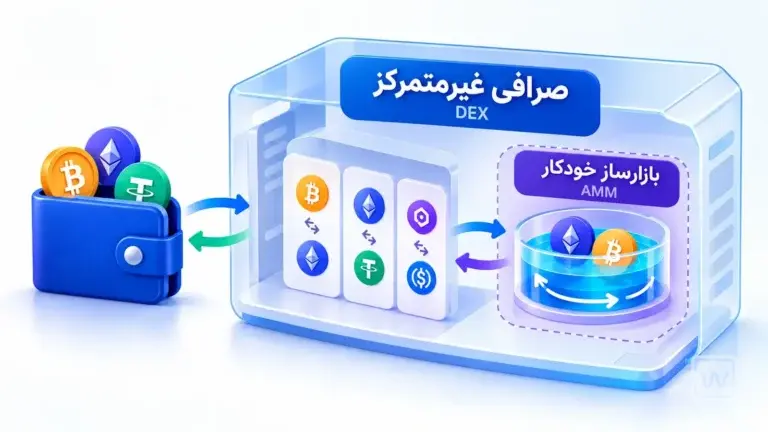
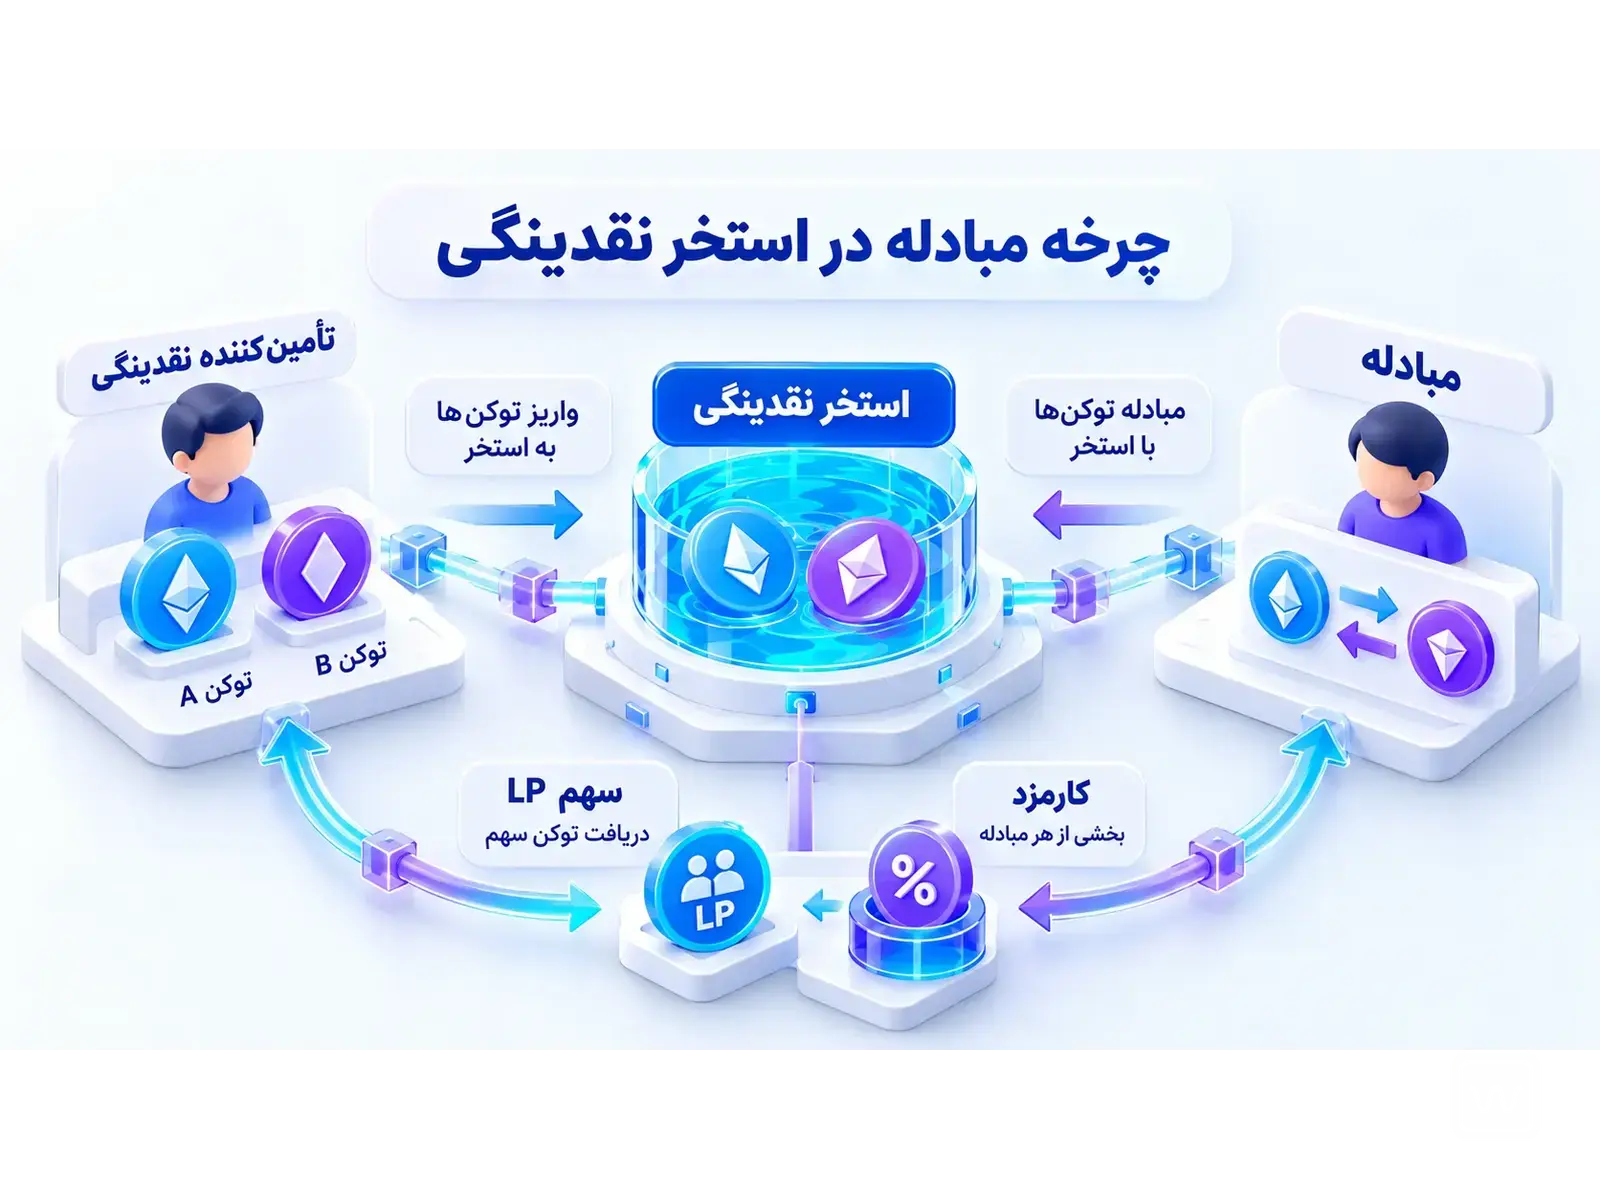
صرافی غیرمتمرکز یا DEX بستری برای مبادله دارایی است که در بسیاری از مدلها، معامله از راه قرارداد هوشمند انجام میشود. بهجای آنکه خریدار و فروشنده حتما سفارشهایی متناظر در دفتر سفارش داشته باشند، بعضی پروتکلها از استخر نقدینگی و بازارساز خودکار استفاده میکنند. کاربر با تغییر موجودی استخر معامله میکند و قیمت طبق سازوکار همان استخر تغییر میکند.
برای مثال، در مدل سادهای از بازارساز خودکار، رابطه میان موجودی دو دارایی در استخر قیمت مبادله را تعیین میکند. معامله بزرگ نسبت به اندازه استخر میتواند باعث لغزش قیمت شود. کارمزد شبکه، کارمزد استخر و احتمال دریافت توکن جعلی نیز باید بررسی شوند. نسخههای مختلف یک پروتکل ممکن است از مدلهای پیشرفتهتر و دامنه نقدینگی متفاوت استفاده کنند.
تفاوت ریسک DEX با صرافی متمرکز
تفاوت DEX و صرافی متمرکز فقط نیاز به ثبتنام نیست؛ مسوولیت نگهداری دارایی، نحوه اجرای سفارش و راه پیگیری خطا هم متفاوت هست. در مبادله غیرحضانتی، تایید یک مجوز خرجکردن یا امضای مخرب میتواند به دارایی کاربر آسیب بزند.
برای فهم لغزش قیمت، استخر را مانند موجودی محدود دو دارایی تصور کنید. وقتی کسی مقدار زیادی از دارایی دوم را از استخر برمیدارد، نسبت باقیمانده تغییر میکند و قیمت معامله بعدی نیز طبق فرمول استخر جابهجا میشود. بنابراین کاربر پیش از تایید باید مقدار حداقل دریافتی و تحمل لغزش قیمت را بررسی کند. البته نوع بازارساز، کارمزد استخر و امکان عبور از چند مسیر معاملاتی میتواند نتیجه واقعی را متفاوت کند؛ هیچ مدل سادهای تمام استخرها را توصیف نمیکند.
وامدهی و وامگیری در دیفای چگونه انجام میشود؟
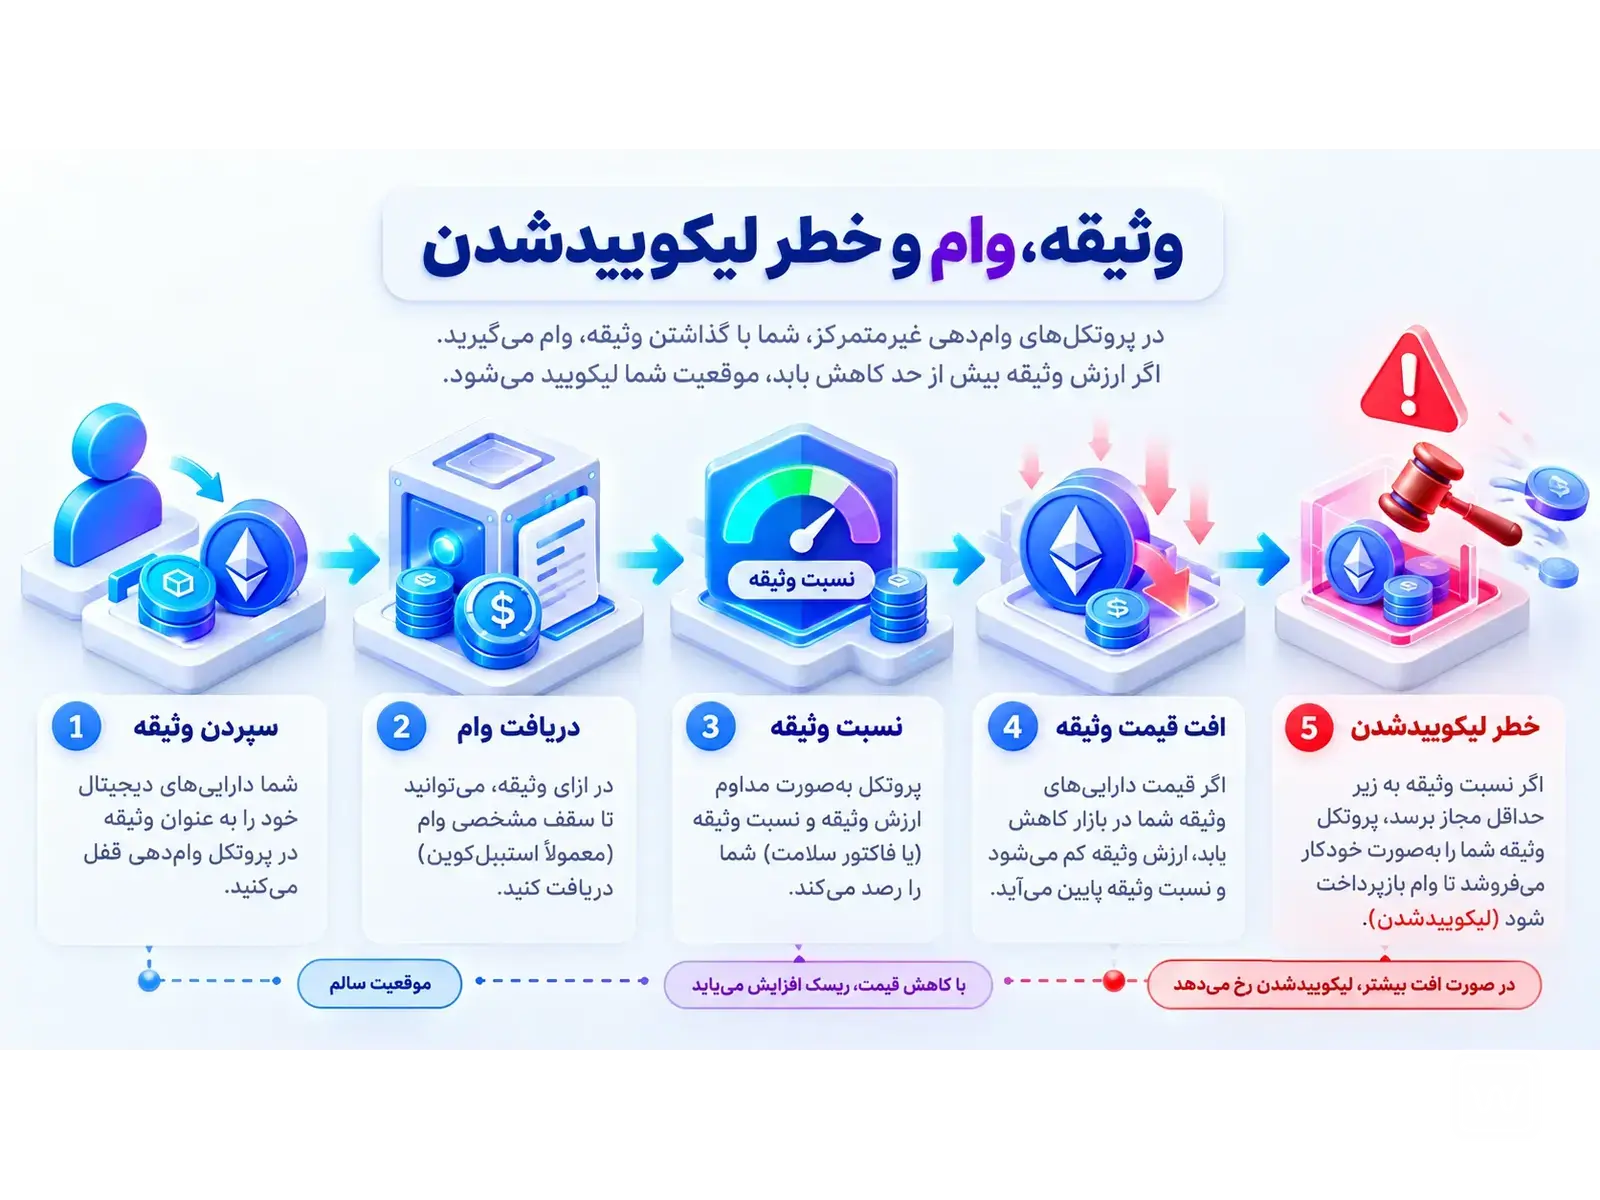
در بسیاری از پروتکلهای وامدهی، کاربر دارایی را به قرارداد هوشمند عرضه میکند و وامگیرنده با گذاشتن وثیقه میتواند دارایی دیگری قرض بگیرد. برخلاف وام بانکی متداول، اعتبارسنجی اغلب بر ارزش وثیقه و قواعد قرارداد تکیه میکند. نرخ سود یا هزینه وام ممکن است با میزان استفاده از نقدینگی تغییر کند.
چه زمانی وثیقه در معرض لیکویید شدن قرار میگیرد؟
اگر ارزش وثیقه افت کند یا بدهی افزایش یابد، موقعیت میتواند به مرز لیکویید شدن برسد. در این حالت بخشی از وثیقه طبق قواعد پروتکل فروخته یا منتقل میشود. قیمت دارایی نیز ممکن است از اوراکل دریافت شود؛ خطا یا دستکاری اوراکل یک خطر جدا از نوسان بازار است.
عدد بازده وامدهی را نباید بدون دیدن نرخ متغیر، نوع دارایی، خطر قرارداد، وضعیت وثیقه و امکان برداشت تفسیر کرد. وامدادن توکن به یک پروتکل به معنی وجود ضمانت بازپرداخت مشابه سپرده بانکی نیست.
در وامهای وثیقهمحور، سپرده اولیه لزوما قابل خرجکردن آزادانه باقی نمیماند. کاربر در برابر وثیقه دارایی دیگری وام میگیرد و اگر نسبت بدهی به ارزش وثیقه از حد مجاز عبور کند، قرارداد ممکن است بخشی از موقعیت را نقد کند. همین مساله باعث میشود نرخ سود پایین وام بهتنهایی معیار کافی نباشد؛ نوسان وثیقه، هزینه بازپرداخت، کیفیت اوراکل و شرایط خروج در مواقع ازدحام شبکه باید همزمان بررسی شوند.
تامین نقدینگی و روشهای کسب بازده در دیفای
تامینکننده نقدینگی دارایی خود را طبق قواعد پروتکل در اختیار یک استخر قرار میدهد تا کاربران بتوانند مبادله کنند. در مقابل ممکن است سهمی از کارمزد معاملات دریافت کند. اما بازده واقعی فقط به نرخ کارمزد بستگی ندارد و تغییر قیمت نسبی دو دارایی میتواند ارزش موقعیت را نسبت به نگهداشتن ساده آنها کاهش دهد.
زیان ناپایدار به چه معناست؟
این پدیده را معمولا زیان ناپایدار مینامند؛ واژه «ناپایدار» نباید گمراهکننده باشد، زیرا هنگام خروج از استخر میتواند به زیان تحققیافته نسبت به راهبرد نگهداری تبدیل شود. ریسک قرارداد، توکن بیارزش، خروج سریع نقدینگی و محدودیت برداشت هم ممکن است اضافه شوند.
بازده سالانهای که یک صفحه نشان میدهد اغلب بر مبنای فرضهایی از حجم معامله، پاداش یا قیمت توکن محاسبه شده است. قبل از هر تصمیم باید منشا پاداش، پایداری آن و هزینه خروج از موقعیت روشن باشد.
برای مقایسه دو فرصت تامین نقدینگی، صرفا به درصد بازده نمایشدادهشده نگاه نکنید. ممکن است بخش بزرگی از سود ادعایی با توکنی پرداخت شود که قیمت یا نقدشوندگی آن ناپایدار است. در مقابل، پرداخت کارمزد واقعی معاملات نیز به حجم استفاده از استخر وابسته است و میتواند کاهش یابد. بهتر است بازده ناشی از کارمزد، پاداش توکنی و تغییر ارزش اصل دارایی را جداگانه محاسبه کنید؛ ترکیب بیتوضیح این سه عدد تصویر اشتباهی از سود خالص میسازد.
استیکینگ و ریاستیکینگ چیست و چه تفاوتی دارند؟
استیکینگ در شبکه اثبات سهام به مشارکت دارایی در سازوکار امنیت یا اعتبارسنجی شبکه ارتباط دارد. در برخی روشها کاربر اعتبارسنج اجرا میکند؛ در روشهای دیگر از سرویس نمایندگی یا استخر استفاده میکند. پاداش احتمالی در برابر مسوولیتها، محدودیت برداشت، تغییر شرایط شبکه و گاهی جریمه رفتار نامعتبر قرار میگیرد.
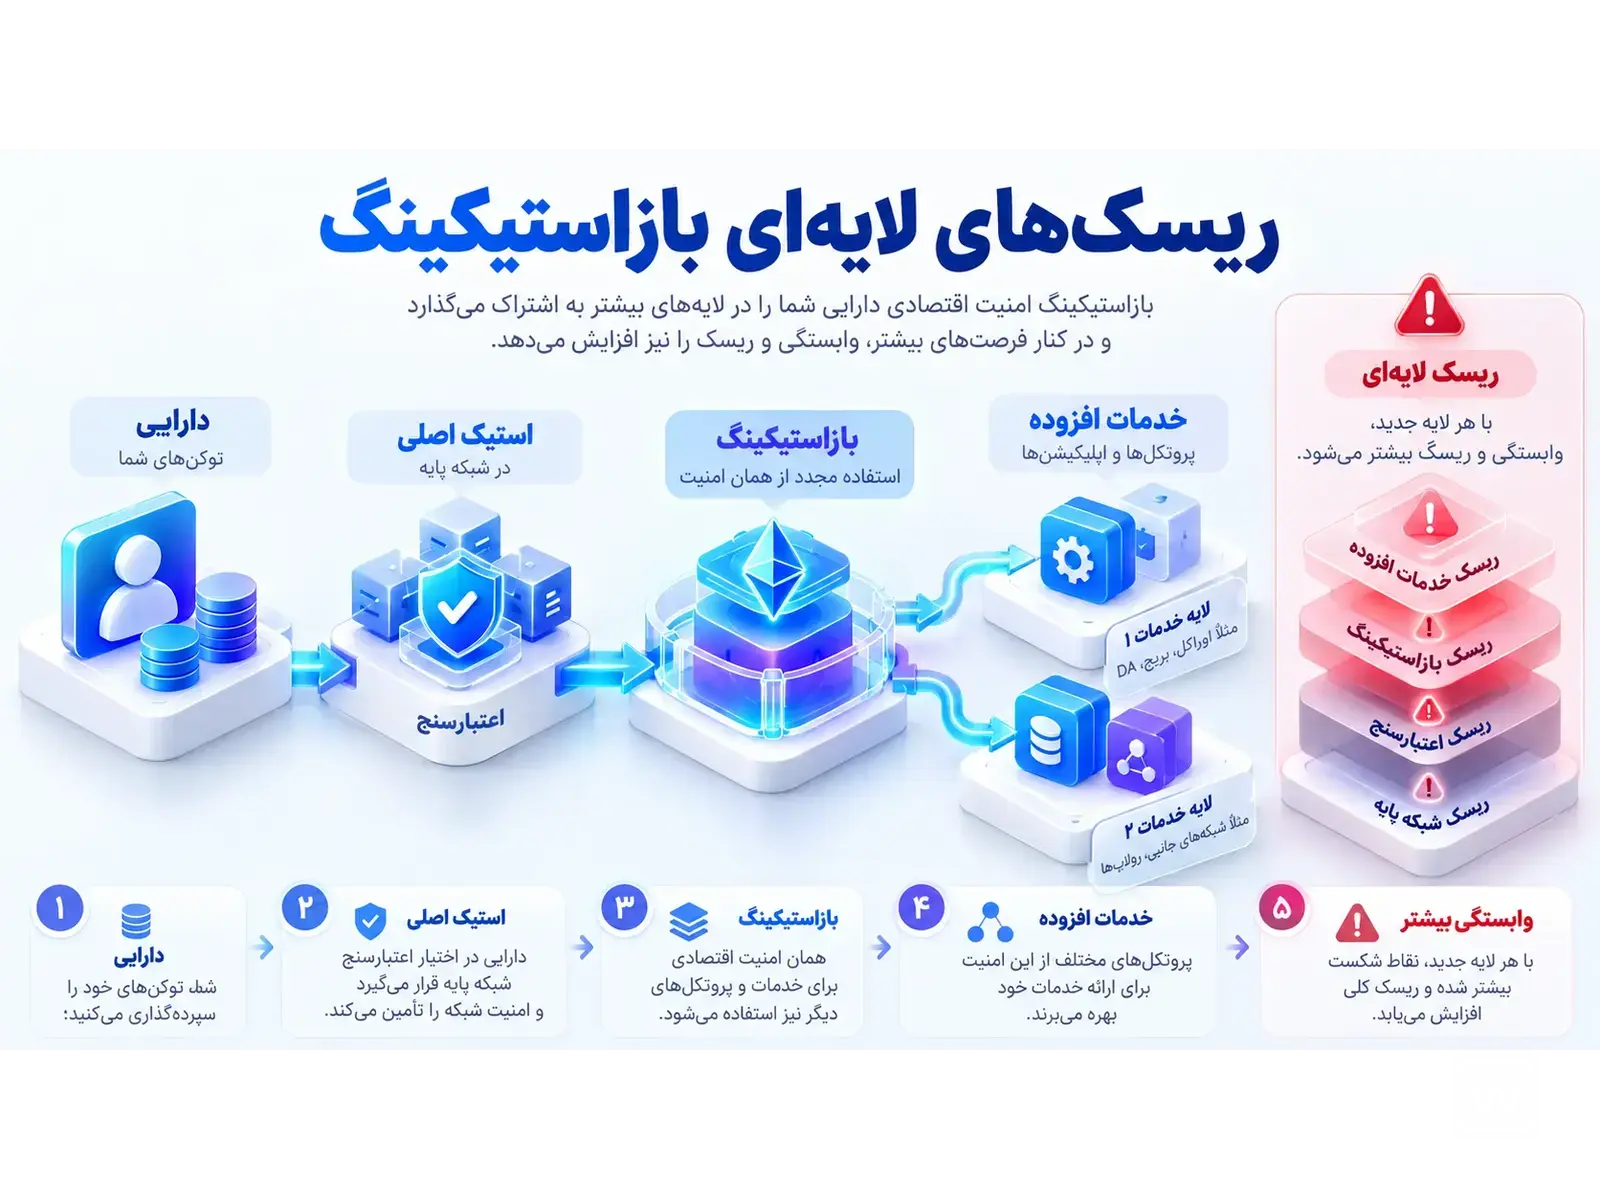
ریاستیکینگ یا بازاستیکینگ به مدلهایی گفته میشود که یک دارایی یا موقعیت استیکشده برای تامین امنیت یا تعهدات خدمات دیگری هم استفاده شود. این کار ممکن است فرصت درآمد تازه ایجاد کند، اما سطح جدیدی از ریسک قرارداد، جریمه و وابستگی میان سامانهها اضافه میکند. هر محصولی که نام «استیکینگ» دارد الزاما استیکینگ بومی شبکه نیست.
معاملات مشتقه در پلتفرمهای غیرمتمرکز چگونه انجام میشوند؟
برخی پروتکلهای دیفای قراردادهای مشتقهای ارایه میدهند که ارزششان به قیمت دارایی دیگر وابسته است. معاملهگر ممکن است بدون خرید مستقیم دارایی پایه، در معرض تغییر قیمت قرار گیرد. قرارداد بدون سررسید، نرخ تامین مالی و قیمت مرجع از مفاهیم رایج این بخشاند؛ جزییات در هر پلتفرم متفاوت است.
اهرم میتواند هم سود و هم زیان را سریعتر کند. با حرکت بازار برخلاف موقعیت، مارجین کاهش مییابد و امکان بستهشدن اجباری معامله وجود دارد. افزون بر ریسک بازار، خطای اوراکل و قرارداد هوشمند هم مطرح است. این ابزارها برای کسی که هنوز تفاوت سفارش بازار و محدود را نمیداند، نقطه شروع مناسبی نیستند.
سازمان خودگردان غیرمتمرکز یا DAO چیست؟
DAO به مجموعهای از قواعد و سازوکارهای هماهنگی گفته میشود که میتواند مدیریت منابع و تصمیمگیری اعضا را تا حدی روی زنجیره انجام دهد. در بعضی DAOها دارندگان توکن درباره تغییر کارمزد، تخصیص بودجه یا ارتقای پروتکل رای میدهند. داشتن توکن رایدهی لزوما به معنی داشتن حق مالکیت حقوقی شرکت یا سهمی از سود آن نیست.
نباید فرض کرد هر DAO واقعا بدون مرکز قدرت فعالیت میکند. تمرکز توکن در چند کیف پول، نقش تیم توسعه، کلیدهای اضطراری و اختیار اجرا ممکن است اثر رایگیری عمومی را محدود کنند. برای ارزیابی باید نتیجه رایگیریهای گذشته، شفافیت خزانه و اختیار قراردادها را دید.
در یک DAO، بهتر است بررسی کنیم رایگیری دقیقا درباره کدام تصمیمها الزامآور است. ممکن است جامعه بتواند بودجه کوچکی را تخصیص دهد، اما ارتقای قراردادهای حیاتی همچنان با کلیدهای چندامضایی گروهی محدود انجام شود. برعکس، بعضی پروژهها فرایند مشخصی برای تاخیر اجرای تغییرات و امکان واکنش کاربران دارند. بنابراین عبارت «جامعهمحور» بهتنهایی درباره توزیع واقعی قدرت چیزی ثابت نمیکند؛ اسناد حاکمیت و سابقه تصمیمها مهماند.
NFT، گیمفای و متاورس چه جایگاهی در وب۳ دارند؟
NFT نوعی شناسه توکنی است که میتواند نماینده یک دارایی یا حق مشخص باشد و برخلاف واحدهای کاملا همسان رمزارز، قابلتعویض یکبهیک با هر توکن دیگری نیست. در بازیها، بلیت دیجیتال، عضویت یا ثبت منشا یک اثر کاربردهایی برای آن تصور یا اجرا شده است. بااینحال داشتن NFT لزوما مالکیت حق نشر تصویر یا تضمین درآمد از آن را نمیدهد.
گیمفای تلاش میکند اقتصاد بازی و دارایی روی زنجیره را ترکیب کند. موفقیت یک بازی به کیفیت تجربه، تقاضای واقعی و پایداری اقتصادش وابسته است؛ انتشار توکن بهتنهایی دلیل موفقیت نیست. متاورس نیز مفهوم گستردهتری برای فضاهای دیجیتال تعاملی است و هر محصول متاورسی الزاما به بلاکچین نیاز ندارد.
توکنیزهکردن داراییهای واقعی (RWA) و کاربردهای آن
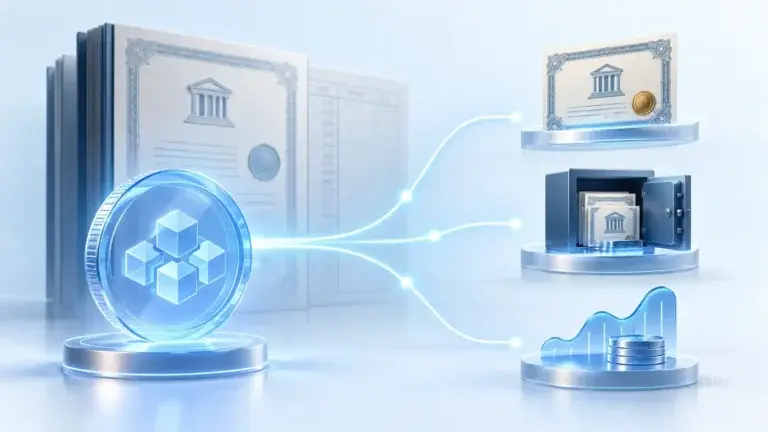
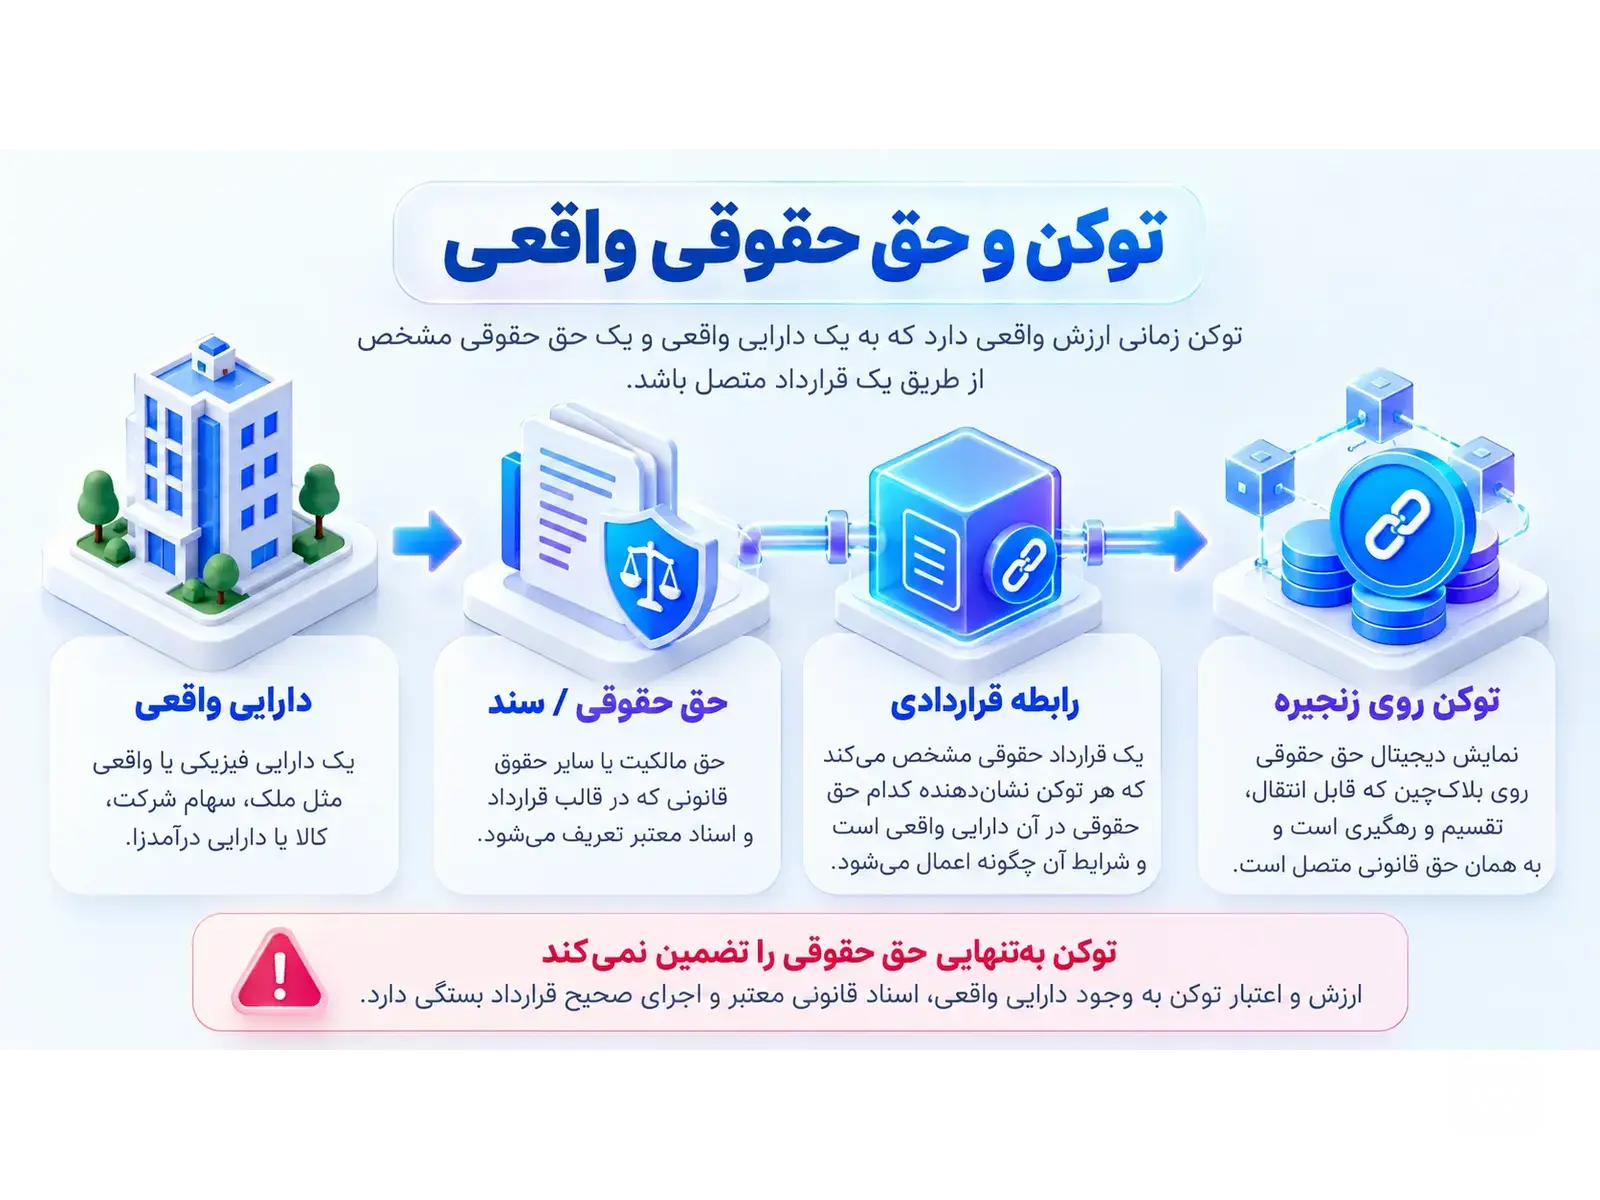
در توکنیزهسازی دارایی واقعی، یک توکن میتواند به ادعایی درباره دارایی بیرونی مانند اوراق، طلب، طلا یا حق بهرهبرداری اشاره کند. مساله تعیینکننده این است که رابطه حقوقی میان توکن و دارایی واقعی چگونه تعریف شده و چه نهادی مالکیت، نگهداری یا بازخرید را تضمین یا مدیریت میکند.
ثبت توکن روی شبکه نمیتواند بهتنهایی وجود دارایی پشتوانه را اثبات کند. باید قرارداد حقوقی، متولی، حقوق دارنده توکن، حسابرسی و امکان اجرای مطالبه را بررسی کرد. خطر نقدشوندگی، محدودیت انتقال و قوانین کشورها نیز ممکن است سبب شود دو توکن با ظاهر مشابه حقوق متفاوتی داشته باشند.
دیفای و وب۳ را بهتر است مجموعهای از روشهای جدید هماهنگی و ارایه خدمات بدانیم، نه وعده حذف کامل بانکها یا سود آسان. پیش از استفاده از هر پروتکل بپرسید دارایی دست چه کسی است، قرارداد چه اختیاراتی دارد، قیمت از کجا میآید و در صورت اختلال چه راهی برای خروج وجود دارد. این چهار پرسش از دنبالکردن صرفا درصد بازده مفیدترند.
حق قانونی دارنده توکن را از کجا بشناسیم؟
فرض کنیم توکنی نماینده بخشی از یک دارایی خارج از بلاکچین باشد. برای ارزیابی آن، فقط سرعت انتقال توکن را نمیسنجیم؛ باید بدانیم اگر متولی ورشکست شود یا اطلاعات پشتوانه نادرست باشد، چه حق قابل اجرایی داریم. قرارداد هوشمند بهتنهایی اختلاف حقوقی بیرون از زنجیره را حل نمیکند. پس پیش از تصمیم، نقش متولی، حسابرسی و تعهدات بازخرید را کنار هم بررسی میکنیم.
سوالات متداول
۱. آیا استفاده از قرارداد هوشمند، ریسک طرف مقابل را کاملا حذف میکند؟
خیر. قرارداد ممکن است دسترسی مدیریتی، خطای کد یا وابستگی به اوراکل و پل داشته باشد. غیرحضانتیبودن به معنی بیریسکبودن نیست.
۲. آیا عدد APY در یک پلتفرم دیفای سود سالانه تضمینشده است؟
خیر. نرخها و پاداشهای بعضی پروتکلها تغییر میکنند و ارزش دارایی، کارمزد و ریسک قرارداد بر بازده واقعی اثر میگذارند.
۳. آیا همه اعضای یک DAO قدرت رای یکسان دارند؟
نه لزوما. برخی DAOها رای را براساس تعداد توکن یا سازوکارهای دیگر تعیین میکنند و ممکن است اختیارات ویژه مدیریتی هم داشته باشند.