
اگر تازه وارد بازار ارز دیجیتال شده باشیم، خریدوفروش فقط زدن دکمه سفارش نیست. باید بدانیم سفارش چطور اجرا میشود، چه هزینهای دارد، کجا از معامله خارج میشویم و اگر تحلیل اشتباه بود چه مقدار زیان را میتوانیم تحمل کنیم. بهتر است پیش از یاد گرفتن دهها اندیکاتور، همین بخشهای پایه را روشن کنیم؛ چون نتیجه معامله به مدیریت ریسک و اجرای درست هم وابسته است.
برای شروع، از معاملات نقدی و تفاوت سفارش بازار و محدود حرف میزنیم. بعد سراغ قراردادهای مشتقه، اهرم و ابزارهای تحلیل میرویم تا ببینیم هرکدام چه کاربرد و خطری دارند. بهخصوص در معاملات اهرمی، یک اشتباه کوچک در محاسبه مارجین یا هزینهها میتواند زیان بزرگی ایجاد کند؛ برای همین مدیریت ریسک را از همان ابتدا وارد برنامه میکنیم.
معاملات ارز دیجیتال چگونه انجام میشوند؟ آشنایی با سفارشها و سازوکار بازار
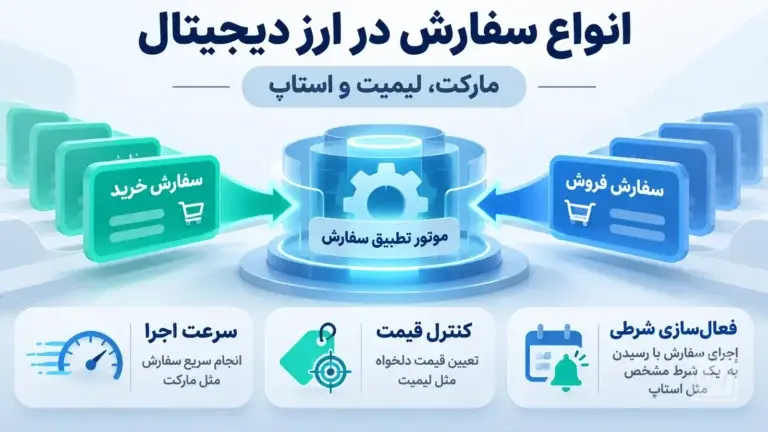
در معاملات نقدی یا اسپات، معمولا خود دارایی دیجیتال خریدوفروش میشود. سفارشها در بسیاری از صرافیهای متمرکز در دفتر سفارش قرار میگیرند؛ خریداران قیمت و مقدار پیشنهادی خود را ثبت میکنند و فروشندگان نیز به همین شکل عمل میکنند. معامله زمانی انجام میشود که سفارشها با قواعد موتور تطبیق سازگار شوند.
سفارش بازار و سفارش محدود چه فرقی دارند؟
سفارش بازار برای اجرای سریع با نقدینگی موجود طراحی شده است، نه تضمین یک قیمت ثابت. اگر سفارش بزرگ باشد یا دفتر سفارش کمعمق باشد، ممکن است در چند قیمت مختلف اجرا شود. سفارش محدود به شما امکان میدهد حداکثر قیمت خرید یا حداقل قیمت فروش را تعیین کنید، اما ممکن است هیچگاه اجرا نشود.
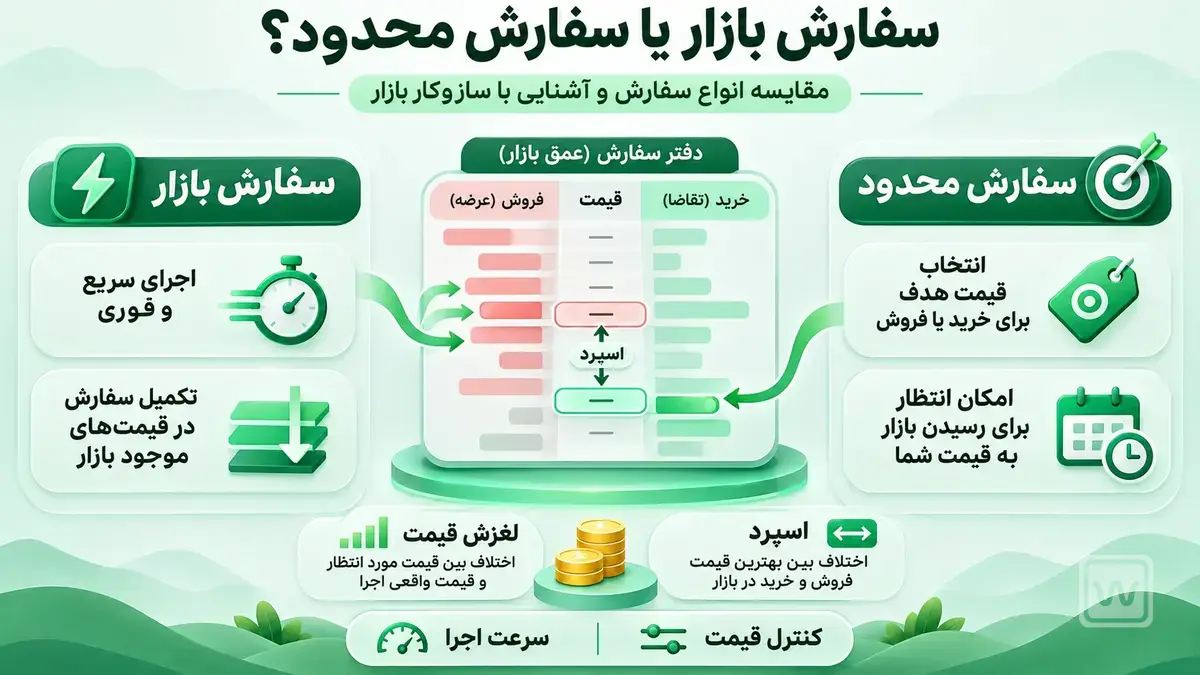
در مقایسه هزینه باید قیمت نهایی، کارمزد، اسپرد و لغزش قیمت را با هم در نظر گرفت. فرض کنید دو پلتفرم هر دو «کارمزد کم» دارند، اما در یکی قیمت فروش بالاتر از قیمت بازار مرجع است؛ ممکن است هزینه پنهان در اسپرد، مزیت کارمزد را خنثی کند. پیش از تایید هر سفارش مقدار خالص دریافتی را بخوانید.
انواع سفارشهای توقف، حد سود یا اجرای مشروط ممکن است در بعضی بازارها در دسترس باشند، اما نام و رفتار دقیقشان بین پلتفرمها متفاوت است. وجود دستور توقف به معنی تضمین اجرای آن با همان قیمت در بازار پرنوسان نیست.
یک سفارش ممکن است بهصورت کامل یا جزیی اجرا شود. فرض کنید کاربر درخواست خرید مقداری رمزارز را با قیمت محدود ثبت کرده است؛ اگر در آن قیمت فقط بخشی از فروشندگان آماده معامله باشند، قسمت اول سفارش انجام میشود و باقیمانده ممکن است باز بماند یا طبق تنظیمات زمان اعتبار لغو شود. این نکته برای محاسبه مقدار واقعی دارایی دریافتی و موجودی قابل برداشت اهمیت دارد. همچنین اگر با سفارش بازار وارد شوید، سرعت اجرا الزاما به معنی ثابتماندن قیمت از لحظه فشردن دکمه تا تسویه معامله نیست.
معاملات فیوچرز و قراردادهای بدون سررسید در بازار کریپتو
در قرارداد آتی، معاملهگر درباره ارزش دارایی پایه در چارچوب قراردادی با سازوکار تسویه مشخص موقعیت میگیرد؛ لزوما خود بیت کوین یا اتر را دریافت نمیکند. بعضی قراردادهای آتی تاریخ سررسید دارند و با رسیدن به آن طبق قواعد تسویه میشوند. قراردادهای بدون سررسید سررسید متداول ندارند و از مکانیسمهایی مانند پرداخت دورهای تامین مالی برای نزدیک نگهداشتن قیمت قرارداد به بازار مرجع استفاده میکنند.
قیمت مارک و هزینه قرارداد بدون سررسید
قیمت قرارداد ممکن است با قیمت بازار نقدی متفاوت باشد. قیمت شاخص، قیمت مارک و آخرین معامله نقشهای متمایزی در بعضی بازارهای مشتقه دارند و ممکن است محاسبه مارجین یا لیکویید شدن به یکی از آنها تکیه کند. جزییات را باید در مشخصات همان قرارداد دید.
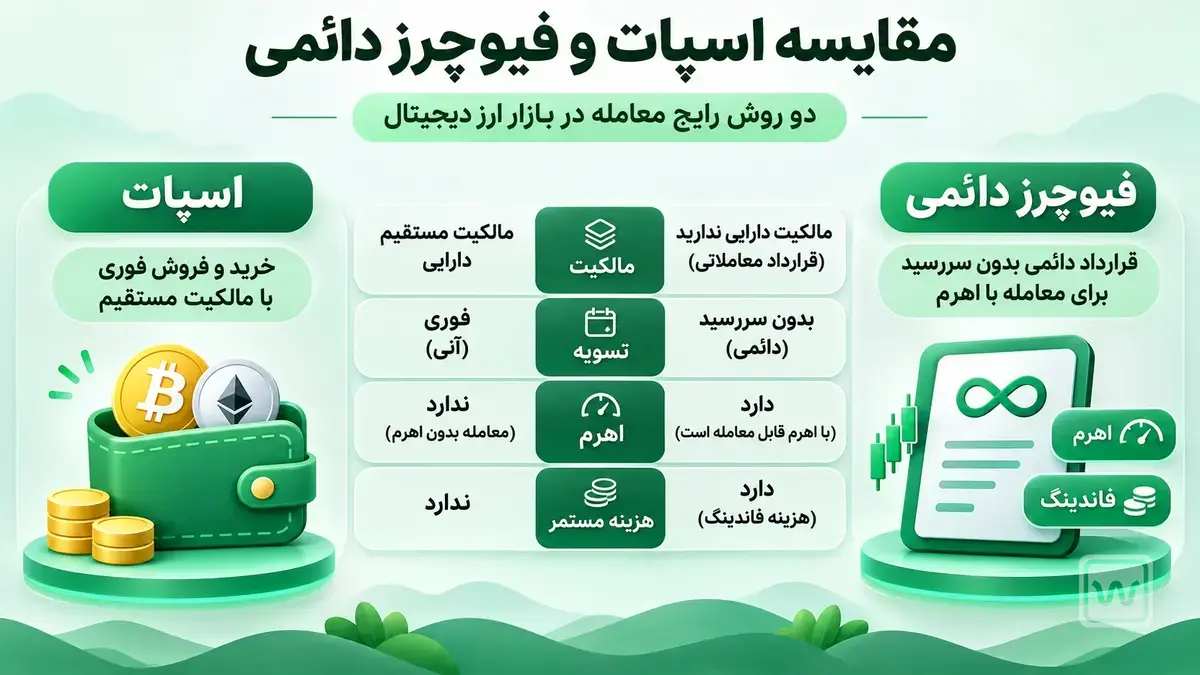
خرید یا فروش قرارداد بدون سررسید مساوی با خرید یا فروش فوری دارایی نیست. کارمزد باز و بستهکردن موقعیت، پرداختهای تامین مالی و وضعیت وجه تضمین میتوانند نتیجه نهایی را تغییر دهند؛ حتی وقتی جهت حرکت قیمت را درست حدس زدهاید.
در قرارداد بدون سررسید، ممکن است معاملهگر علاوه بر کارمزد باز و بستهکردن موقعیت، پرداخت یا دریافت دورهای تامین مالی داشته باشد. این پرداخت به سازوکار نزدیککردن قیمت قرارداد به بازار مرجع ارتباط دارد و لزوما همیشه به نفع یک سمت بازار نیست. اگر موقعیت برای مدت طولانی باز بماند، جمع هزینههای این پرداختها میتواند نتیجه معامله را تغییر دهد. بنابراین مقایسه نتیجه یک موقعیت مشتقه فقط براساس اختلاف قیمت ورود و خروج، بدون درنظرگرفتن هزینه نگهداری آن، ناقص است.
اهرم، مارجین و لیکویید شدن در معاملات ارز دیجیتال
اهرم اجازه میدهد با وجه تضمینی کمتر از ارزش اسمی موقعیت، در معرض حرکت قیمت بزرگتری قرار بگیرید. برای مثال کاملا فرضی، با ۱۰۰ واحد سرمایه و اهرم پنجبرابری، موقعیتی با ارزش اسمی ۵۰۰ واحد باز میشود. حرکت ۲ درصدی قیمت برخلاف موقعیت، حدود ۱۰ واحد زیان روی ارزش اسمی ایجاد میکند، پیش از کارمزد و تامین مالی؛ یعنی همان حرکت کوچک میتواند بخش قابلتوجهی از وجه تضمین را کاهش دهد.
مارجین و خطر بستهشدن اجباری موقعیت
مارجین وجه تضمین نگهداری موقعیت است. اگر حاشیه تضمین زیر سطح لازم برسد، سامانه ممکن است بخشی یا تمام موقعیت را به اجبار ببندد. قیمت لیکویید ثابت و جهانی نیست؛ نوع مارجین ایزوله یا کراس، اندازه موقعیت، کارمزد، مارجین نگهداری و مقررات پلتفرم روی آن اثر میگذارند.
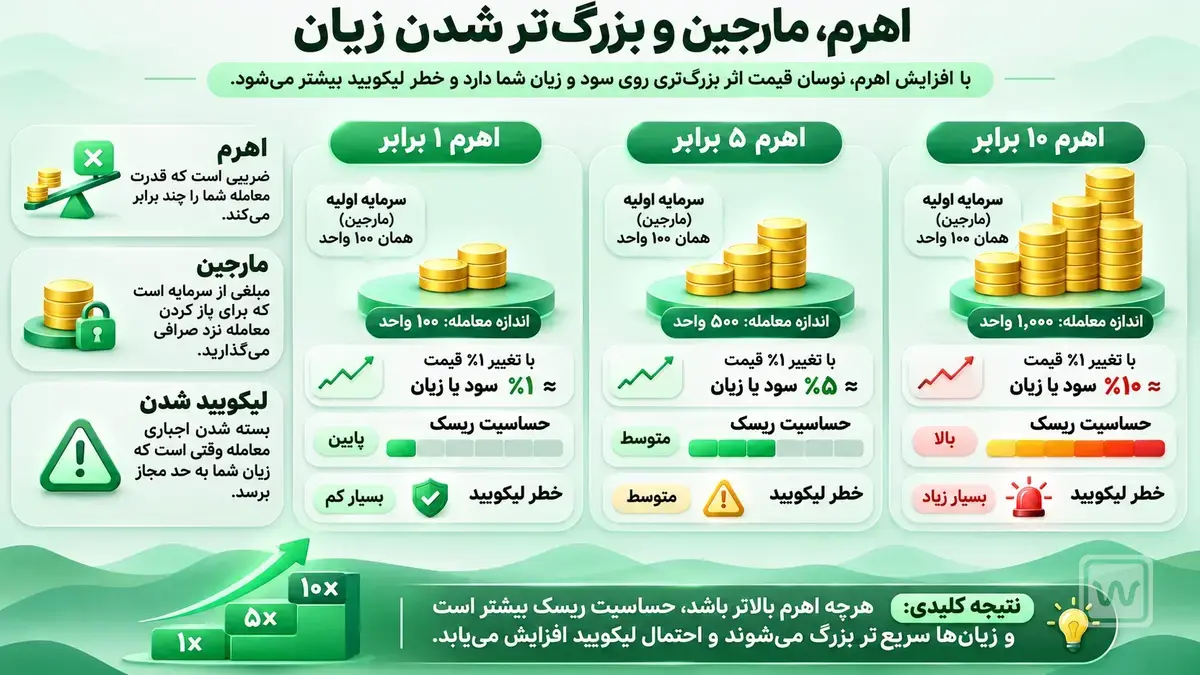
اهرم بالاتر نه نشانه تجربه بیشتر است و نه به خودی خود بازده بهتر ایجاد میکند؛ فقط حساسیت موقعیت را نسبت به تغییر قیمت افزایش میدهد. برای کاربری که تازه شروع کرده، فهم کامل سازوکار اسپات پیشنیاز منطقی ورود به این بحث است.
فرض کنید دو معاملهگر درباره حرکت یک دارایی نظر یکسانی دارند؛ یکی به اندازه سرمایه خود معامله نقدی انجام میدهد و دیگری با همان وجه اولیه موقعیت اهرمی باز میکند. اگر بازار برخلاف انتظار حرکت کند، درصد تغییر ارزش موقعیت اهرمی نسبت به مارجین بسیار سریعتر است. افزون بر این، وجود مارجین کراس میتواند بخش دیگری از موجودی حساب را هم تحت تاثیر قرار دهد. پس پیش از استفاده از اهرم باید دقیقا دید چه مبلغی در معرض لیکویید یا کسر خودکار قرار میگیرد.
تحلیل تکنیکال چیست و چگونه در معاملات استفاده میشود؟
تحلیل تکنیکال با بررسی دادههایی مانند قیمت، حجم و رفتار تاریخی بازار به دنبال الگوهای قابلتفسیر است. معاملهگر ممکن است روند، نواحی حمایت و مقاومت، ساختار سقف و کف یا اندیکاتورهایی مانند میانگین متحرک را بررسی کند. این ابزارها اطلاعات گذشته را خلاصه میکنند و آینده را با قطعیت نشان نمیدهند.
یک خط حمایت روی نمودار دیوار فیزیکی بازار نیست. شکستهشدن یک سطح میتواند با تغییر نقدینگی یا رویداد خبری همراه شود و شکستهای کاذب هم رخ میدهند. بهتر است هر روش تحلیلی با قواعد ورود، خروج، میزان ریسک و سابقه ثبتشده معاملات ارزیابی شود، نه با چند نمونه انتخابشده از معاملات موفق.
بازه زمانی تحلیل نیز مهم است؛ روند صعودی در نمودار کوتاهمدت ممکن است در دل یک حرکت نزولی بلندمدت قرار گرفته باشد. تناقض ظاهری نمودارها اغلب از تفاوت افق زمانی ناشی میشود.
اگر بخواهیم یک روش تکنیکال را درست بسنجیم، باید نمونههای ناموفق را هم به اندازه نمونههای موفق ثبت کنیم. اگر تنها چند نمودار را بعد از رشد قیمت انتخاب کنیم، تقریبا هر الگویی میتواند قانعکننده به نظر برسد. اما روش قابل بررسی باید از قبل تعریف کند نقطه ورود، خروج و ابطال فرضیه کجاست، در چه بازه زمانی کاربرد دارد و اثر کارمزد و لغزش قیمت بر نتیجه چیست. چنین رویکردی بهجای تبدیل خطوط نمودار به پیشگویی، آنها را بخشی از چارچوب تصمیمگیری با محدودیتهای روشن میکند.
تحلیل آنچین چیست و چه اطلاعاتی از بازار ارایه میدهد؟
تحلیل آنچین به بررسی دادههای ثبتشده در بلاکچین مانند تراکنشها، کارمزدها، فعالیت آدرسها و جریان دارایی میان کیف پولها میپردازد. بعضی تحلیلگران از دادههای برچسبگذاریشده برای تخمین ورود و خروج دارایی به صرافیها یا رفتار دارندگان بلندمدت استفاده میکنند.
بااینحال هر آدرس الزاما برابر یک شخص نیست و یک نهاد ممکن است هزاران آدرس داشته باشد. انتقال بزرگ روی زنجیره همیشه فروش در بازار نیست؛ ممکن است جابهجایی داخلی متولی یا تغییر ساختار نگهداری باشد. کیفیت برچسبگذاری و روش جمعآوری دادهها بر نتیجه تحلیل اثر میگذارد.
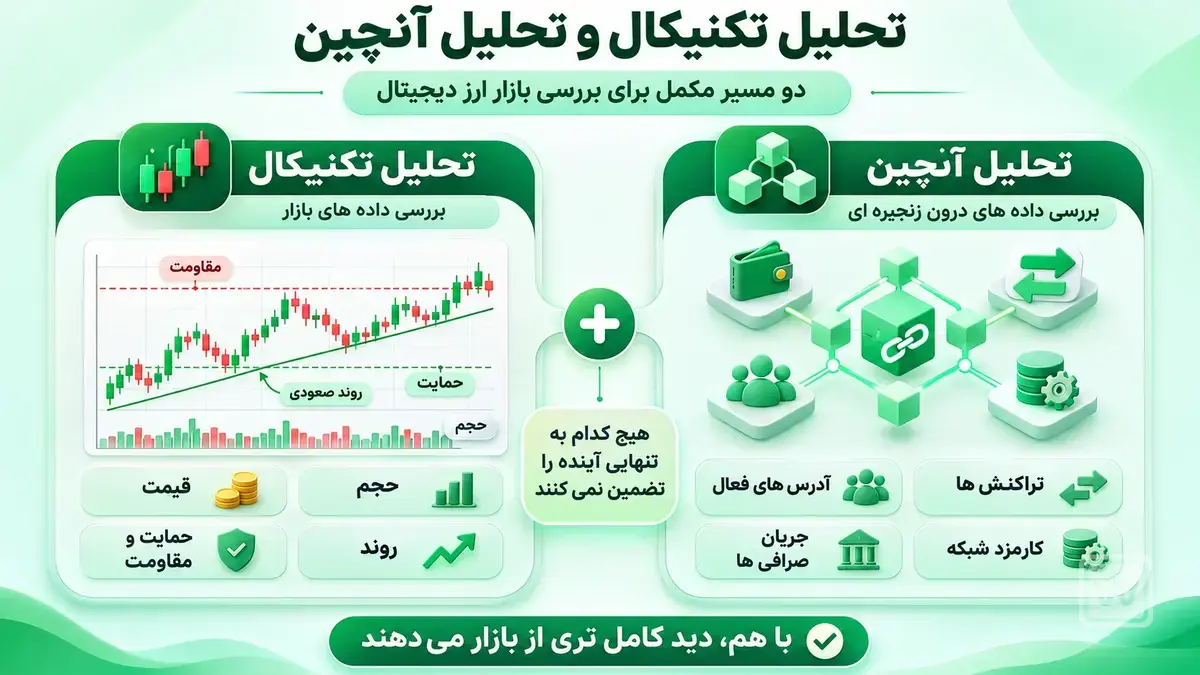
داده زنجیره برای ساخت فرضیه مفید است، اما پیشبینی دقیق قیمت بر اساس تنها یک شاخص قابل دفاع نیست. ترکیب آن با ساختار بازار، نقدشوندگی و اخبار مستند تصویر کاملتری میدهد.
روانشناسی معاملهگری و اصول مدیریت ریسک در ترید
هیجان از بین نمیرود، اما میتوان اثر آن را با قواعد از پیش نوشتهشده کمتر کرد. ترس از جاماندن، تلاش برای جبران سریع زیان و افزایش حجم بعد از چند معامله موفق از رفتارهاییاند که میتوانند تصمیم را از برنامه جدا کنند. دفتر ثبت معامله به روشنشدن خطاهای تکراری کمک میکند.
قبل از ورود به معامله چه چیزی را مشخص کنیم؟
قبل از ورود مشخص کنید دلیل معامله چیست، کجا فرضیه شما نامعتبر میشود و در بدترین سناریوی معقول چه میزان از سرمایه در معرض خطر است. اندازه موقعیت باید با فاصله نقطه خروج و ظرفیت تحمل زیان تناسب داشته باشد. سفارش حد ضرر نیز در بازار بسیار پرنوسان همیشه تضمین اجرای دقیق ندارد.
ارزیابی یک روش با یک یا دو معامله ممکن نیست. باید نمونه کافی، کارمزد واقعی، لغزش قیمت و شرایط مختلف بازار را دید. برای بیشتر تازهواردها تمرکز بر حفاظت سرمایه و یادگیری اجرای سفارشها از تلاش برای سود سریع ارزشمندتر است.
یادگیری ترید یک مسیر مرحلهای است: ابتدا معامله نقدی و هزینههایش، بعد انواع سفارش، سپس تحلیل و در نهایت مدیریت ریسک و آشنایی نظری با مشتقات. اگر دلیل ورود و خروج یا میزان زیان قابلتحملتان را نمیتوانید به یک جمله روشن تبدیل کنید، احتمالا هنوز معامله برای اجرا آماده نیست. این مقاله راهنمای آموزشی است و سیگنال خریدوفروش محسوب نمیشود.
برای اینکه بفهمیم مشکل معاملاتمان از کجاست، میتوانیم دفتر ثبت سادهای داشته باشیم: زمان ورود، دلیل تصمیم، مقدار سرمایه در معرض خطر، نقطه خروج، نتیجه و اینکه آیا به برنامه پایبند بودهایم. بعد از چند هفته، شاید ببینیم خطای اصلی نه در تحلیل قیمت، بلکه در افزایش ناگهانی حجم یا جابهجا کردن نقطه خروج بوده است. هدف از ثبت این دادهها تضمین سود نیست؛ میخواهیم تصمیمهای تکراری خودمان را بهتر بشناسیم.
سوالات متداول
۱. آیا سفارش حد ضرر همیشه دقیقا در قیمت تعیینشده اجرا میشود؟
خیر. بسته به نوع سفارش و وضعیت نقدینگی، ممکن است هنگام جهش قیمت، اجرا با اختلاف انجام شود یا سفارش محدود در آن قیمت اصلا اجرا نشود.
۲. آیا در معاملات اهرمی زیان همیشه به همان وجه تضمین محدود میشود؟
به نوع بازار، مارجین ایزوله یا کراس، قواعد تسویه و پلتفرم بستگی دارد. نباید بدون خواندن شرایط قرارداد، سقف زیان را قطعی فرض کرد.
۳. آیا حجم معامله بالا تضمین میکند سفارش بزرگ بدون لغزش قیمت اجرا شود؟
خیر. عمق سفارشهای موجود در قیمتهای نزدیک، اسپرد و سرعت تغییر بازار هم مهماند. حجم گزارششده همیشه کیفیت اجرای سفارش را بیان نمیکند.