
برای سرمایهگذاری در ارز دیجیتال، بهتر است پیش از انتخاب یک کوین، تکلیف سه موضوع را روشن کنیم: چرا میخریم، چه مدت میخواهیم نگه داریم و چه مقدار زیان را میتوانیم تحمل کنیم. دارایی مناسب برای معامله چندساعته لزوما برای نگهداری چندساله مناسب نیست. قیمت پایین هر توکن هم بهتنهایی نمیگوید پروژه ارزنده است؛ باید عرضه، کاربرد و شرایط بازار را کنار هم ببینیم.
در این راهنما یاد میگیریم چطور پروژه و توکنومیک آن را بررسی کنیم، چه عواملی در وزندهی به سبد اثر دارند و چه زمانی فرضیه سرمایهگذاری را دوباره بسنجیم. چرخه بازار، صندوقهای بورسی و اقتصاد کلان هم بخشی از این تصمیماند. این روشها سود را تضمین نمیکنند؛ هدفمان این است که هر خرید، دلیل و ریسک مشخص داشته باشد.
چگونه ارزهای دیجیتال مناسب سرمایه گذاری را شناسایی و ارزیابی کنیم؟
پیش از هر خرید، بیایید مسالهای را که پروژه حل میکند به زبان ساده برای خودمان بنویسیم. آیا برای استفاده از محصول واقعا به توکن نیاز است؟ چه کسانی از شبکه استفاده میکنند؟ آیا کد، اسناد فنی و روش اداره پروژه قابل مشاهدهاند؟ پاسخ مبهم به این پرسشها نشانهای است که باید تحقیق را ادامه دهید، نه اینکه خلا اطلاعات را با تبلیغات پر کنید.
تیم، دادههای واقعی و نقدشوندگی را جدا بسنجیم
تیم توسعه، سابقه پروژه، مدل درآمد، هزینه عملیاتی، وابستگی به یک شرکت یا سرمایهگذار و خطرهای فنی را جدا بررسی کنید. دادههایی مانند کاربر فعال یا تعداد تراکنش ممکن است مفید باشند، ولی بدون تعریف روش شمارش میتوانند گمراهکننده شوند؛ یک کاربر میتواند چند کیف پول داشته باشد و حجم تراکنش مصنوعی ایجاد کند.
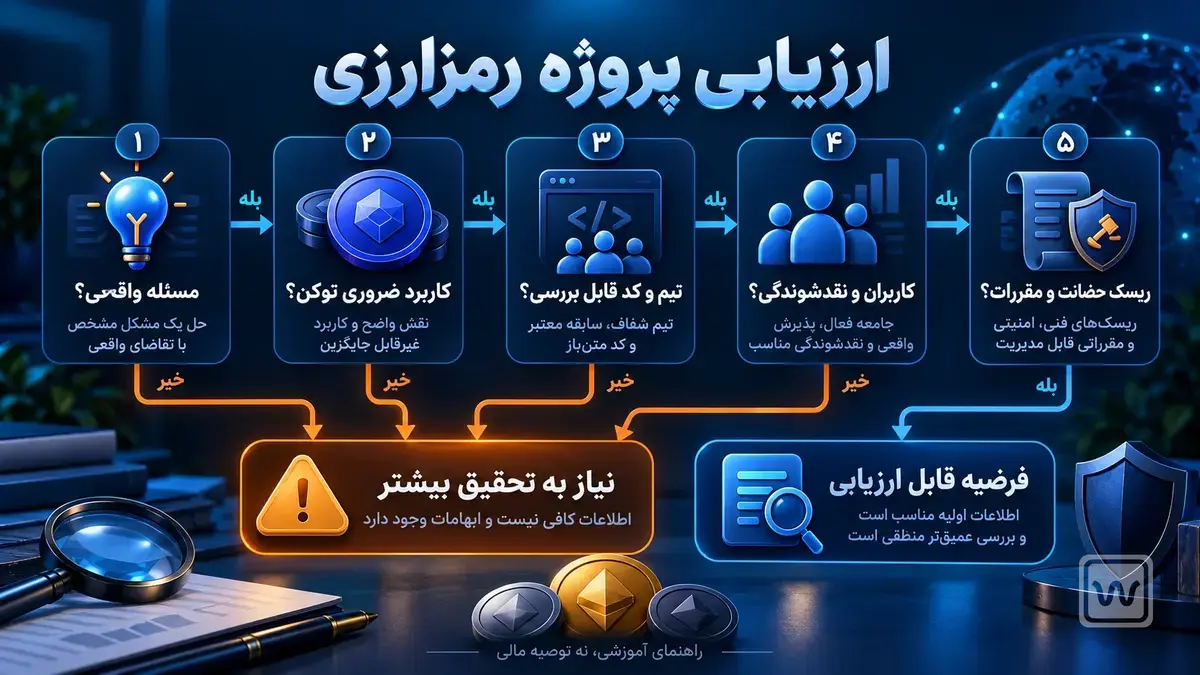
نقدشوندگی و دسترسی عملی به بازار نیز مهم هست. ارز ممکن است روی کاغذ ارزش بازار بالایی داشته باشد، اما برای فروش مقدار نسبتا بزرگ عمق کافی نداشته باشد. قبل از تصمیم باید بازارهای واقعی، اختلاف قیمت خریدوفروش، وضعیت برداشت و محدودیتهای احتمالی کاربران داخل ایران بررسی شوند.
در نهایت یک فرضیه قابلرد بنویسید: «اگر استفاده واقعی از شبکه رشد نکند یا زمان آزادسازی توکنها فشار عرضه ایجاد کند، دلیل سرمایهگذاری من تضعیف میشود.» این نوع جمله تصمیم را قابل بازبینی میکند.
در فرایند بررسی پروژه، ادعای کاربرد باید با نشانهای قابل مشاهده سنجیده شود. برای مثال اگر پروژهای میگوید توکن آن برای پرداخت هزینه شبکه ضروری است، باید بررسی کرد کاربر واقعی در عمل چگونه آن هزینه را پرداخت میکند و آیا میتواند همان خدمت را بدون توکن هم دریافت کند. همچنین انتشار کد در یک مخزن عمومی، بهتنهایی به معنی وجود توسعه فعال، امنیت کافی یا استقبال کاربران نیست. تحلیل بنیادی زمانی مفید است که شواهد مستقل را در برابر ادعاهای تبلیغاتی قرار دهد.
توکنومیک چیست و چگونه ارزش یک ارز دیجیتال را بررسی کنیم؟
توکنومیک به قواعد عرضه، توزیع، کاربرد و مشوقهای اقتصادی یک توکن گفته میشود. فرق عرضه در گردش، عرضه کل و عرضه حداکثری را باید فهمید. ممکن است قسمت بزرگی از توکنهای یک پروژه هنوز قفل باشد و در آینده طبق برنامه آزاد شود؛ در چنین حالتی قیمت امروز تنها بخشی از تصویر عرضه است.
ارزش بازار با قیمت هر توکن یکی نیست
ارزش بازار معمولا برابر قیمت هر توکن ضربدر تعداد در گردش است. ارزشگذاری کاملا رقیقشده یا FDV از عرضه کاملا رقیقشده و قیمت فعلی استفاده میکند و میتواند تصویر متفاوتی از ارزش پروژه نشان دهد. هیچکدام بهتنهایی معیار قطعی ارزندگی نیستند.
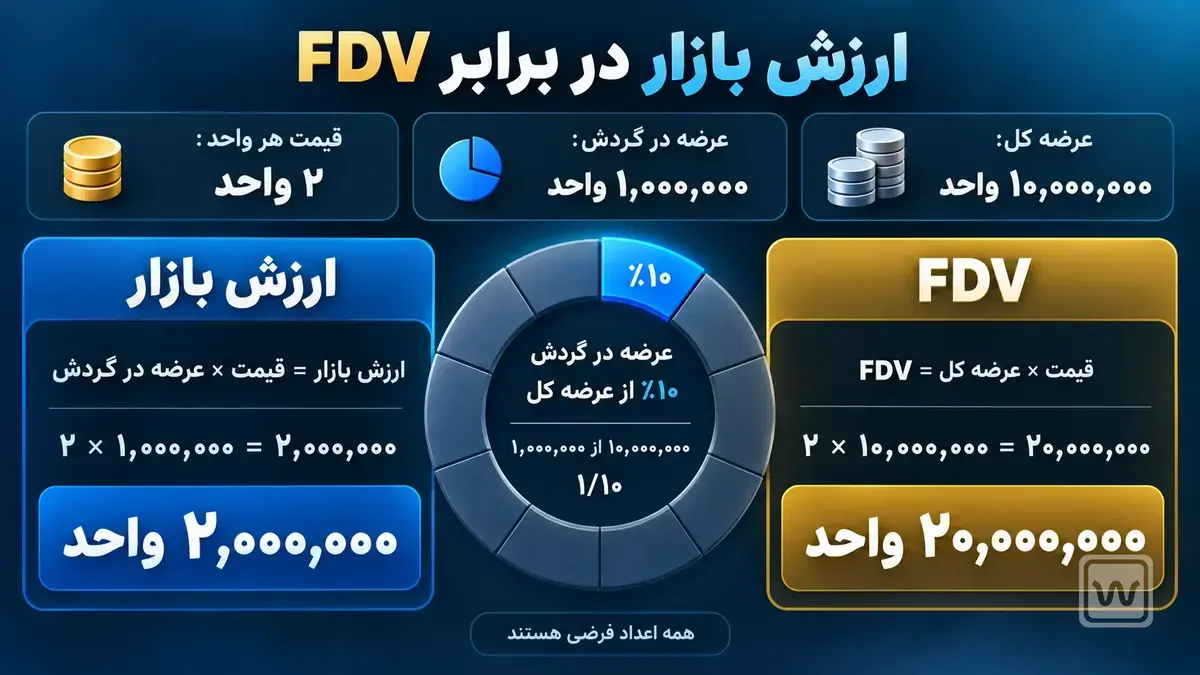
برای مثال فرضی، دو پروژه ممکن است قیمت توکن یکسان داشته باشند، ولی یکی یکمیلیون و دیگری یکمیلیارد واحد در گردش داشته باشد. ارزش بازار آنها در این حالت هزار برابر تفاوت میکند. پس مقایسه قیمت «هر واحد» بدون تعداد واحدها میتواند به تصمیم اشتباه منجر شود.
پرسش بعدی این است که تقاضا برای توکن از کجا میآید؛ آیا صرفا به انتظار رشد قیمت وابسته است یا نقشی واقعی در پرداخت هزینه، امنیت یا خدمات شبکه دارد؟ کاربرد توکن باید با حقوق و هزینههای دارنده تطبیق داده شود، نه صرفا با نام محصول.
برنامه آزادسازی توکنها را جدا از عرضه اسمی بخوانید. گاهی بخش بزرگی از عرضه کل در اختیار تیم یا سرمایهگذاران اولیه قرار دارد و بهتدریج وارد گردش میشود. حتی اگر تقاضا ثابت بماند، تغییر عرضه میتواند فشار اقتصادی تازهای ایجاد کند؛ البته اثر واقعی آن به زمانبندی، نقدشوندگی، انتظار بازار و نحوه فروش دارندگان بستگی دارد. بنابراین FDV بالا بهتنهایی حکم قطعی «گران بودن» نیست، ولی هشدار میدهد نسبت ارزش بازار فعلی و عرضه بالقوه را باید دقیقتر بررسی کرد.
ساخت سبد سرمایهگذاری ارز دیجیتال و اصول تخصیص دارایی
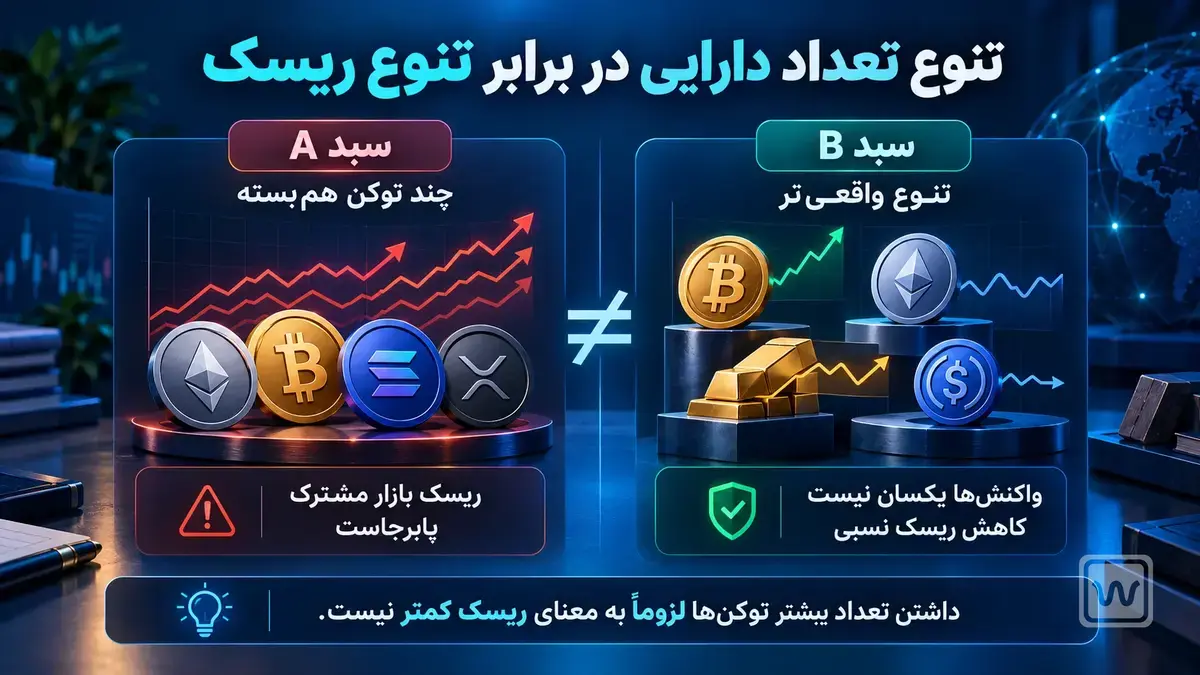
سبد سرمایهگذاری ترکیبی از داراییهاست که برای هدفی مشخص کنار هم قرار میگیرند. تنوع میتواند وابستگی به ریسک یک پروژه را کاهش دهد، اما اگر همه داراییهای سبد هنگام افت بازار همزمان سقوط کنند، تعداد زیاد توکن بهتنهایی محافظت کافی ایجاد نمیکند. همبستگی داراییها و سهم هر کدام از ریسک کل مهمتر از تعداد آنهاست.
پیش از تعیین وزن سبد، ظرفیت تحمل زیان را مشخص کنید
قبل از تعیین وزن سبد، افق زمانی، نیاز احتمالی به وجه نقد و تحمل زیان را روشن کنید. مبلغی که ممکن است برای اجاره، درمان یا تعهد کوتاهمدت لازم شود، انتخاب مناسبی برای دارایی پرنوسان نیست. همینطور نگهداری کل دارایی در یک صرافی، ریسک نگهداری متمرکز ایجاد میکند.
نمونه کاملا فرضی: فردی میخواهد فقط بخش کوچکی از دارایی قابلسرمایهگذاری خود را وارد کریپتو کند و بقیه را برای نیازهای کوتاهمدت و داراییهای کمنوسانتر کنار بگذارد. این مثال پیشنهاد درصد مشخص نیست؛ نشان میدهد تصمیم درباره اندازه کل مواجهه با کریپتو باید پیش از تقسیم آن میان توکنها گرفته شود.
بازبینی دورهای سبد نیز اهمیت دارد. افزایش زیاد قیمت یک دارایی میتواند وزن آن را ناخواسته بالا ببرد؛ در مقابل، فروش شتابزده پس از هر نوسان کوچک میتواند کارمزد و خطای رفتاری را زیاد کند.
ارزیابی تنوع سبد با نگاهکردن به نام توکنها کامل نمیشود. ممکن است چند رمزارز از شبکههای مختلف انتخاب شده باشند، اما همه آنها در دوره افت نقدینگی بازار تقریبا همجهت حرکت کنند. در این وضعیت، خطر عمومی بازار همچنان روی تمام سبد اثر میگذارد. به همین دلیل بهتر است علاوه بر تعداد داراییها، همبستگی تغییرات، ریسک نگهداری در یک پلتفرم و نیاز زمانی به پول را بررسی کنید. تنوع میتواند بخشی از خطر را کم کند، ولی زیانناپذیری ایجاد نمیکند.
چرخههای بازار کریپتو و تاثیر آنها بر سرمایهگذاری
بازار کریپتو دورههایی از افزایش خوشبینی، رشد شدید قیمت، افت نقدینگی و کاهش ارزش داراییها را تجربه کرده است. اما تعیین دقیق شروع و پایان این دورهها با نگاه به گذشته آسانتر از پیشبینی آینده است. نشانههایی مانند حجم معامله، اهرم بازار، جریان نقدینگی یا شرایط اقتصاد کلان میتوانند کمککننده باشند، ولی فرمول قطعی ندارند.
رویدادهایی مثل هاوینگ بیت کوین در تحلیل عرضه اهمیت دارند، اما همزمان تقاضای سرمایهگذاران، مقررات، ابزارهای مالی و وضعیت اقتصاد جهانی تغییر میکند. نسبتدادن همه تغییرات قیمت به یک رویداد، تحلیل را ناقص میکند.
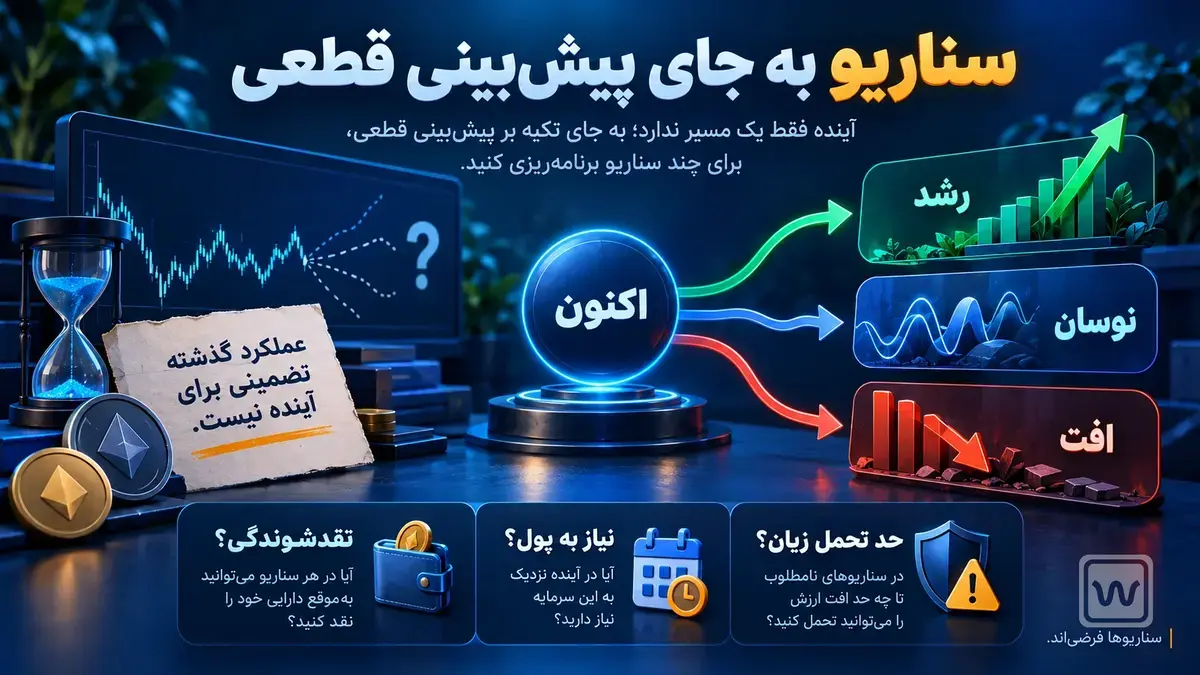
بهجای تلاش برای خرید دقیق در کف و فروش در سقف، بهتر است سناریوها را بنویسید: اگر بازار برای مدتی طولانی نزولی ماند، آیا به سرمایه خود نیاز پیدا میکنید؟ اگر فرضیه بنیادی پروژه تغییر کرد، چه چیزی باعث تجدیدنظر میشود؟
ETF ارز دیجیتال چیست و سرمایه گذاران سازمانی چه نقشی در بازار دارند؟
صندوق یا محصول بورسی دارای مواجهه با رمزارز میتواند امکان دنبالکردن قیمت دارایی را بدون نگهداری مستقیم کلید خصوصی برای برخی سرمایهگذاران فراهم کند. اما مالکیت واحد صندوق لزوما برابر مالکیت مستقیم بیت کوین یا اتر نیست و محصول ممکن است کارمزد مدیریتی، اختلاف قیمت با ارزش دارایی پایه و قواعد نظارتی مخصوص خود داشته باشد.
همه محصولات با برچسب ETF یا ETP ساختار قانونی یکسانی ندارند؛ بعضی دارایی پایه را نگه میدارند و بعضی به قرارداد آتی یا ابزار دیگری وابستهاند. وضعیت مجوز، امکان دسترسی برای کاربران ایرانی، نام ناشر و ویژگی صندوق باید برای هر محصول جدا و با اسناد بهروز بررسی شود.
جریان سرمایه سازمانی میتواند بر تقاضا یا نقدینگی اثر بگذارد، اما ورود یک نهاد بزرگ دلیل کافی برای سودآوری آینده نیست. نهادهای بزرگ نیز ممکن است پوشش ریسک انجام دهند، دارایی بفروشند یا دیدگاهشان را تغییر دهند.
تحلیل بنیادی و عوامل اقتصاد کلان موثر بر ارزهای دیجیتال
تحلیل بنیادی میپرسد ارزش و دوام یک پروژه به چه عواملی وابسته است: تقاضا برای خدمت، امنیت شبکه، هزینه فعالیت، ساختار رقابت، کیفیت تیم، اقتصاد توکن و وضعیت مقرراتی. عدد قیمت روی نمودار پاسخ این پرسشها را نمیدهد. یک پروژه میتواند فناوری جالبی داشته باشد، ولی توکن آن لزوما سرمایهگذاری مناسبی نباشد.
نرخ بهره، شرایط اعتبار، نقدینگی بازارهای جهانی، تورم و تغییر مقررات میتوانند بر تمایل سرمایهگذاران به دارایی پرریسک اثر بگذارند. بااینحال رابطه آنها همواره ثابت و یکطرفه نیست؛ گاهی خبر کاهش نرخ بهره پیشتر در قیمتها منعکس شده است.
اگر یک شاخص همراه قیمت بیت کوین حرکت میکند، هنوز ثابت نشده علت تغییر قیمت آن شاخص بوده هست. جداکردن همبستگی از علیت، و بررسی عوامل همزمان، از خطاهای معمول تحلیلهای شتابزده جلوگیری میکند.
وقتی میخوانید «نرخ بهره کاهش یافت و بیت کوین بالا رفت»، بهتر است بپرسید آیا بازار از قبل چنین تصمیمی را پیشبینی کرده بود و چه خبرهای دیگری همان روز منتشر شد. صرف همزمانی یک رویداد با رشد یا افت قیمت اثبات نمیکند که تنها علت حرکت بازار همان رویداد بوده است. تحلیل بهتر، دادههای چند دوره و سناریوهای متفاوت را در نظر میگیرد و مشخص میکند کدام مشاهده ممکن است فرضیه اولیه را نقض کند.
مدیریت ریسک و استراتژیهای سرمایهگذاری بلندمدت در کریپتو
برای نگهداری بلندمدت، پیش از خرید سیاست خروج را تعریف کنید. آیا قصد دارید در تاریخ معینی بازبینی کنید یا هنگام تغییر فرضیه پروژه؟ آیا افزایش ریسک طرف مقابل یا تغییر قوانین باعث خروج میشود؟ داشتن معیار مشخص بهتر از واکنش به هر شایعه در شبکههای اجتماعی است.
ریسک فقط افت قیمت نیست
ریسک فقط افت قیمت نیست؛ از دست رفتن عبارت بازیابی، توقف برداشت صرافی، آسیبپذیری قرارداد و محدودیت نقدشوندگی هم میتوانند سرمایه را تهدید کنند. انتخاب شیوه نگهداری متناسب با مبلغ و تجربه، پشتیبانگیری از کلید و کنترل دسترسیها بخشی از برنامه سرمایهگذاری است.
خرید دورهای میتواند زمان ورود را در چند نقطه پخش کند، اما زیان را حذف نمیکند و برای دارایی نامناسب، نتیجه خوب تضمین نمیکند. ترکیب روش خرید با ارزیابی بنیادی و سقف ریسک ضروری است؛ تکرار خرید صرفا برای پایینآوردن میانگین قیمت، بدون بازبینی فرضیه، ممکن است خطر را بیشتر کند.
اگر بخواهیم تصمیم سرمایهگذاری خود را ارزیابی کنیم، باید بتوانیم توضیح دهیم چرا یک دارایی را خریدهایم، چه نقشی در سبد دارد، از چه چیزی میترسیم و با دیدن کدام نشانهها تصمیممان را بازبینی میکنیم. جمله «همه میگویند رشد میکند» جای تحلیل را نمیگیرد. هیچ ترکیب ثابتی برای همه سرمایهگذاران مناسب نیست و این مطلب توصیه مالی شخصی نیست.
سوالات متداول
۱. آیا پایین بودن قیمت هر واحد توکن به معنای ارزانبودن پروژه است؟
خیر. قیمت واحد بدون بررسی عرضه در گردش، ارزش بازار و برنامه آزادسازی توکن تصویر روشنی از ارزشگذاری نمیدهد.
۲. آیا خرید دورهای ارز دیجیتال جلوی ضرر را میگیرد؟
خیر. پخشکردن زمان خرید، زیان را تضمینا حذف نمیکند. اگر ارزش بنیادی دارایی آسیب ببیند، خریدهای مکرر هم ممکن است زیانبار باشند.
۳. آیا وجود ETF باعث میشود قیمت دارایی پایه حتما رشد کند؟
خیر. جریان سرمایه صندوقها ممکن است مثبت یا منفی باشد و وضعیت بازار به عوامل بسیار دیگری هم وابسته است.