
فرض کنیم مقداری ارز دیجیتال داریم و فعلا نمیخواهیم آن را بفروشیم، ولی برای پرداخت یا استفاده دیگری به نقدینگی نیاز پیدا کردهایم. در بعضی پروتکلهای دیفای میتوانیم آن دارایی را وثیقه بگذاریم و دارایی دیگری قرض بگیریم. سوی دیگر بازار کسانی هستند که رمزارزشان را در اختیار استخر وامدهی میگذارند تا از بهره پرداختی وامگیرندگان سهمی بگیرند. وام دیفای بر همین ارتباط میان وامدهنده، وامگیرنده و قرارداد هوشمند استوار است؛ اما دریافت وام یا سود گرفتن از سپرده به معنی حذف ریسک نیست.
پیش از اینکه به نرخها نگاه کنیم، باید سه پرسش را روشن کنیم: بدهی چگونه زیاد میشود، وثیقه چه زمانی در معرض فروش اجباری قرار میگیرد و آیا تامینکننده همیشه میتواند داراییاش را پس بگیرد؟ اینها پرسشهایی هستند که جوابشان در تصمیم واقعی به کار میآید.
وام دیفای چیست و چه تفاوتی با وام معمولی دارد؟
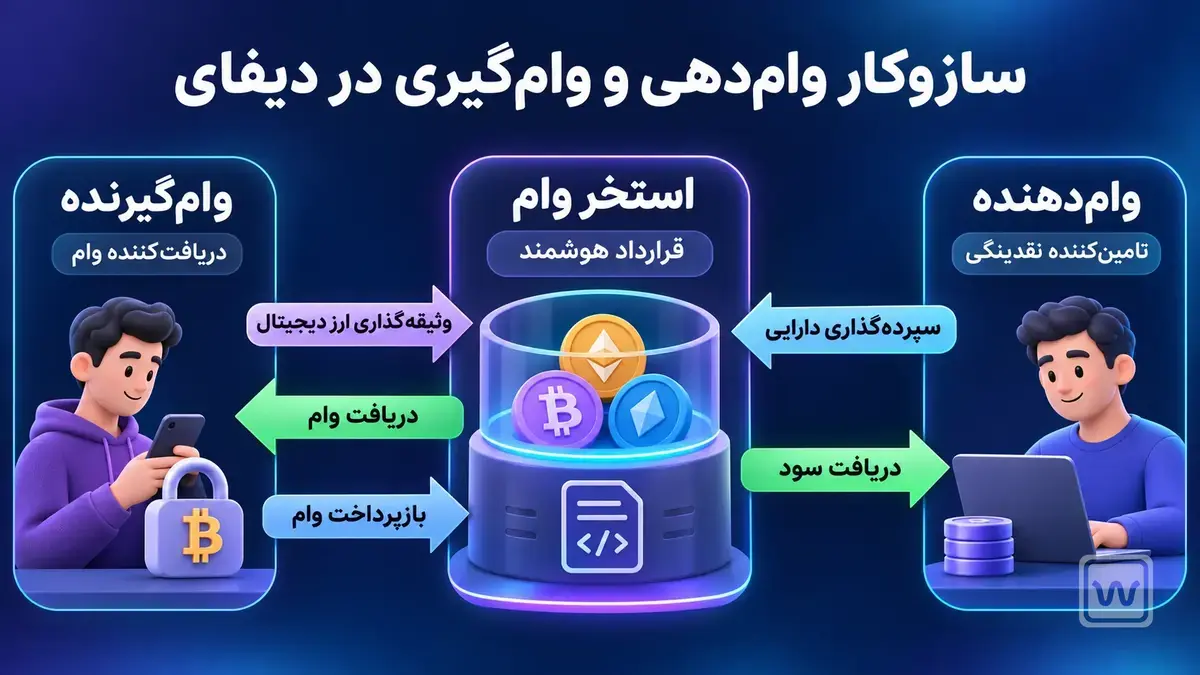
در وامدهی غیرمتمرکز، قواعد تامین دارایی، وثیقهگذاری، بهره و بازپرداخت را قراردادهای هوشمند اجرا میکنند. در مدلهای رایج، وامگیرنده بهجای دریافت اعتبار بر اساس حقوق ماهانه یا ضامن، با پشتوانه دارایی دیجیتال خود قرض میگیرد. قرارداد برای حفاظت از دارایی تامینکنندگان محدودیتهایی تعیین میکند؛ مثلا نمیگذارد ارزش بدهی بدون توجه به وثیقه رشد کند.
وام بانکی ممکن است اقساط و تاریخ سررسید مشخص داشته باشد، اما در نمونهای مانند آوه V3 میتوان تا زمانی که موقعیت از نظر وثیقه شرایط لازم را دارد بدهی را باز نگه داشت. در این مدت بهره جمع میشود و هر تغییر قیمت میتواند خطر وام را تغییر دهد. از سوی دیگر هر وامی که یک صرافی متمرکز عرضه میکند، الزاما «وام دیفای» نیست؛ محل کنترل دارایی و اجرای قوانین تعیینکننده است.
وامدهی و وامگیری در دیفای چگونه کار میکند؟
در یک مدل ساده، کاربران دارایی پشتیبانیشدهای را در استخر تامین میکنند. شخصی که قصد وام گرفتن دارد دارایی قابلقبول دیگری را بهعنوان وثیقه در قرارداد قرار میدهد. سپس در محدوده مجاز، از نقدینگی استخر قرض میگیرد. بدهی او به مرور با بهره رشد میکند و در زمان بازپرداخت، بخشی از ظرفیت برداشت وثیقه آزاد میشود. هر پروتکل ممکن است محدودیت دارایی، نرخ و روش تسویه متفاوتی داشته باشد.
| نقش | چه کاری انجام میدهد؟ | ریسک اصلی |
|---|---|---|
| وامدهنده | دارایی را تامین میکند و در بعضی مدلها بازده متغیر میگیرد. | نقدینگی برداشت، قرارداد هوشمند و ارزش دارایی |
| وامگیرنده | وثیقه میسپارد و دارایی دیگری دریافت میکند. | افزایش بدهی، تغییر قیمت وثیقه و لیکویید شدن |
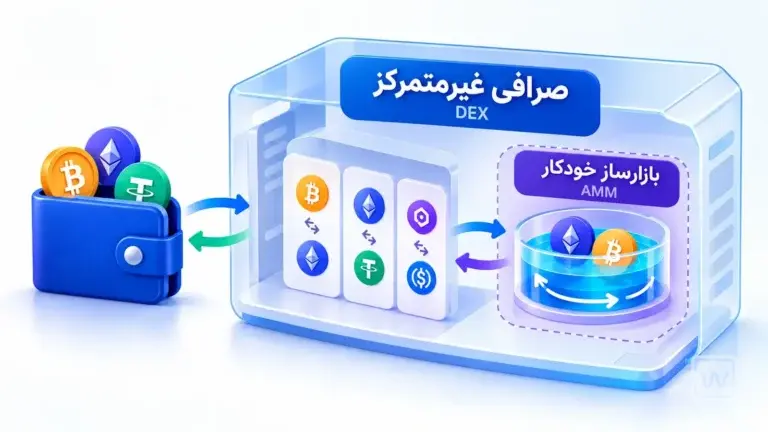
استخر وامدهی همان استخر نقدینگی یک صرافی غیرمتمرکز نیست. در استخر مبادله، معاملهگران داراییها را با یکدیگر عوض میکنند؛ در استخر وام، موضوع اصلی تامین دارایی، ایجاد بدهی و بازپرداخت آن است. شناخت این تفاوت کمک میکند اصطلاح «تامین نقدینگی» را در دو سرویس یکسان معنی نکنیم.
وامدهنده سود خود را از کجا میگیرد؟
منبع معمول بازده، بهرهای است که وامگیرندگان میپردازند. قرارداد طبق قواعد بازار بخشی از این جریان را به تامینکنندگان میرساند و ممکن است سهمی هم به ذخیره پروتکل تعلق بگیرد. اگر میزان استفاده از استخر بالا برود، در بعضی مدلها نرخ بهره بیشتر میشود تا تامین نقدینگی جدید جذابتر شود. به همین دلیل نرخ قابل مشاهده در یک لحظه، تعهد پرداخت همان سود در ماههای بعد نیست.
سپردهگذار نیز با خطر روبهروست. اگر بیشتر دارایی موجود وام داده شده باشد، امکان برداشت فوری ممکن است محدود شود. خطای کد، دستکاری یا اختلال اوراکل، مشکل دارایی پایه و از دست رفتن برابری یک استیبلکوین هم میتوانند مستقل از نرخ بهره اثر بگذارند.
چرا بیشتر وامهای دیفای به وثیقه نیاز دارند؟
در بازارهایی که اعتبارسنجی بانکی وجود ندارد و کاربران با کیف پول تعامل میکنند، قرارداد باید راهی برای حفاظت از داراییهای وامدهندگان داشته باشد. شیوه رایج بیشوثیقهگذاری است؛ یعنی ارزش دارایی وثیقه از مبلغ وام بیشتر باشد. اینکه دقیقا چقدر میتوان قرض گرفت به توکن، شبکه و پارامترهای همان بازار بستگی دارد. درصد یک بازار را نباید برای همه سرویسها قانون دانست.
یک مثال صرفا آموزشی را در نظر بگیریم: شخصی داراییای با ارزش ۱۰۰۰ واحد وثیقه میگذارد و ۴۰۰ واحد استیبلکوین وام میگیرد. نسبت بدهی به ارزش وثیقه در لحظه آغاز ۴۰ درصد است. این اعداد فرضیاند و نه سقف وام واقعی آوه را نشان میدهند و نه شرایط کامپاند را.
وثیقه در دیفای چیست؟
وثیقه توکنی است که پشتوانه بدهی قرار میگیرد. همه توکنها در همه بازارها قابل وثیقهگذاری نیستند و بعضی داراییها تنها برای تامین استخر پشتیبانی میشوند. تعداد توکنهای وثیقه ممکن است ثابت بماند، اما قیمت آنها تغییر کند. به همین دلیل ارزش دلاری وثیقه و رابطه آن با بدهی باید بررسی شود؛ صرف اینکه هنوز همان مقدار رمزارز در قرارداد است، نشانه سالم بودن وام نیست.
نسبت وام به ارزش یا LTV چیست؟
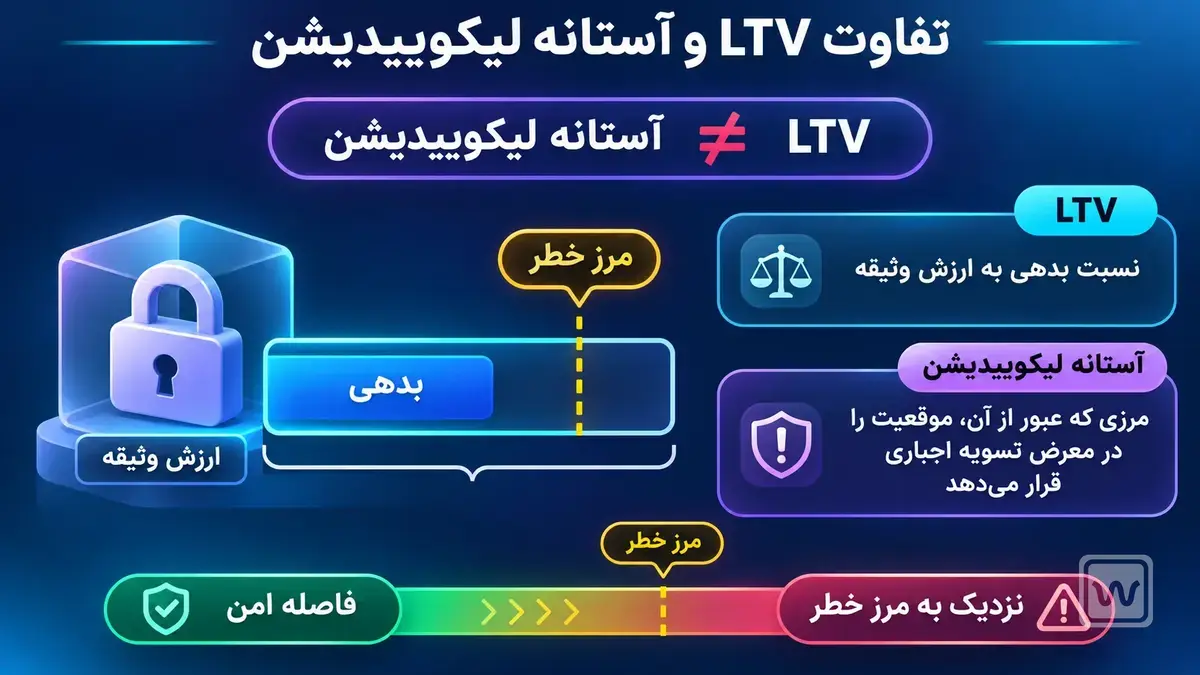
LTV نسبت ارزش بدهی به ارزش وثیقه است؛ در مثال بالا ۴۰۰ تقسیم بر ۱۰۰۰. «حداکثر LTV» معمولا سقف مجاز قرض گرفتن را نشان میدهد، اما آستانه لیکوییدیشن حدی متفاوت برای خطر تسویه اجباری است. ممکن است در یک بازار، سقف دریافت وام و آستانه فعال شدن لیکوییدیشن یک عدد نباشند. این دو مفهوم را یکی گرفتن میتواند برداشت اشتباهی از فاصله تا خطر ایجاد کند.
برخی پروتکلها، مانند آوه، از Health Factor یا شاخص سلامت برای بیان وضعیت موقعیت استفاده میکنند. این شاخص ارزش وثیقه و بدهی را با آستانههای موثر مقایسه میکند. در آوه V3 وقتی شاخص زیر ۱ برود، موقعیت واجد شرایط لیکویید شدن است؛ اما فرمول و نمایش این شاخص در همه پروتکلها یکسان نیست.
نرخ بهره وام دیفای چگونه تعیین میشود؟
نرخ بهره در بسیاری از بازارهای وامدهی با میزان استفاده از استخر تغییر میکند؛ یعنی چه سهمی از دارایی تامینشده قرض گرفته شده است. وقتی تقاضای وام بالا میرود و موجودی آزاد کمتر میشود، مدل نرخ میتواند هزینه قرض گرفتن را افزایش دهد. پارامترهای قرارداد و تصمیمهای حاکمیتی نیز ممکن است در طول زمان تغییر کنند. پس برای مقایسه دو بازار باید تاریخ و دارایی را یکسان در نظر گرفت.
آیا نرخ بهره و سود سپرده ثابت است؟
در بسیاری از مدلهای دیفای، خیر. نرخ پرداختی وامگیرنده و نرخ دریافتی سپردهگذار هم لزوما برابر نیستند. مثلا Supply APY بازده سپرده را توصیف میکند، درحالیکه Borrow APY هزینه بدهی را نشان میدهد. اگر بهره به بدهی اضافه شود، حتی بدون تغییر قیمت وثیقه نیز ریسک موقعیت میتواند افزایش پیدا کند. نرخ نمایشدادهشده در یک روز را نباید سود یا هزینه قطعی آینده دانست.
وثیقه چه زمانی لیکویید میشود؟
لیکویید شدن زمانی امکانپذیر میشود که وثیقه دیگر طبق قواعد بازار پشتوانه کافی برای بدهی نداشته باشد. در آوه V3، رسیدن Health Factor به کمتر از ۱ موقعیت را واجد شرایط لیکوییدیشن میکند؛ اما این به معنی فروش فوری و کامل همه وثیقه در هر وضعیت نیست. لیکوییدکننده میتواند مطابق قواعد، بخشی یا تمام بدهی را پرداخت کند و در مقابل بخشی از وثیقه بههمراه پاداش مقرر دریافت کند.
افت قیمت وثیقه فقط یکی از علتهاست. افزایش بهره بدهی، رشد قیمت دارایی قرضگرفتهشده و تغییر ارزشگذاری توسط اوراکل هم میتوانند نسبتها را تغییر دهند. برای همین، گرفتن یک استیبلکوین در برابر وثیقه پرنوسان، خطر افت ارزش وثیقه را از بین نمیبرد.
یک مثال ساده از افزایش خطر لیکویید شدن
به همان مثال فرضی برگردیم. اگر ارزش وثیقه از ۱۰۰۰ به ۷۰۰ واحد برسد و بدهی را همچنان ۴۰۰ واحد در نظر بگیریم، LTV به حدود ۵۷ درصد میرسد. با افت بیشتر ارزش وثیقه به ۶۵۰ واحد، این نسبت حدود ۶۲ درصد میشود. اینکه چنین موقعیتی وارد محدوده لیکوییدیشن شده یا نه فقط به آستانه واقعی همان بازار بستگی دارد.
در پروتکلهایی مثل آوه، افزودن وثیقه یا بازپرداخت بخشی از بدهی میتواند شاخص سلامت را بهتر کند؛ بااینحال هزینه تراکنش و محدودیت شبکه باید در نظر گرفته شود. یک LTV که برای همه داراییها و همه زمانها «بیخطر» باشد وجود ندارد.
آوه و کامپاند چه تفاوتی در وامدهی دارند؟
آوه (Aave) و کامپاند (Compound) دو نمونه از پروتکلهای وامدهیاند، اما طراحی یکسانی ندارند. در Aave V3، تامین دارایی پشتیبانیشده معمولا با دریافت aToken همراه است که سهم سپردهگذار و بازده مربوط به آن را نشان میدهد. همان دارایی در صورت مجاز بودن میتواند نقش وثیقه هم داشته باشد.
در Compound III، تامین دارایی پایه بازار با سپردن توکنهای وثیقه متفاوت است. طبق مستندات این نسخه، موجودی مثبت دارایی پایه میتواند سود دریافت کند؛ در مقابل، داراییهایی که صرفا برای وثیقه سپرده میشوند سود سپرده نمیگیرند. پس نباید فرض کنیم هر رمزارزی که در یک پروتکل قفل شده خودکار بازده دارد.
نام این دو پروژه به معنی تایید امنیت یا پیشنهاد استفاده از آنها نیست. نسخه، شبکه، پارامترهای بازار و شرایط دسترسی ممکن است عوض شوند. ادعای مربوط به نرخهای روز یا مجاز بودن استفاده برای ساکنان ایران باید در زمان تصمیم از اسناد رسمی بررسی شود.
مزایا و خطرهای وامدهی و وامگیری در دیفای
| فایده احتمالی | هزینه یا خطر |
|---|---|
| دریافت نقدینگی بدون فروش فوری رمزارز | افت ارزش وثیقه میتواند به لیکویید شدن منجر شود. |
| امکان کسب سود سپرده در بعضی بازارها | بازده متغیر و برداشت وابسته به نقدینگی آزاد است. |
| قواعد ثبتشده و قابل بررسی روی بلاکچین | شفافیت به معنی بینقص بودن قرارداد یا اوراکل نیست. |
| بازپرداخت انعطافپذیر در بعضی مدلها | بهره، هزینه شبکه و شرایط پروتکل همچنان مهماند. |
| استفاده از دارایی در یک سازوکار مالی برنامهپذیر | ریسک توکن، استیبلکوین، مدیریت قرارداد و محدودیت دسترسی باقی است. |
کسی که بدون فروش دارایی، وام میگیرد ممکن است همچنان از رشد قیمت آن منتفع شود؛ ولی هنگام سقوط شدید بازار، بخشی از وثیقهاش را در شرایط نامطلوب از دست بدهد. سپردهگذار هم در ازای سود احتمالی، ریسک جدیدی به نگهداری ساده دارایی اضافه میکند. این دو تصویر باید همزمان دیده شوند، نه اینکه فقط مزیت نقدینگی یا سود مطرح شود.
قبل از استفاده از یک پروتکل وامدهی چه چیزهایی را بررسی کنیم؟
بهجای انتخاب سریعترین سرویس یا بالاترین نرخ سود، بهتر است پاسخ چند سوال روشن باشد:
- دارایی و شبکه: قرارداد رسمی، بلاکچین و توکنی که سپرده یا قرض گرفته میشود چیست؟
- وثیقه و سلامت: LTV، آستانه لیکوییدیشن و شیوه نمایش سلامت موقعیت چگونه تعریف شدهاند؟
- هزینه: نرخ بهره چگونه تغییر میکند و کارمزد شبکه، بازپرداخت و لیکوییدیشن چه اثری دارد؟
- نقدینگی و امنیت: موجودی آزاد استخر، خطر قرارداد، اوراکل و اختیارات مدیریت چطور بررسی میشوند؟
- شرایط دسترسی: مقررات رسمی سرویس برای محل سکونت و نوع کاربری موردنظر چیست؟
گزارش ممیزی امنیتی بهتنهایی تضمین نمیکند که قرارداد هرگز آسیب نمیبیند. همچنین باز شدن یک رابط کاربری یا اتصال موفق کیف پول، اثبات مجاز بودن استفاده برای همه کشورها نیست. شرایط ارایهدهنده باید جدا بررسی شود.
وام دیفای برای چه کسی مناسب نیست؟
اگر هنوز با مدیریت کیف پول شخصی، تایید تراکنش و کارمزد شبکه آشنا نیستیم، وام وثیقهدار میتواند پیچیدهتر از ظاهر ساده یک برنامه باشد. کسی که برای جبران افت قیمت وثیقه سرمایه اضافی ندارد، یا به مبلغ و موعد بازپرداخت ثابت نیاز دارد، باید نسبت به بهره متغیر و خطر لیکویید شدن حساستر باشد.
قرض گرفتن برای خرید دارایی پرریسک دیگر میتواند ضرر احتمالی را چندلایه کند: دارایی تازه افت میکند و وثیقه اولیه هم ممکن است فروخته شود. پس وام دیفای ابزار تامین مالی همراه با تعهد و ریسک است، نه راهی برای سود تضمینی.
جمعبندی
در وامدهی دیفای، تامینکننده دارایی ممکن است بازده متغیر بگیرد و وامگیرنده در برابر وثیقه، دارایی دیگری قرض میکند و بهره میپردازد. فرق میان LTV، آستانه لیکوییدیشن و سلامت موقعیت، از دیدن یک عدد سود مهمتر است. پیش از هر تصمیم باید فهمید بدهی چگونه محاسبه میشود، چه چیزی میتواند وثیقه را در معرض تسویه قرار دهد و محدودیت خود قرارداد و سرویس چیست.
سوالات متداول
۱. آیا در دیفای میتوان بدون وثیقه وام گرفت؟
در بسیاری از بازارهای معمول دیفای برای وام با مدت باز وثیقه لازم است. فلشلون یک استثنای فنی است که اصل وام و هزینه آن باید در همان تراکنش تسویه شود؛ بنابراین جای وام چندروزه بدون وثیقه را نمیگیرد.
۲. آیا سود وامدهی در دیفای تضمینشده است؟
خیر. نرخ سود سپرده میتواند با میزان استفاده از استخر تغییر کند و خطر قرارداد هوشمند، نقدینگی و دارایی سپردهشده نیز باقی میماند.
۳. آیا میشود وام دیفای را زودتر بازپرداخت کرد؟
در پروتکلهایی مانند آوه V3 بازپرداخت قبل از زمان دلخواه ممکن است و وام معمول سررسید ثابت ندارد. بااینحال باید دارایی و بهره لازم و کارمزد شبکه را بررسی کرد؛ شرایط سرویسها یکسان نیست.
۴. آیا استفاده کاربران ایرانی از پروتکلهای وامدهی مجاز است؟
نمیتوان برای همه سرویسها حکم یکسان داد. مقررات و شرایط دسترسی هر پروتکل، رابط کاربری، محل سکونت و گاهی وضعیت احراز هویت باید از منابع رسمی همان سرویس بررسی شود.