
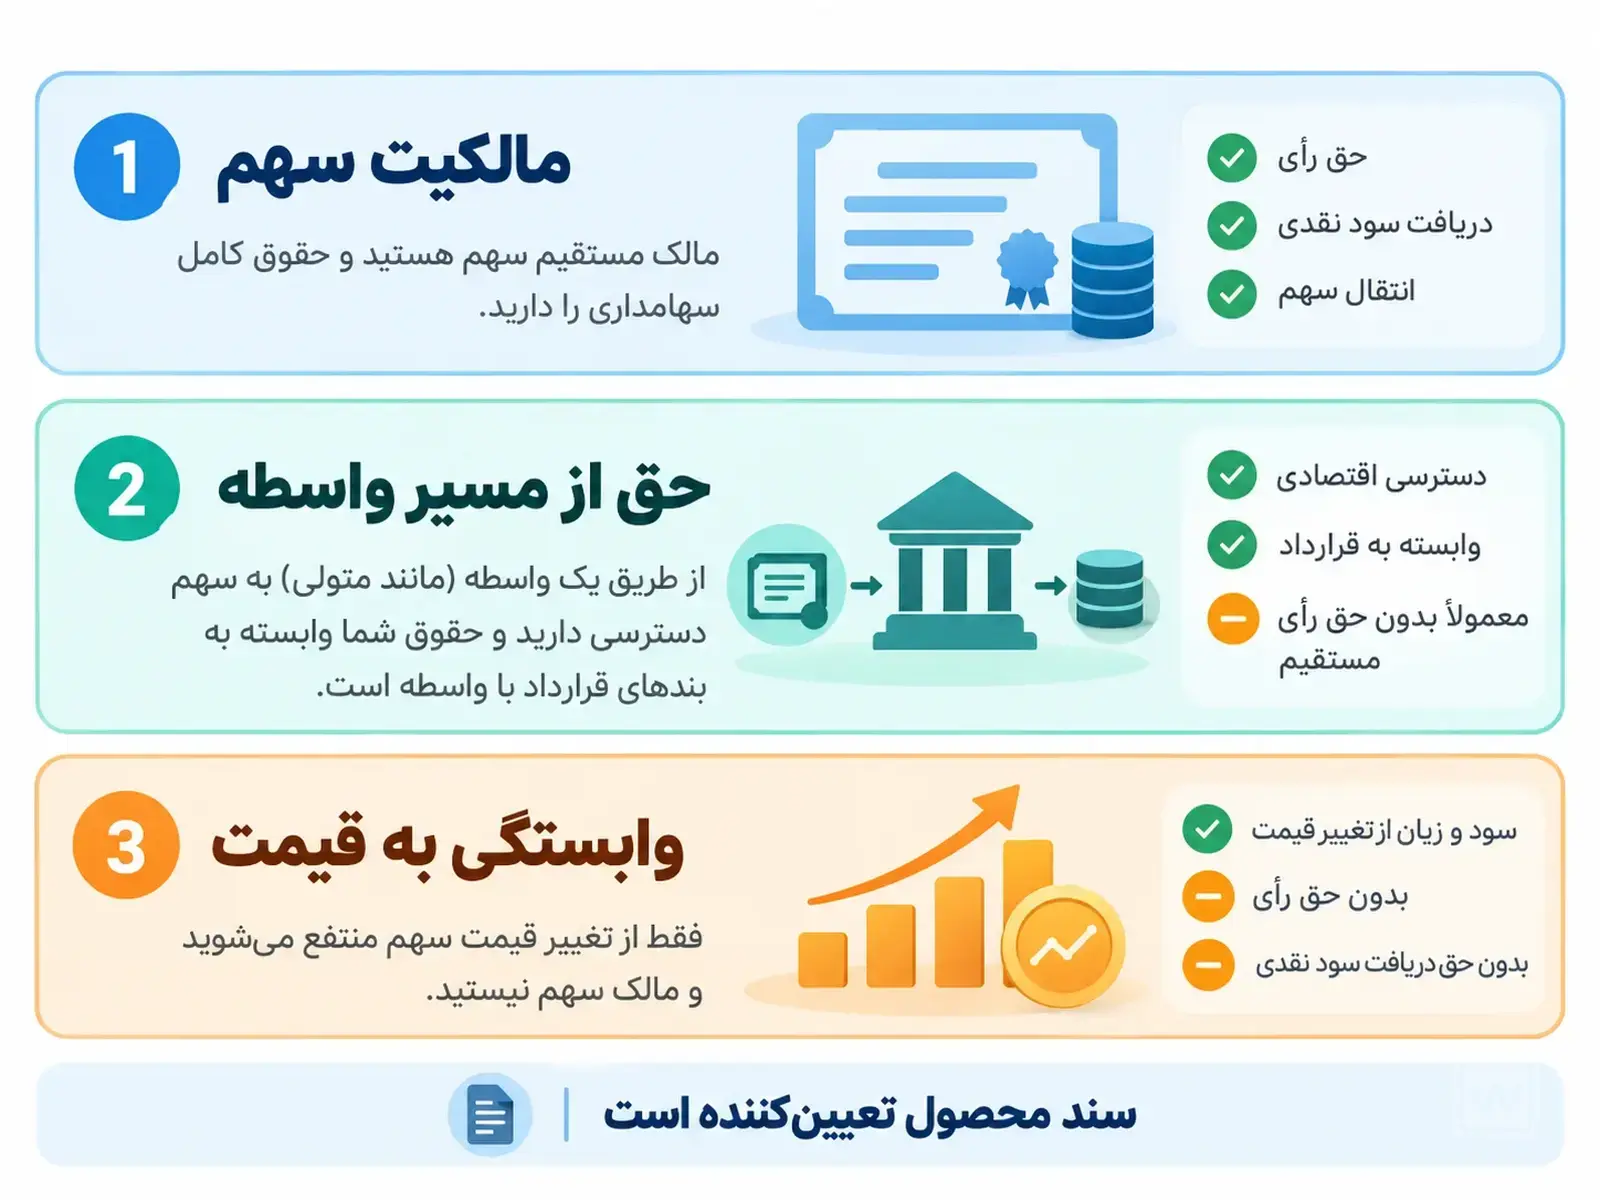
وقتی توکنی با نام یک شرکت بورسی میخریم، دقیقا مالک چه چیزی میشویم؟ پاسخ همیشه «سهم همان شرکت» نیست. گاهی توکن خود سهم را نمایندگی میکند، گاهی از طریق یک واسطه حق مالی به ما میدهد و گاهی فقط تغییرات قیمت سهم را دنبال میکند. برای اینکه این مدلها را اشتباه نگیریم، باید ببینیم سند محصول چه حقوقی برای دارنده توکن تعریف کرده است.
سهام توکنیزهشده چیست و چه ارتباطی با RWA دارد؟
فرض کنیم میخواهیم روی سهام یک شرکت فناوری سرمایهگذاری کنیم. در روش معمول از کارگزاری واجد شرایط سهم یا حقی نسبت به آن میخریم. در روش توکنیزهشده، یک توکن هم وارد ماجرا میشود؛ اما باید بررسی کنیم آیا انتقال این توکن از نظر حقوقی انتقال سهم است یا تنها انتقال یک تعهد قراردادی. ثبت روی بلاکچین به خودی خود پاسخ این سوال را مشخص نمیکند.
توکنسازی سهام یکی از زیرشاخههای «توکنسازی داراییهای دنیای واقعی» یا RWA است. داراییهای واقعی در این اصطلاح فقط چیزهای فیزیکی نیستند؛ اوراق قرضه، سهام و صندوقهای سرمایهگذاری هم در همین گروه قرار میگیرند. موضوع این مقاله آموزش عمومی تمام داراییهای توکنی نیست؛ میخواهیم ببینیم وقتی دارایی پایه «سهام شرکت» است، مالکیت، سود، حق رای، معامله و بازخرید چگونه تعریف میشوند.
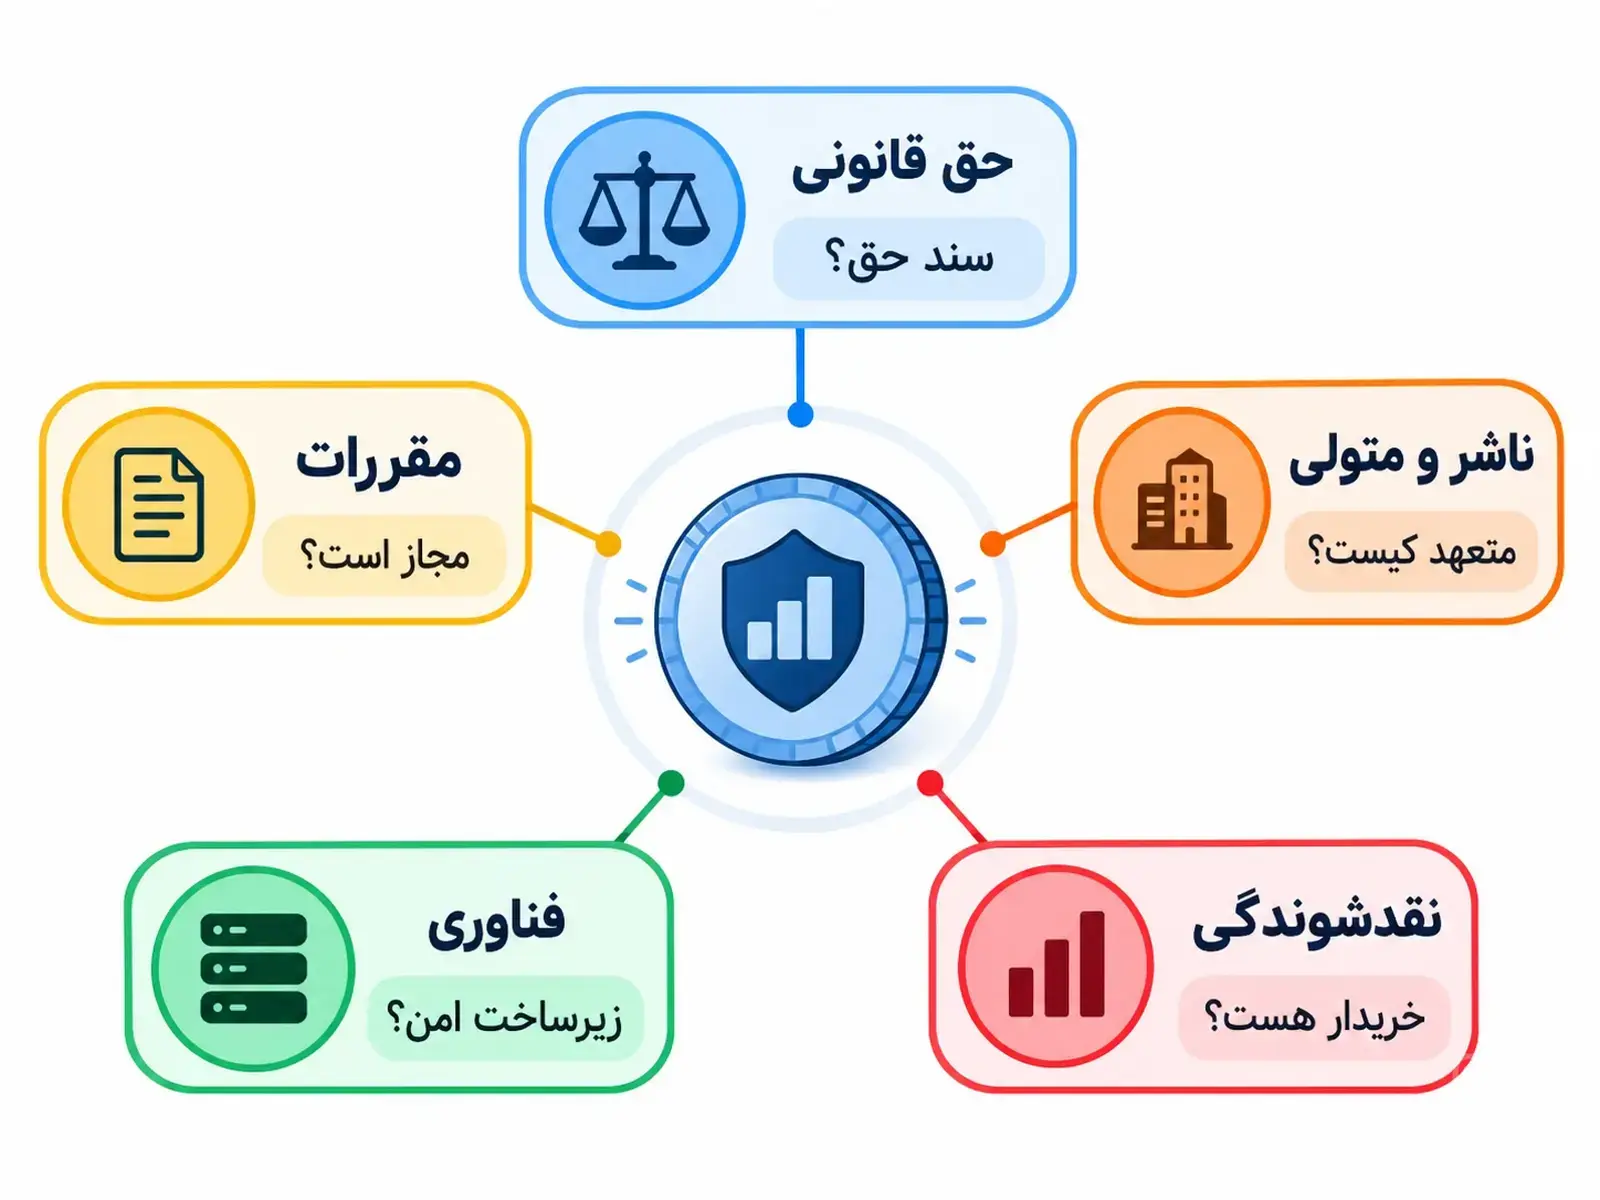
بیایید سه لایه را از همین ابتدا جدا نگه داریم: «سهم پایه» یعنی دارایی یا اوراق مالی شرکت، «حق دارنده توکن» یعنی آنچه طبق قرارداد میتوانید مطالبه کنید، و «ثبت روی بلاکچین» یعنی روش فنی نشاندادن و انتقال واحدها. این سه لایه ممکن است بهخوبی با هم هماهنگ باشند یا فاصله مهمی بین آنها وجود داشته باشد.
سهام توکنیزهشده با سهام واقعی و قراردادهای مبتنی بر قیمت چه تفاوتی دارد؟
تصور کنید روی کیف پول شما نام یک شرکت مشهور دیده میشود. آن نام بهتنهایی نمیگوید به مجمع سهامداران دعوت میشوید یا نه، سود نقدی میگیرید یا نه، و اگر صادرکننده توکن ورشکست شد، طلب شما از چه کسی است. پاسخ این سوالها به شکل حقوقی محصول بستگی دارد. این جدول برای مقایسه ساختارهاست و جایگزین خواندن اسناد یک توکن مشخص نمیشود.
| ساختار | چه حق یا دارایی دارید؟ | در برابر چه کسی حق دارید؟ | حق رای | سود و اقدامات شرکتی | ریسک اصلی |
|---|---|---|---|---|---|
| سهم در کارگزاری معمولی | سهم یا حق نگهداری اوراق طبق قواعد بازار | شرکت، کارگزار و نهادهای مربوط طبق قانون | طبق طبقه سهم و سازوکار کارگزاری | طبق حقوق سهم و مقررات نگهداری | نوسان بازار و ریسک واسطه نگهدارنده |
| توکن ناشرمحور | اوراق صادرشده به شکل توکن، با حقوق طبقه تعریفشده | شرکت ناشر یا نماینده قانونی | بسته به طبقه سهم، میتواند برقرار باشد | طبق شرایط انتشار همان اوراق | اختلال ثبت قانونی و محدودیت انتقال |
| توکن با ساختار امانی | حق مستقیم یا غیرمستقیم نسبت به اوراق نزد واسطه | متولی یا واسطه مطابق سند | بسته به نوع حق و قرارداد | طبق سند و نحوه اجرای واسطه | ریسک طرف مقابل و اجرای قرارداد |
| توکن یا گواهی قیمتمحور | طلب یا قرارداد متصل به بازده سهم | صادرکننده ابزار مالی | بهطور معمول حق رای شرکت پایه ندارد | فقط به شکلی که سند ابزار مقرر کرده | ریسک اعتبار ناشر و اختلاف با عملکرد سهم |
یک نکته تخصصی اما مهم: «پشتوانهدار» و «امانی» همیشه یک معنای حقوقی ندارند. محصولی میتواند واقعا سهم پایه را نگهداری کند ولی به دارنده توکن فقط یک گواهی بدهی با ارزش وابسته به همان سهم بدهد. در مقابل، بعضی ساختارهای امانی حق اوراق بهادار قابل مطالبه از واسطه ایجاد میکنند. بنابراین از روی ادعای «پشتوانه یکبهیک» نمیشود به حق رای یا مالکیت مستقیم رسید.
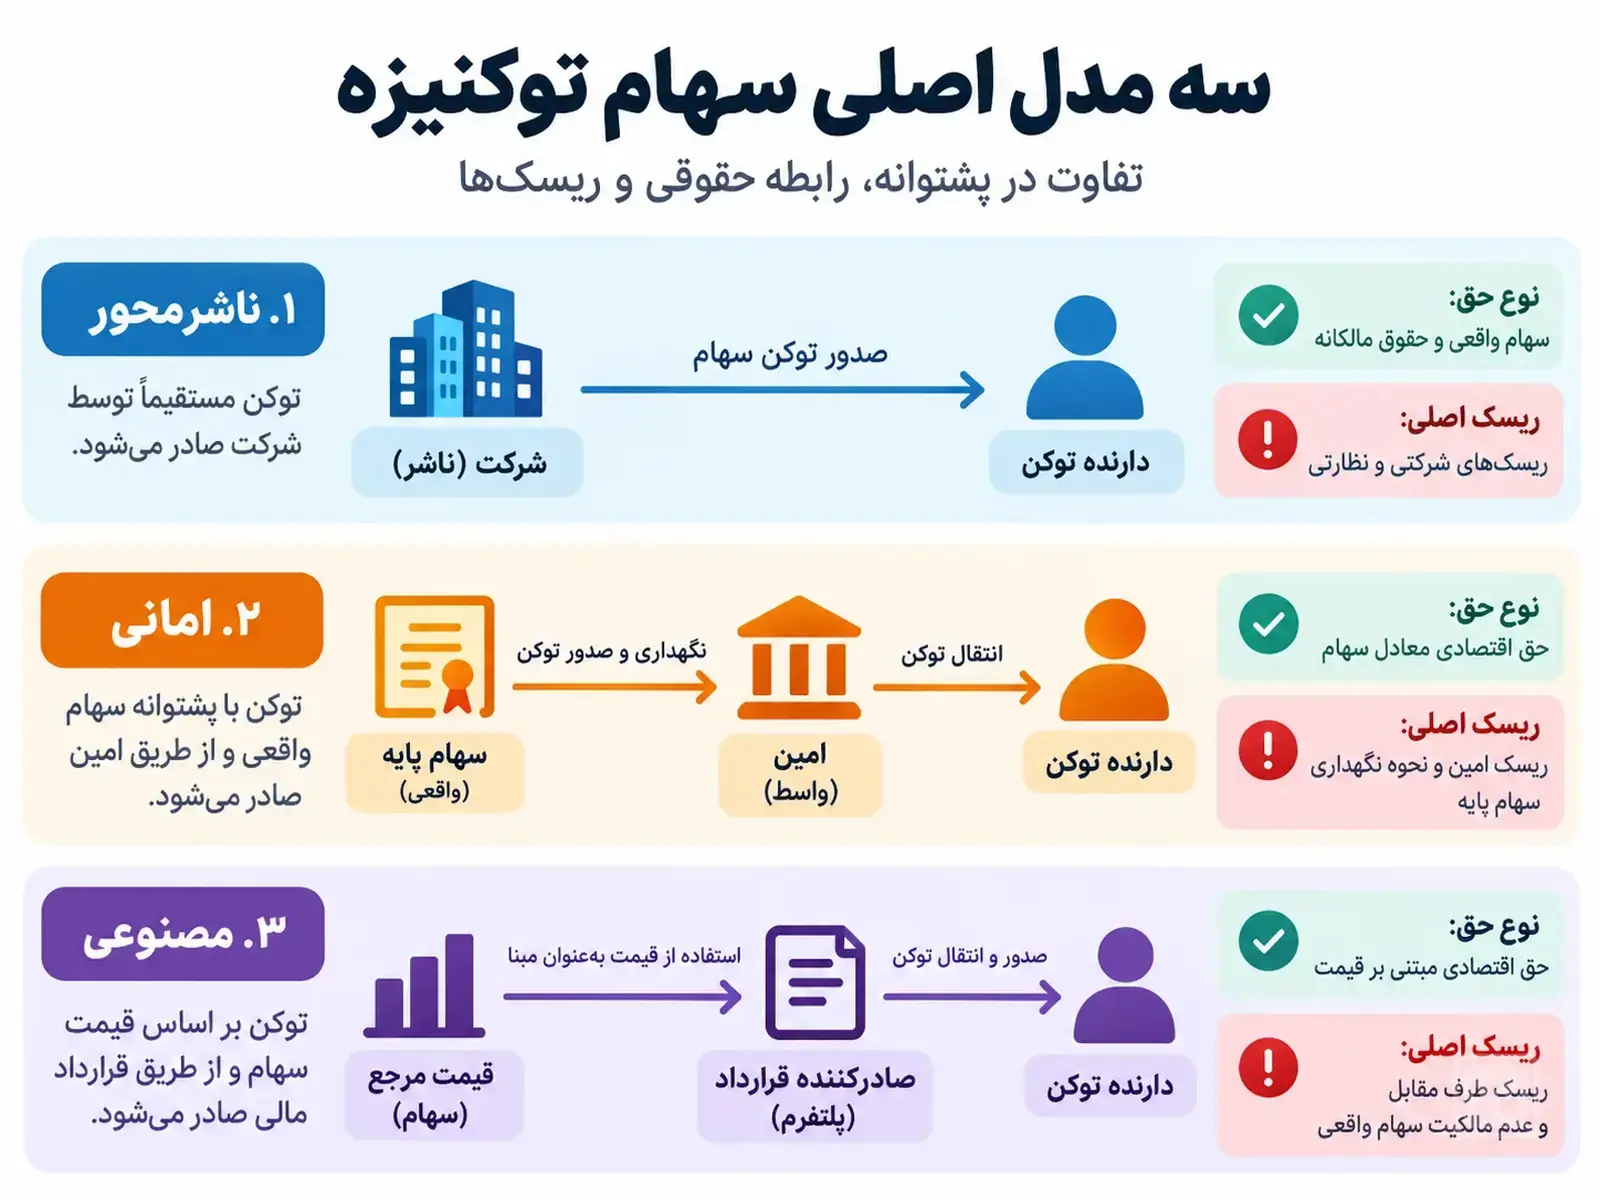
سه مدل اصلی سهام توکنیزهشده چگونه کار میکنند؟
مدل ناشرمحور؛ وقتی شرکت خودش توکن صادر میکند
در ساختار ناشرمحور، شرکت صادرکننده سهام یا نماینده او، دفتر ثبت مالکیت را با شبکه بلاکچینی هماهنگ میکند. اگر انتقال توکن طبق سازوکار رسمی بهمعنای انتقال سهم باشد، دارنده میتواند حقوق مربوط به طبقه همان سهم را داشته باشد. این حقوق ممکن است شامل رای، سود نقدی و حق مطالبه از شرکت شود. با اینهمه، باید دید توکن همان سهام عادی است یا نوع تازهای از اوراق که حقوق متفاوتی دارد.
مزیت چنین ساختاری، روشنتر بودن رابطه با ناشر است؛ اما مشکلاتی مثل اشتباه در ثبت مالک، محدودیت معامله اوراق، مسدود شدن توکن و سازگاری دفترهای قانونی هنوز اهمیت دارند. انتقال فنی در یک شبکه الزاما به معنی حذف مسوولیتهای حقوقی شرکت نیست.
مدل امانی؛ وقتی واسطه سهم را نگه میدارد
در مدل امانی، سهم در حساب یک کارگزار یا متولی نگهداری میشود و دارنده توکن از مسیر واسطه به حق مالی مرتبط با آن دسترسی پیدا میکند. حق شما ممکن است مانند حقوق صاحب اوراق نزد کارگزار تعریف شده باشد، اما باید در سند مشخص شود که حق رای و سود چگونه منتقل میشود، مسوول اجرای تعهد کیست و داراییها در زمان مشکل مالی واسطه چه وضعیتی دارند.
در این مدل پرسیدن «چه کسی واقعا سهم را نگه میدارد؟» ضروری است. نام حقوقی متولی، شیوه تفکیک حسابها، امکان حسابرسی و راه مطالبه حق معمولا از خود تعداد توکنهای روی بلاکچین مهمترند.
مدل مصنوعی؛ وقتی فقط بازده سهم را دنبال میکنید
محصول مصنوعی ممکن است ارزش خود را از سهم یک شرکت بگیرد، اما دارنده آن حقی علیه شرکت اصلی نداشته باشد. طرف قرارداد شما صادرکننده ابزار است و پرداخت نهایی به مفاد همان قرارداد وابسته میشود. شاید قیمت توکن در روزهای عادی بسیار نزدیک به قیمت سهم حرکت کند، اما این شباهت به معنای داشتن سهم یا دریافت رای نیست.
برای روشن شدن تفاوت، مثال کاملا فرضی زیر را در نظر بگیرید: هر سهم شرکت خیالی «آفتاب» ۱۰۰ دلار است. شما ۰٫۲ واحد از سه ابزار متفاوت با نماد فرضی AFT میخرید و برای هرکدام ۲۰ دلار میپردازید. اگر قیمت مرجع ۱۰ درصد رشد کند و ارزش هر ابزار هم دقیقا همانقدر بالا برود، ارزش هر موقعیت به ۲۲ دلار میرسد؛ یعنی ۲ دلار سود پیش از هزینهها. اما در ابزار ناشرمحور ممکن است حقوق سهامداری داشته باشید؛ در ابزار امانی از واسطه مطالبه کنید؛ و در ابزار مصنوعی فقط طلب قراردادی به ارزش ۲۲ دلار داشته باشید. محاسبه یکسان، حق قانونی یکسان ایجاد نمیکند؛ حتی یکسان بودن بازده در دنیای واقعی هم تضمین نشده است.
از انتشار توکن تا معامله و بازخرید چه اتفاقی میافتد؟
نقش ناشر، متولی و دفتر ثبت مالکیت
اول باید معلوم باشد ابزار را چه نهادی صادر کرده و چه چیزی پشت آن قرار دارد. در بعضی ساختارها شرکت اصلی ناشر است. در بعضی دیگر، شرکت واسط توکن صادر میکند و سهم پایه نزد متولی جداگانه نگهداری میشود. دفتر ثبت مالکیت هم تعیین میکند دارنده قانونی اوراق یا حق مربوط کیست. موجودی کیف پول نشان میدهد یک آدرس کنترل چه توکنی را در اختیار دارد، اما بهتنهایی نام مالک قانونی سهم اصلی را ثابت نمیکند.
بازار اولیه چه تفاوتی با بازار ثانویه دارد؟
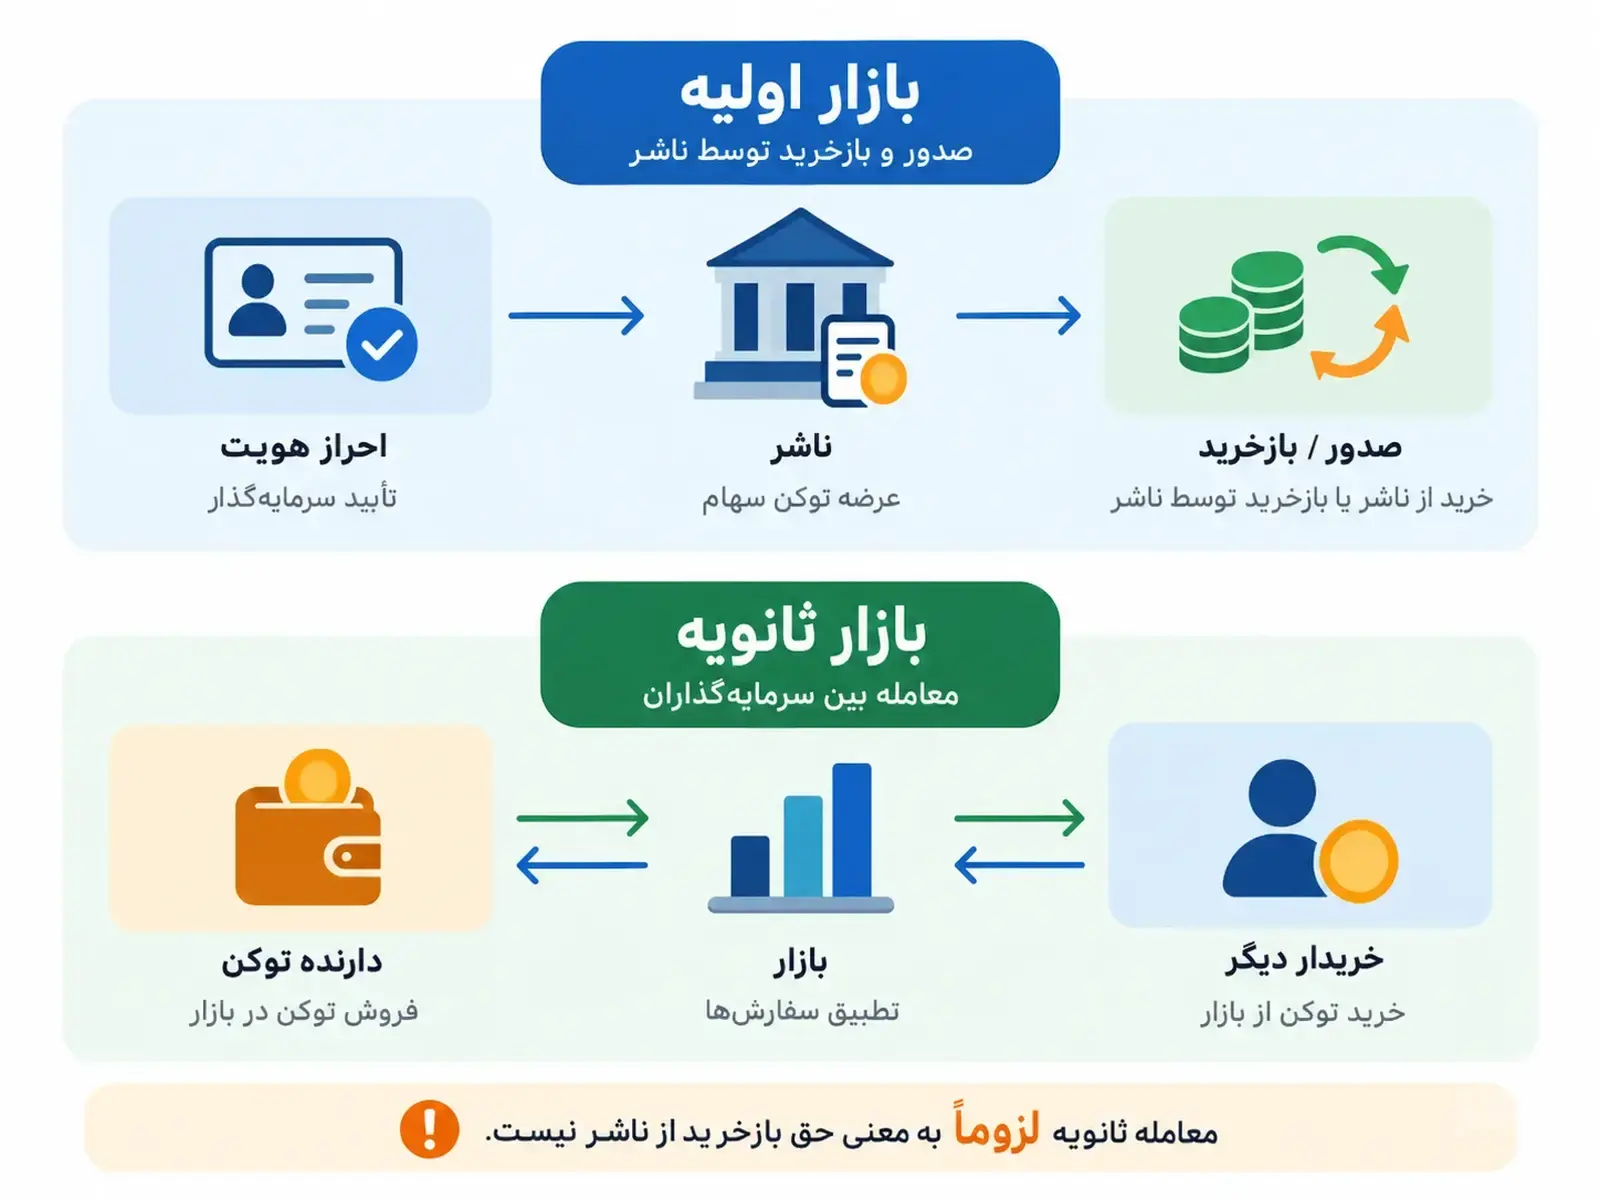
بازار اولیه جایی است که واحد جدید منتشر یا از مسیر ناشر بازخرید میشود. برای استفاده مستقیم از آن معمولا باید شرایط پذیرش مشتری را داشته باشید؛ احراز هویت، کشور محل اقامت، حداقل مقدار و ساعات فعالیت ممکن است محدودیت ایجاد کنند. در بازار ثانویه، توکنی که قبلا منتشر شده میان خریدار و فروشنده معامله میشود؛ مثلا در یک صرافی یا بستر سازگار با قرارداد هوشمند.
این دو مسیر را نباید یکی گرفت. ممکن است بتوانید توکن را در بازار ثانویه بخرید، اما واجد شرایط تبدیل مستقیم آن به سهم یا پول نزد ناشر نباشید. معامله شبانهروزی هم ویژگی عمومی تمام محصولات نیست؛ برخی بازارهای ثانویه خارج از ساعت بازار سهام فعالاند، درحالیکه صدور و بازخرید اولیه زمانبندی جداگانه دارد.
آیا نهاییشدن تراکنش بلاکچینی یعنی تسویه قانونی انجام شده؟
خیر، لزوما نه. انتقال توکن ممکن است سریع تایید شود، ولی هماهنگی با دفتر ثبت، نگهداری دارایی پایه، انتقال تعهد یا تسویه وجه هنوز مراحل دیگری داشته باشد. برای مثال، اگر شرکت واسطه باید سهم را در حساب امانی نگه دارد، ارسال توکن بین دو کیف پول بهخودیخود ثابت نمیکند همه تعهدات پشتوانه نیز در همان لحظه و بدون خطا انجام شدهاند.
به همین خاطر لازم است بدانید انتقال روی زنجیره در متن قرارداد دقیقا چه اثری دارد: فقط تغییر دارنده توکن را ثبت میکند یا از نظر حقوقی انتقال حق اوراق هم محسوب میشود؟ پاسخ را طراحی فنی بهتنهایی تعیین نمیکند.
خریدار توکن سهام چه حقوقی دارد؟
حق رای، سود نقدی و رویدادهای شرکتی
حق رای معمولا به طبقه سهم و مقررات آن مربوط است. در توکن ناشرمحور، اگر همان حقوق سهام عادی منتقل شده باشد، رایدادن هم میتواند جزیی از بسته حقوقی باشد. در شکل امانی، احتمال دارد واسطه رای را به نمایندگی اجرا کند یا طبق اسناد روش دیگری داشته باشد. در ابزار صرفا قیمتمحور نباید بدون دلیل انتظار حق رای شرکت اصلی را داشت.
درباره سود نقدی هم یک روش ثابت وجود ندارد. بعضی قراردادها پرداخت مستقیم را پیشبینی میکنند، برخی سود دریافتی را دوباره سرمایهگذاری میکنند و برخی ارزش توکن یا تعداد واحدها را تعدیل میکنند. تقسیم سهام یا ادغام شرکت نیز ممکن است روی مقدار توکن، ارزش آن یا شرایط تسویه اثر بگذارد. اگر در اسناد فقط نوشته شده «منافع اقتصادی مرتبط با سهم»، باید جزییات اجرای این رویدادها را هم پیدا کنید.
آیا میشود توکن را به سهم واقعی تبدیل کرد؟
بعضی محصولات برای مشتریان واجد شرایط، تبدیل به سهم یا بازخرید نقدی دارند؛ بعضی فقط مسیر فروش در بازار ثانویه را فراهم میکنند. حتی اگر بازخرید ممکن باشد، محدودیت حداقل مبلغ، زمان پردازش، احراز هویت و قوانین کشورها میتواند مانع استفاده عملی شما شود. حق بازخرید یک ویژگی قراردادی است، نه امتیازی خودکار برای همه توکنهای سهام.
مزایای سهام توکنیزهشده چیست و کجا محدود میشود؟
نخستین مزیت، انعطاف در اندازه و شیوه جابهجایی دارایی است. بعضی توکنها امکان نگهداری مقدار کسری از یک واحد را فراهم میکنند. انتقال آنها میان کیف پولهای سازگار هم میتواند سادهتر از جابهجایی سنتی بعضی ابزارهای مالی باشد. البته در بسیاری از بازارها، خرید کسری از سهام از طریق کارگزاریهای معمول هم ممکن است؛ پس این قابلیت منحصر به بلاکچین نیست.
مزیت دیگر، اتصال برخی توکنها به خدمات مالی غیرمتمرکز است. ممکن است یک پروتکل توکن سهام را بهعنوان وثیقه بپذیرد یا معامله آن را در بستر دیگری ممکن کند. اما این دسترسی به معنی حمایت یکسان قانونی یا امنیت قطعی نیست. وثیقهگذاری، ریسک قرارداد هوشمند و احتمال لیکویید شدن را به ریسک خود دارایی اضافه میکند.
زمان معامله هم گاهی طولانیتر از ساعات بورس پایه است. نقطه ضعف اینجاست که بیرون از ساعت بازار رسمی، قیمتگذاری میتواند با عمق کمتر سفارشها انجام شود. در چنین شرایطی اختلاف قیمت خرید و فروش یا فاصله قیمت توکن با ارزش مرجع بیشتر میشود. اینکه پلتفرم باز باشد، به معنای وجود خریدار کافی در هر قیمت نیست.
مهمترین ریسکهای سهام توکنیزهشده
ریسک اول، ابهام در مالکیت و حق مطالبه است. اگر سند محصول فقط حق دریافت مبلغی وابسته به قیمت سهم را به شما بدهد، نمیتوانید با نشان دادن موجودی توکن، خودتان را صاحب قانونی سهام آن شرکت معرفی کنید. حتی در ساختار پشتوانهدار هم باید تفاوت میان مالکیت مستقیم و حق قراردادی روشن شود.
ریسک دوم به صادرکننده و متولی برمیگردد. ممکن است دارایی پایه واقعا نگهداری شود، اما هنگام ورشکستگی، توقف خدمات یا اختلاف حقوقی، گرفتن حق شما زمانبر یا پرهزینه باشد. عبارت «حساب تفکیکشده» اطلاعات مفیدی است، ولی نمیتواند جای بررسی قرارداد نگهداری، اولویت طلبکاران و سازوکار وصول مطالبات را بگیرد.
ریسک سوم، نقدشوندگی و اختلاف قیمت است. توکن ممکن است در شرایط خاص خریدار نداشته باشد یا با اسپرد بالا فروخته شود.
ریسک چهارم فنی است: خطای قرارداد هوشمند، گمشدن کلید خصوصی، فرستادن دارایی به شبکه اشتباه، اختلال پل میانزنجیرهای یا داده نادرست اوراکل. اوراکل سامانهای است که اطلاعات بیرون از بلاکچین، مثل قیمت مرجع، را به یک برنامه روی زنجیره میرساند.
ریسک پنجم به قوانین و دسترسی مربوط میشود. ابزار اوراق بهادار ممکن است در هر کشور شرایط عرضه و مجوز متفاوتی داشته باشد؛ قابلیت انتقال یک توکن بین کیف پولها به معنای مجاز بودن عرضه آن در هر منطقه نیست. برای کاهش این ابهامها، باید هم سند حقوقی و هم سازوکار فنی محصول را بررسی کرد؛ هیچکدام بهتنهایی کافی نیست.
نمونه واقعی: xStocks دقیقا چه حقی به دارنده میدهد؟
برای اینکه تفاوتها ملموستر شود، به xStocks نگاه کنیم. طبق مستندات رسمی این مجموعه، ناشر ابزارها شرکت Backed Assets (JE) Limited است و هر xStock در قالب «گواهی رهگیری» منتشر میشود. صادرکننده اعلام میکند داراییهای پایه مربوط به هر محصول با نسبت یکبهیک نزد متولیان در حسابهای تفکیکشده نگهداری میشوند. اینها مشخصات ساختاری اعلامشده توسط خود ناشرند، نه تضمین مستقل عملکرد یا بازگشت سرمایه.
جزییات تعیینکننده در همان اسناد حقوقی آمده: xStocks ابزار مالی با مواجهه اقتصادی نسبت به سهم یا صندوق پایه هستند و به دارنده حق رای سهامداری شرکت اصلی نمیدهند. بنابراین حتی محصولی که پشتوانه آن سهم واقعی است، لزوما شما را سهامدار مستقیم آن شرکت نمیکند. برای فهمیدن امکان مطالبه وجه و سازوکار برخورد با مشکل ناشر باید امیدنامه و شرایط نهایی محصول مشخص را خواند.
در راهنمای رسمی xStocks، بازار اولیه برای صدور و بازخرید مستقیم، نیازمند پذیرش مشتری و احراز هویت معرفی شده و بازار ثانویه امکان انتقال و معامله در بعضی پلتفرمها را فراهم میکند. ناشر همچنین میگوید سود نقدی سهم پایه پس از کسورات مربوط دوباره سرمایهگذاری میشود و اثر آن از طریق تعدیل واحدها روی زنجیره منعکس میشود. این روش مربوط به همین مجموعه است و نباید آن را به تمام سهام توکنیزهشده تعمیم داد.
هدف از آوردن این مثال معرفی یک راه خرید نیست؛ صرفا میخواهیم ببینیم چرا در بررسی محصول، عبارت «پشتوانه ۱:۱» کافی نیست و حق رای، بازخرید و رابطه حقوقی باید جداگانه بررسی شوند.
کاربران ایرانی با چه محدودیتهایی روبهرو هستند؟
برای کاربر ایرانی، موضوع فقط پیدا کردن یک بازار برای خرید توکن نیست. باید پرسید آیا صادرکننده به فرد ساکن ایران خدمات میدهد، احراز هویت او را میپذیرد و در صورت نیاز بازخرید یا رسیدگی به اختلاف را فراهم میکند یا نه. ممکن است انتقال توکن روی بلاکچین از نظر فنی انجام شود، اما خدمات حقوقی یا مالی ناشر برای همان فرد در دسترس نباشد.
ملیت، محل اقامت و محل استفاده از خدمات همیشه یک معیار واحد نیستند. همچنین قابل مشاهده بودن یک محصول در صرافی یا کیف پول، سند مجاز بودن خرید، نگهداری یا بازخرید آن برای کاربران همه کشورها محسوب نمیشود. حتی نبود نام ایران در یک صفحه کوتاه از محدودیتها هم بهتنهایی به معنای تایید خدمات به کاربران ساکن ایران نیست.
اگر مسیر بازخرید، نوع مدارک مورد نیاز یا مرجع رسیدگی به مطالبات برای شما روشن نیست، این ابهام را باید یک ریسک واقعی بدانید. استفاده از هویت نادرست یا دور زدن فرایندهای احراز هویت هم میتواند وضعیت دسترسی به دارایی را بدتر کند. در این مطلب درباره مجاز بودن یا نبودن یک توکن خاص برای تمام کاربران ایرانی حکم کلی نمیدهدیم؛ شرایط همان محصول باید در زمان تصمیم از اسناد رسمی بررسی شود.
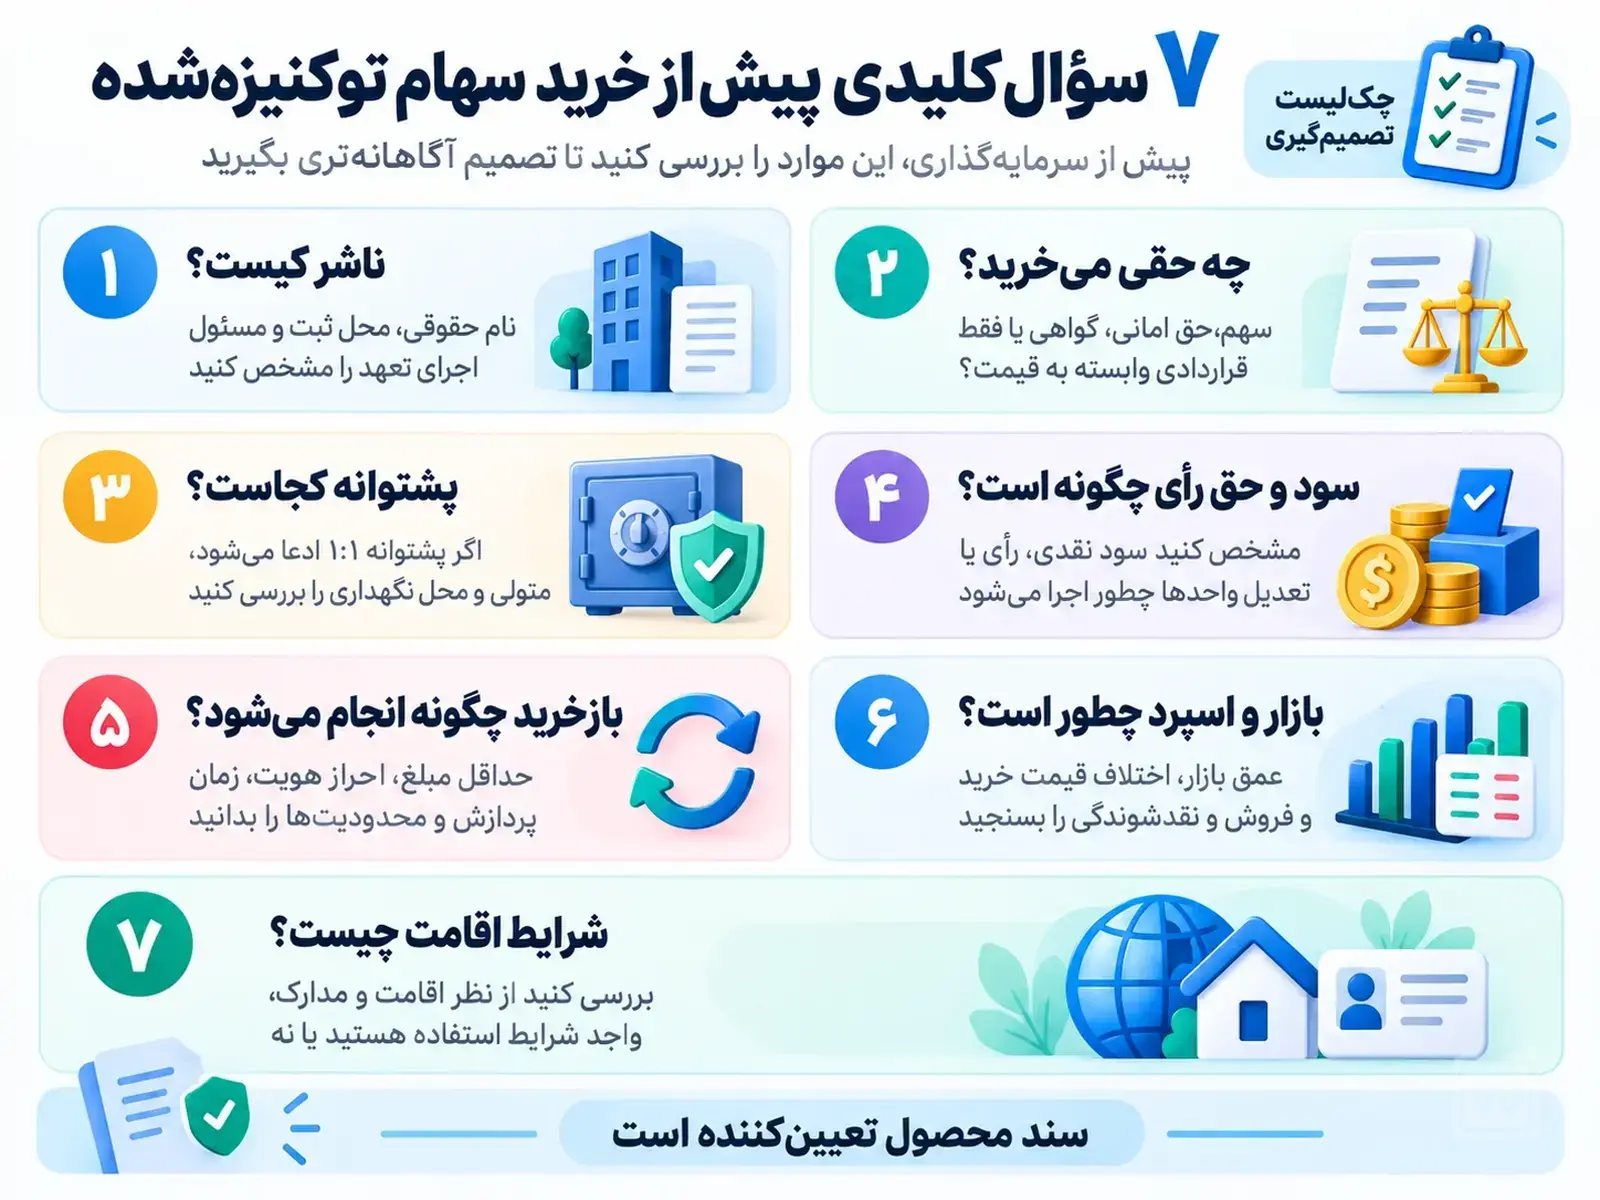
پیش از خرید یا نگهداری توکن سهام این هفت سوال را بررسی کنید
این پرسشها قرار نیست تضمین کنند یک محصول بیخطر است. هدفشان این است که مشخص شود برای تحلیل اولیه چه اطلاعات مهمی را هنوز ندارید. بهتر است پاسخها را از اسناد ناشر، شرایط عرضه و اطلاعات متولی پیدا کنید؛ نه از یک پست تبلیغاتی.
- ناشر واقعی کیست؟ نام حقوقی، محل ثبت و طرفی که مسوول انجام تعهد است مشخص شده؟
- چه حقی میخرید؟ سهم با حقوق سهامداری، حق امانی، گواهی بدهی یا فقط قراردادی وابسته به قیمت؟
- پشتوانه در کجاست؟ اگر نسبت یکبهیک ادعا میشود، دارایی چهطور نگهداری و تفکیک میشود و متولی چه کسی است؟
- حق رای و سود چگونه اجرا میشود؟ آیا رای دارید، سود نقدی میگیرید یا فقط تعدیل ارزش و تعداد واحدها انجام میشود؟
- راه بازخرید و مطالبه چیست؟ حداقل مبلغ، احراز هویت، توقف بازار، ورشکستگی ناشر و روش وصول حق روشن است؟
- نقدشوندگی واقعی چقدر است؟ اسپرد، عمق سفارش، کارمزد، بازار مرجع و اختلاف قیمت بررسی شدهاند؟
- از نظر اقامت و مدارک واجد شرایط هستید؟ آیا اجازه استفاده از خدمات، انتقال و بازخرید در شرایط شما مستند است؟
اگر سه سوال «چه حقی دارم؟»، «از چه کسی مطالبه میکنم؟» و «چطور بازخرید میکنم؟» جواب روشنی ندارند، فقط نگاه کردن به نمودار قیمت احتمالا کمکی به تصمیمگیری درست نمیکند.
جمعبندی
سهام توکنیزهشده شکل تازهای از ثبت یا ارایه حقوق مالی مرتبط با سهام است، نه یک نوع واحد و تضمینشده از مالکیت. یک توکن ممکن است خود سهم باشد، از طریق واسطه حق اوراق ایجاد کند یا صرفا عملکرد قیمت سهم را دنبال کند. تفاوت این ساختارها هنگام دریافت سود، استفاده از حق رای، بازخرید و حتی در شرایط ورشکستگی تعیینکننده میشود.
اگر فقط نام یک شرکت را روی توکن ببینیم، هنوز نمیتوانیم نتیجه بگیریم سهامدار مستقیم آن هستیم. بهتر است بررسی را از سه سوال شروع کنیم: چه حقی داریم، این حق را از چه نهادی مطالبه میکنیم و در چه شرایطی امکان بازخرید وجود دارد؟ بعد از روشن شدن این موارد میتوانیم قیمت، نقدشوندگی و امکان انتقال توکن را با دید دقیقتری بسنجیم.
پرسشهای متداول
۱. اگر صادرکننده توکن ورشکست شود، دارایی من چه میشود؟
به نوع حق شما، قرارداد نگهداری پشتوانه و قواعد ورشکستگی در حوزه قضایی مربوط بستگی دارد. تفکیک داراییها ممکن است کمککننده باشد، اما تضمین بازیابی فوری یا کامل سرمایه نیست.
۲. اگر کلید خصوصی کیف پول گم شود، آیا میتوانم سهام توکنی را پس بگیرم؟
بازیابی به سازوکار فنی و حقوقی همان محصول بستگی دارد. برخی ناشران شاید با احراز هویت امکان مسدودسازی یا صدور مجدد داشته باشند؛ در محصولات دیگر، از دست رفتن کلید میتواند به از دست رفتن دسترسی منجر شود.
۳. آیا سهام توکنیزهشده در تعطیلات بورس هم معامله میشود؟
بعضی بازارهای ثانویه میتوانند خارج از ساعات رسمی بورس فعال باشند، اما این موضوع درباره همه محصولات صدق نمیکند و به معنی تضمین قیمت منصفانه یا نقدشوندگی نیست.
۴. سود نقدی سهام توکنیزهشده چگونه پرداخت میشود؟
روش واحدی وجود ندارد. ممکن است سود نقدی پرداخت شود، پس از کسورات دوباره سرمایهگذاری شود یا در ارزش و تعداد واحدهای توکن بازتاب پیدا کند. سند محصول تعیینکننده است.