
بازار سهام توکنیزهشده بزرگتر شده، اما معامله این داراییها هنوز همیشه با قیمت سهم اصلی انجام نمیشود. کوین متریکس در گزارش ۳ نوامبر ۲۰۲۶ (۱۲ آبان ۱۴۰۵) اعلام کرد ارزش بازار این گروه از توکنها از ۳ میلیارد دلار گذشته است. پژوهش تازه این شرکت در کنار رشد بازار، از اختلاف قیمت سهام توکنیزهشده با سهم پایه، کاهش نقدشوندگی هنگام تعطیلی بورس آمریکا و هزینههای پنهان اجرای معامله پرده برمیدارد.
این یافتهها از گزارش شماره ۳۸۸ مجموعه State of the Network به قلم کوپر دوشانگ به دست آمدهاند. ارقام آن به بازههای مشخص پژوهش مربوطاند؛ بنابراین نباید آنها را قیمت، حجم یا وضعیت لحظهای بازار در روز خواندن خبر بدانیم.
گزارش کوین متریکس از بازار ۳ میلیارد دلاری سهام توکنیزهشده چه میگوید؟
بر اساس دادههای بررسیشده در این گزارش، ارزش بازار توکنهایی که امکان مواجهه با قیمت سهام شرکتها را در بستر بلاکچین فراهم میکنند، از مرز ۳ میلیارد دلار عبور کرده است. در فاصله ۲۷ اکتبر تا ۲ نوامبر ۲۰۲۶ (۵ تا ۱۱ آبان ۱۴۰۵) نیز مجموع معاملات اسپات این محصولات در بازارهای زیر بررسی از ۲ میلیارد دلار فراتر رفته است. این دو عدد معیار یکسانی نیستند: ارزش بازار ارزش برآوردی توکنهای در گردش را نشان میدهد، درحالیکه حجم معامله ارزش خریدوفروش انجامشده در یک دوره است.
شرکتهایی مانند xStocks، Ondo Tokenized Stocks و bStocks محصولاتی عرضه میکنند که به سرمایهگذار امکان میدهند از طریق توکن با تغییرات قیمت سهام مرتبط شود. بااینحال، پشت نام یک شرکت بورسی ممکن است قراردادها و حقوق متفاوتی قرار داشته باشد. داشتن توکنی با نام انویدیا، خودبهخود به معنی داشتن همان حق رای، حق دریافت سود نقدی یا امکان تحویل سهم واقعی برای همه دارندگان نیست.
جذابیت اصلی بازار جدید، ادامه معامله در ساعاتی است که بورس سنتی آمریکا بسته است. اما باز بودن شبانهروزی سامانه معاملات به معنای حضور همیشگی خریدار و فروشنده کافی نیست. ممکن است برای یک توکن در چند صرافی قیمتهای مختلفی دیده شود؛ حتی اگر همه این بازارها به ارزش یک سهم مشخص اشاره کنند. کوین متریکس دقیقا همین فاصله میان دسترسی همیشگی و کیفیت واقعی معامله را بررسی کرده است.
قیمت توکن انویدیا با سهام واقعی چقدر اختلاف داشت؟
یکی از بخشهای مهم پژوهش به دو محصول مرتبط با سهام انویدیا اختصاص دارد: NVDAx از مجموعه xStocks و NVDAon از محصولات Ondo. هر دو با قیمت سهم انویدیا در بورس آمریکا مقایسه شدهاند، اما دو ابزار با ناشر و ساختار جداگانهاند. بنابراین نمیشود عملکرد یکی را به دیگری یا به تمام سهام توکنیزهشده تعمیم داد.
در بازه ۲۷ اکتبر تا ۲ نوامبر، NVDAx در ۵۸٫۶ درصد از ساعتهای باز بودن بازار سهام آمریکا گرانتر از سهم پایه معامله شده است. میانگین این اختلاف فقط در ساعتهایی که قیمت توکن بالاتر بود، ۳٫۱ واحد پایه ثبت شد. برای NVDAon، سهم ساعتهای دارای اختلاف مثبت ۸۸٫۹ درصد و میانگین اختلاف در همان ساعتها ۱۴٫۱ واحد پایه بوده است.
| محصول مورد بررسی | سهم ساعتهای دارای قیمت بالاتر | میانگین اختلاف در همان ساعتها |
|---|---|---|
| NVDAx از xStocks | ۵۸٫۶٪ | ۳٫۱ واحد پایه |
| NVDAon از Ondo | ۸۸٫۹٪ | ۱۴٫۱ واحد پایه |
هر واحد پایه (bps) برابر با ۰٫۰۱ درصد است؛ بنابراین ۳٫۱ واحد پایه معادل ۰٫۰۳۱ درصد و ۱۴٫۱ واحد پایه معادل ۰٫۱۴۱ درصد میشود. این اعداد میانگین کل ساعتها نیستند و فقط وضعیت ساعتهای دارای اختلاف مثبت را توصیف میکنند. همچنین این نتیجه به معنی گرانتر بودن همیشگی توکن نیست؛ در زمانهای دیگر، قیمت ممکن است برابر یا پایینتر از سهم پایه باشد.
بازار محل معامله هم نتیجه را تغییر میدهد. طبق همین گزارش، بازار NVDAx در کراکن طی ساعتهای عادی بورس بهطور متوسط حدود ۰٫۹ واحد پایه پایینتر از سهم انویدیا قیمت داشته است. تفاوت این عدد با میانگینهای دیگر یادآوری میکند که «قیمت توکن سهام» لزوما یک نرخ واحد در همه پلتفرمها نیست. بخشی از اختلاف میتواند به ساختار بازار، عرضه و تقاضا و شرایط اجرای سفارش در هر محل مربوط باشد.
چرا نقدشوندگی در زمان تعطیلی بورس آمریکا کاهش پیدا میکند؟
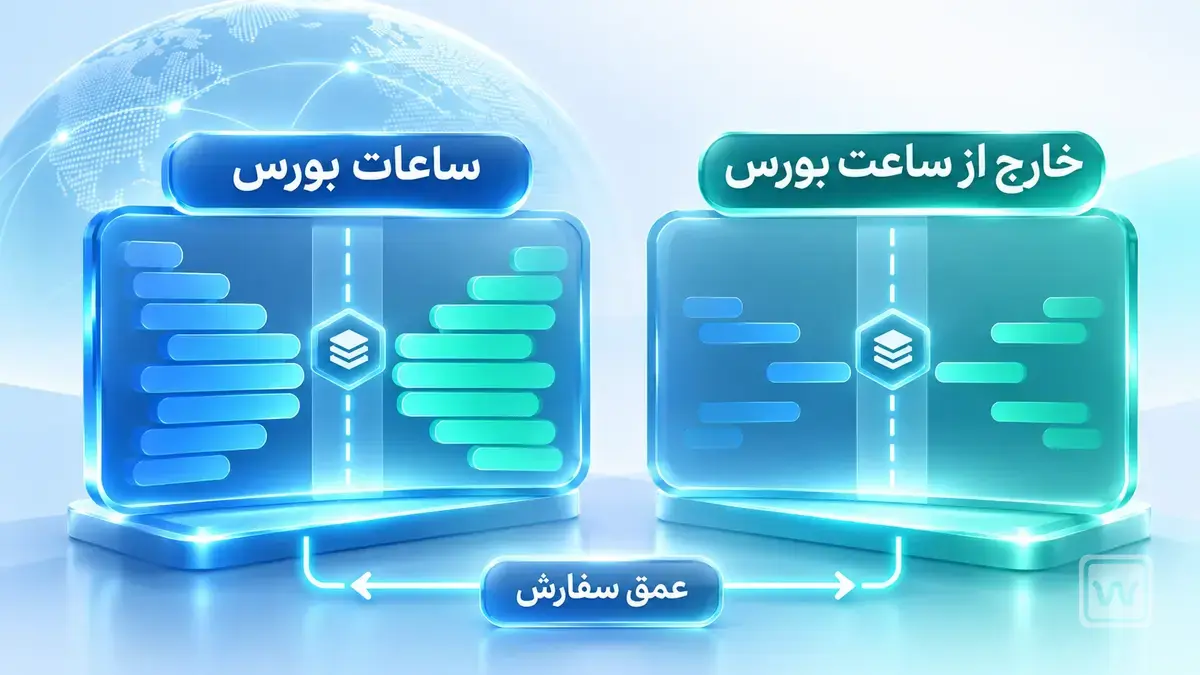
اگر معاملهگر تنها به عدد آخرین قیمت توجه کند، ممکن است متوجه نشود در همان قیمت چه مقدار توکن واقعا برای خرید یا فروش موجود است. عمق دفتر سفارش نشان میدهد در فاصلهای مشخص از قیمت میانی بازار، چه حجمی از سفارشهای آماده معامله قرار دارد. وقتی عمق کمتر میشود، یک سفارش نسبتا بزرگ ممکن است برای تکمیلشدن به قیمتهای نامطلوبتری برسد.
کوین متریکس گزارش داده است که در بازارهای NVDAx صرافیهای Bybit و MEXC، هنگام بستهبودن بورس آمریکا، عمق سفارشها در محدوده یک درصدی اطراف قیمت میانی بهطور متوسط ۱۹ درصد کمتر بوده است. در بازار Hyperliquid، کاهش عمق با همین تعریف تقریبا ۳۳ درصد گزارش شده است. این درصدها به بازارها و روش اندازهگیری مشخص مربوطاند و کاهش نقدشوندگی تمام توکنها یا همه صرافیها را نشان نمیدهند.
برای خواننده عادی، نتیجه عملی این است: امکان ثبت سفارش در نیمهشب لزوما به معنی امکان خرید مقدار دلخواه با آخرین قیمت نمایشدادهشده نیست. وقتی سفارشهای موجود کمحجمتر باشند، فاصله قیمت خرید و فروش یا هزینه پرشدن سفارش میتواند افزایش پیدا کند. از سوی دیگر، سفارشهای تازه و تغییر انتظار معاملهگران ممکن است قیمت توکن را در نبود معاملات سهم اصلی جابهجا کند.
پژوهش کوین متریکس رابطه حرکت NVDAx در ساعات بستهبودن بورس با قیمت بازگشایی بعدی انویدیا را هم بررسی کرده است. نتیجه نشان میدهد تغییرات ساعات ابتدایی پس از بستهشدن بازار، نشانه چندان نیرومندی از قیمت بازگشایی روز بعد نیستند؛ همگرایی قیمتها با نزدیکشدن به زمان بازگشایی بیشتر میشود. این یافته به معنای پیشبینی مطمین قیمت بازگشایی از روی توکن نیست.
آیا اختلاف قیمت بین صرافیها سود بدون ریسک ایجاد میکند؟
دیدن قیمت پایینتر یک توکن در یک صرافی و قیمت بالاتر همان دارایی در صرافی دیگر، در نگاه نخست شبیه فرصت آربیتراژ است. اما اختلافی که روی صفحه دیده میشود با سودی که پس از معامله باقی میماند، یکی نیست. خریدار باید از قیمت واقعی سفارش خرید و فروش، عمق دفتر، هزینه انتقال احتمالی، محدودیت برداشت و کارمزدهای مربوط عبور کند. بخشی از فاصله قیمتی ممکن است پیش از تکمیل دو معامله از بین برود.
گزارش کوین متریکس برای دادههای ژوین تا ۲ نوامبر ۲۰۲۶ (خرداد تا ۱۱ آبان ۱۴۰۵) نتیجه گرفته است که میانگین اسپرد و لغزش قیمت، اختلافهای مشاهدهشده را حتی برای سفارشهای ۱۰۰۰ دلاری و پیش از احتساب کارمزد از بین میبرده است. این یک نتیجه آماری درباره نمونه بررسیشده است، نه اثبات اینکه هیچ معامله آربیتراژی در هیچ زمانی سودآور نمیشود.
برای روشنترشدن موضوع، اسپرد همان اختلاف بهترین پیشنهاد خرید و فروش است؛ لغزش قیمت هم فاصله میان نرخ مورد انتظار و میانگین نرخ واقعی اجراست. ممکن است یک پلتفرم نرخ جذابتری نشان دهد، اما سفارش در حجم دلخواه با آن نرخ کامل نشود. همین موضوع توضیح میدهد چرا مقایسه یک عدد قیمت میان دو صرافی، بدون درنظرگرفتن حجم قابل معامله، تصویر ناقصی به دست میدهد.
این یافتهها برای معاملهگران چه معنایی دارد؟
گزارش ۳ نوامبر نشان میدهد رشد سهام توکنیزهشده واقعی است، اما این بازار از نظر کیفیت معامله هنوز ویژگیهای یکپارچه بازار رسمی سهام را ندارد. در یک طرف، دسترسی به قیمتگذاری شبانهروزی قرار گرفته و در طرف دیگر، اختلاف قیمت میان ناشران، بازارها و ساعتهای مختلف. نتیجه برای دارنده توکن میتواند تفاوت میان ارزش مشاهدهشده روی صفحه و وجهی باشد که از فروش واقعی دریافت میکند.
نکته مهم دیگر، تفاوت معامله توکن با حق دریافت سهم پایه است. در بعضی ساختارها، تنها شرکتکنندگان تاییدشده اجازه ایجاد یا بازخرید مستقیم توکن در برابر سهم اصلی را دارند. دارنده عادی ممکن است برای خروج، به بازار ثانویه وابسته بماند. از این گزارش نمیتوان نتیجه گرفت هر محصول به دارنده ایرانی حق سهامداری، حق رای یا امکان بازخرید مستقیم میدهد؛ این موارد به قرارداد ناشر و محدودیتهای خدمات مربوطاند.
برای بررسی یک محصول مشخص، سه پرسش کمک میکند نتیجههای این پژوهش را درست به کار ببریم:
- کدام محصول و ناشر؟ نماد مشابه لزوما به معنی حقوق قانونی یا شرایط بازخرید یکسان نیست.
- در چه ساعت و با چه حجمی؟ نرخ نمایشی را با عمق سفارش و قیمت واقعی قابل اجرا مقایسه کنیم.
- چه هزینه و محدودیتی؟ اسپرد، لغزش، کارمزد و شرایط دسترسی را پیش از فرض سودآوری بسنجیم.
در مجموع، خبر اصلی فقط عبور ارزش بازار از ۳ میلیارد دلار نیست. تصویر دقیقتر گزارش کوین متریکس این است که رشد اندازه بازار، بهتنهایی همگرایی قیمت یا اجرای ارزان معامله را تضمین نمیکند. تا وقتی نقدینگی میان چند ناشر و صرافی پراکنده است، زمان انجام معامله و عمق بازار میتوانند به اندازه قیمت سهم پایه برای نتیجه نهایی اهمیت داشته باشند.