
برای اینکه بفهمیم بازار نزولی بیت کوین تمام شده یا نه، تنها نگاه کردن به یک رشد کوتاهمدت کافی نیست. گزارش گلکسی ریسرچ در ۲۶ اکتبر ۲۰۲۶ (۴ آبان ۱۴۰۵) احتمال میدهد کف چرخه در ژوئن شکل گرفته و بازار وارد مرحله انباشت شده باشد. گلس نود در گزارش ۲۸ اکتبر ۲۰۲۶ (۶ آبان ۱۴۰۵) محتاطتر است: فشار فروش کمتر شده، ولی هنوز بازگشت گسترده تقاضا تایید نشده است. پس باید ببینیم هر دیدگاه به کدام داده تکیه دارد.
برای قضاوت بهتر، باید این دو حرف ظاهرا متناقض را کنار هم گذاشت. ممکن است فروشندگان ضعیف شده باشند، بدون اینکه خریداران بهاندازه کافی قدرت گرفته باشند. همین تفاوت، کلید فهم وضعیت بیت کوین در پایان اکتبر ۲۰۲۶ است. اعداد این گزارش مربوط به تاریخهای مشخص تحلیل منابعاند، نه قیمت لحظهای هنگام مطالعه شما.
چرا درباره پایان بازار نزولی بیت کوین اختلاف نظر وجود دارد؟
الکس ثورن، رییس تحقیقات گلکسی، در یادداشتی که ابتدا ۲۲ اکتبر ۲۰۲۶ (۳۰ مهر ۱۴۰۵) برای مشتریان منتشر شده و ۲۶ اکتبر ۲۰۲۶ (۴ آبان ۱۴۰۵) در دسترس عموم قرار گرفته، چهار استدلال اصلی دارد: برگشت سیگنالهای بلندمدت نمودار، خروج بخشی از سرمایههای کوتاهمدت و اهرمی، جذابترشدن روایت بیت کوین در برابر کاهش ارزش پول و افت توجه عمومی به این دارایی.
گلسنود در گزارش هفتگی خود، با دادههای عمدتا تا ۲۵ تا ۲۷ اکتبر ۲۰۲۶ (۵ آبان ۱۴۰۵)، به بخش دیگری از ماجرا نگاه میکند. از دید این موسسه، محدوده ۸۴ تا ۸۵ هزار دلار چند بار مانع رشد قیمت شده، جریان ورود پول به صندوقهای قابل معامله در بورس بیت کوین (ETF) کمجان است و معاملهگران بهجای تعقیب قیمت، بیشتر منتظر جهت بعدی بازار ماندهاند. در عین حال، کاهش فروش با زیان و انباشت برخی کیف پولها نکات مثبتی است.
بنابراین ادعای «بازار نزولی تمام شده» فعلا یک سناریوی تحلیلی است، نه خبری که بتوان با قطعیت اعلام کرد. بهتر است هر شاهد را جدا بررسی کنیم.
نشانههای تکنیکال چه میگویند؟
میانگین متحرک یعنی متوسط قیمت در یک بازه؛ وقتی آن را روی نمودار هفتگی میگذاریم، نوسانهای روزانه کمتر در تصمیم دخالت میکنند. گلکسی میگوید بیت کوین پس از ۴۴ هفته حضور زیر میانگین متحرک ۵۰ هفتهای، در هفته منتهی به ۲۰ سپتامبر ۲۰۲۶ (۲۹ شهریور ۱۴۰۵) دوباره بالای آن بسته شد و تا هفته منتهی به ۱۸ اکتبر ۲۰۲۶ (۲۶ مهر ۱۴۰۵) پنج بستهشدن هفتگی متوالی بالای این میانگین ثبت کرد. میانگین ۲۰۰ هفتهای نیز هنگام افت ژوئن، بهصورت کلی ناحیه دفاعی بازار باقی ماند؛ هرچند پایینترین بستهشدن هفتگی کمی زیر آن بود.
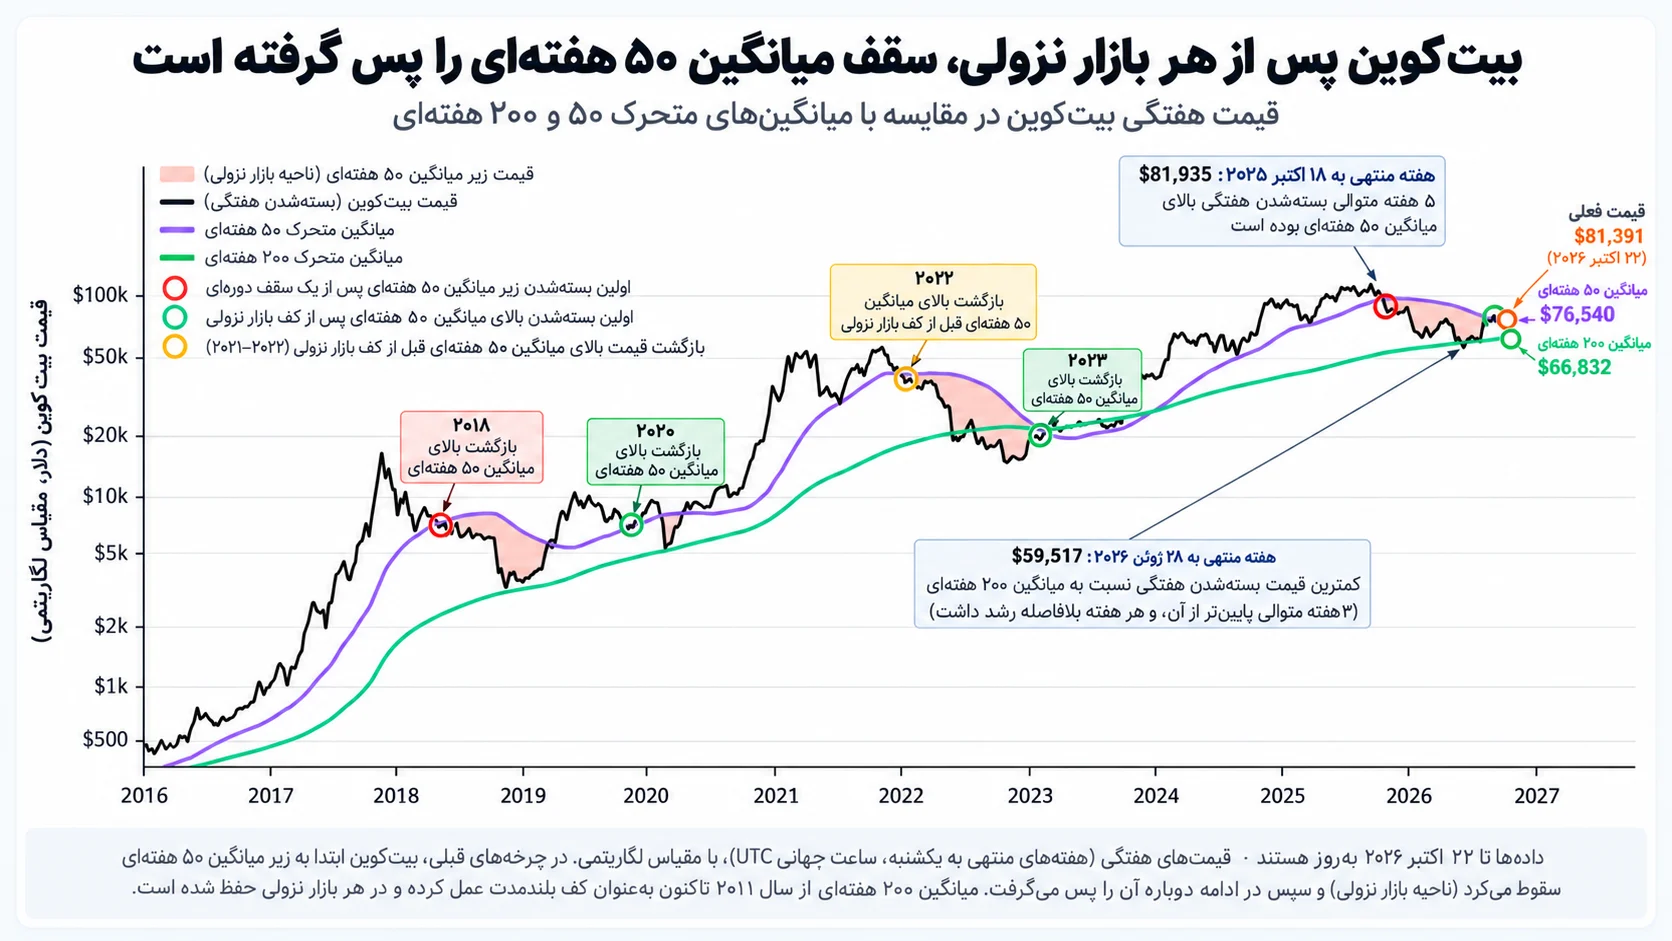
به زبان ساده، این نشانه میگوید فشار نزولی بلندمدت نسبت به ماههای قبل کمتر شده؛ اما هیچ میانگین متحرکی خودش تضمین نمیکند قیمت دیگر پایین نمیرود. شکست مجدد و ماندگار زیر میانگین ۵۰ هفتهای میتواند این برداشت را تضعیف کند.
چرا طول دوره زیر میانگین مهم است؟
گلکسی نمونههای تاریخی بازگشت بالای میانگین ۵۰ هفتهای را دستهبندی کرده است. در چهار نمونهای که بیت کوین بیش از ۲۰ هفته پایینتر از این میانگین مانده بود، رفتار بعدی قیمت نسبت به بازگشتهای کوتاهمدت بهتر بود. نکته جذاب این است که بازگشت سپتامبر ۲۰۲۶ پس از ۴۴ هفته رخ داد.
اما یک ایراد جدی وجود دارد: چهار نمونه تاریخی برای ساختن یک قانون قطعی کافی نیست. شرایط ETFها، نقدینگی جهانی و سهم سرمایهگذاران نهادی هم تغییر کردهاند. این الگو یک دلیل برای بررسی است، نه مجوز ورود بدون مدیریت ریسک.
آیا چرخه هاوینگ پایان ریزش را تایید میکند؟
در گزارش گلکسی، کف سه چرخه کامل قبلی در روزهای ۷۷۷، ۸۸۹ و ۹۱۲ پس از هاوینگ قرار گرفته است. این موسسه میگوید کف ژوئن ۲۰۲۶ در روز ۸۰۲ چرخه فعلی تشکیل شده بود؛ یعنی از نظر زمانبندی، با محدوده تاریخی کفها بیارتباط نیست.
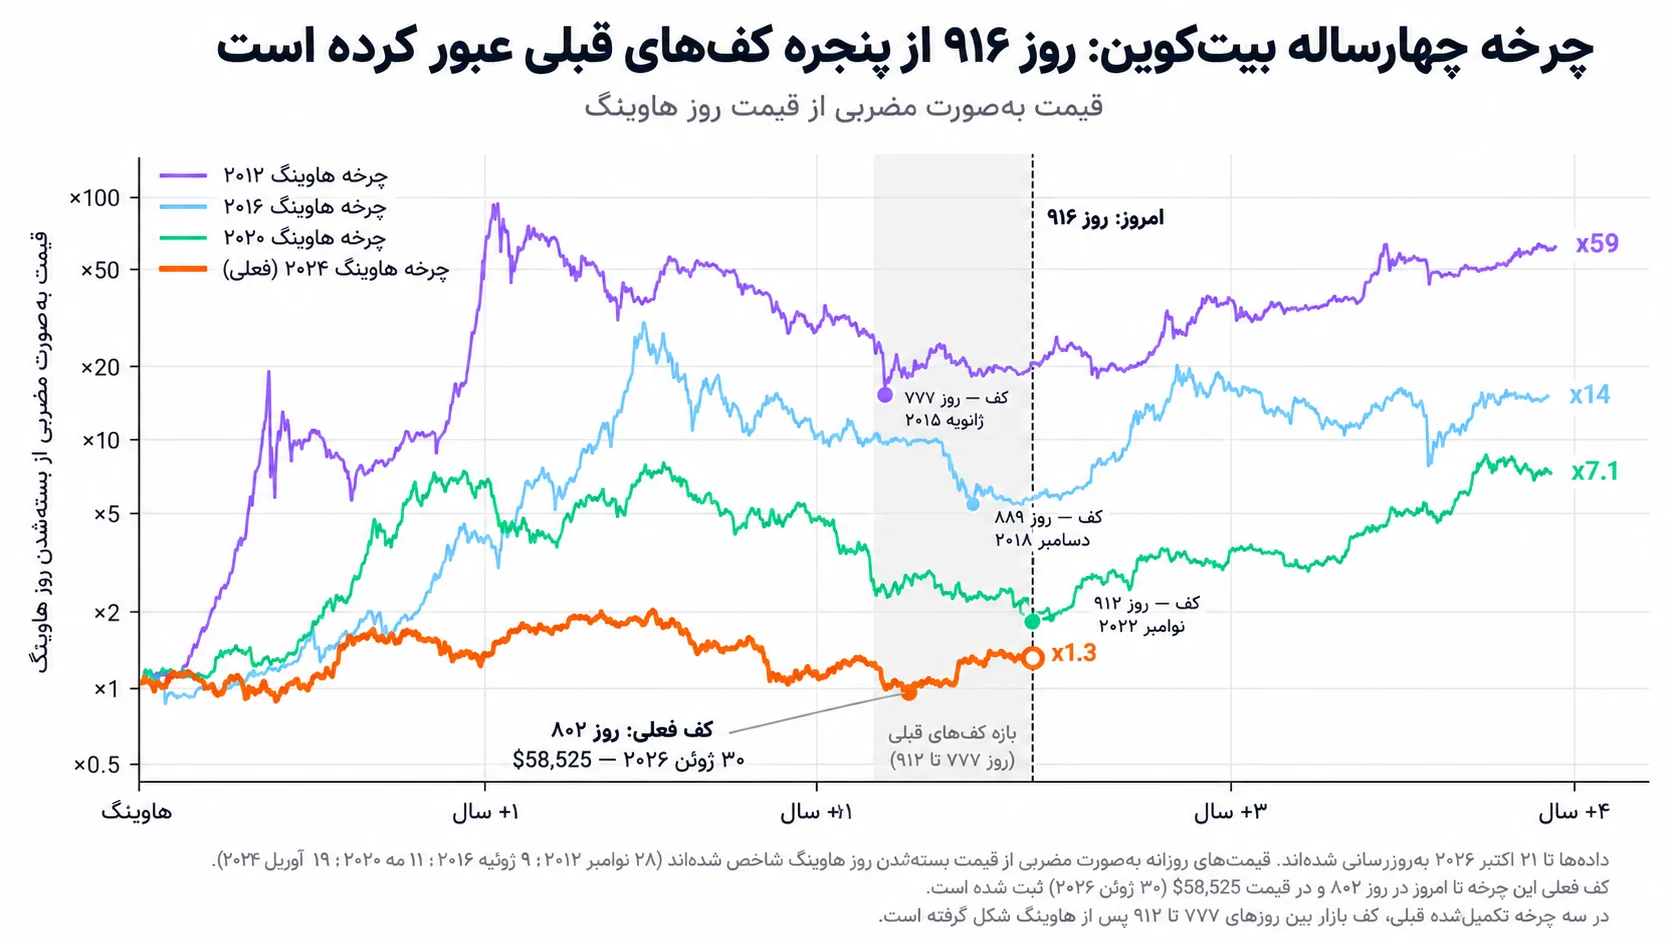
بااینهمه، هاوینگ یک تقویم دقیق برای برگشت بازار نیست. در هر چرخه میزان پذیرش، عرضه در گردش و وضعیت اقتصاد کلان فرق کرده است. مقایسه چرخهها بهتر است کنار دادههای واقعی تقاضا استفاده شود، نه جای آن.
دادههای آنچین؛ آیا هولدرها واقعا در حال انباشتاند؟
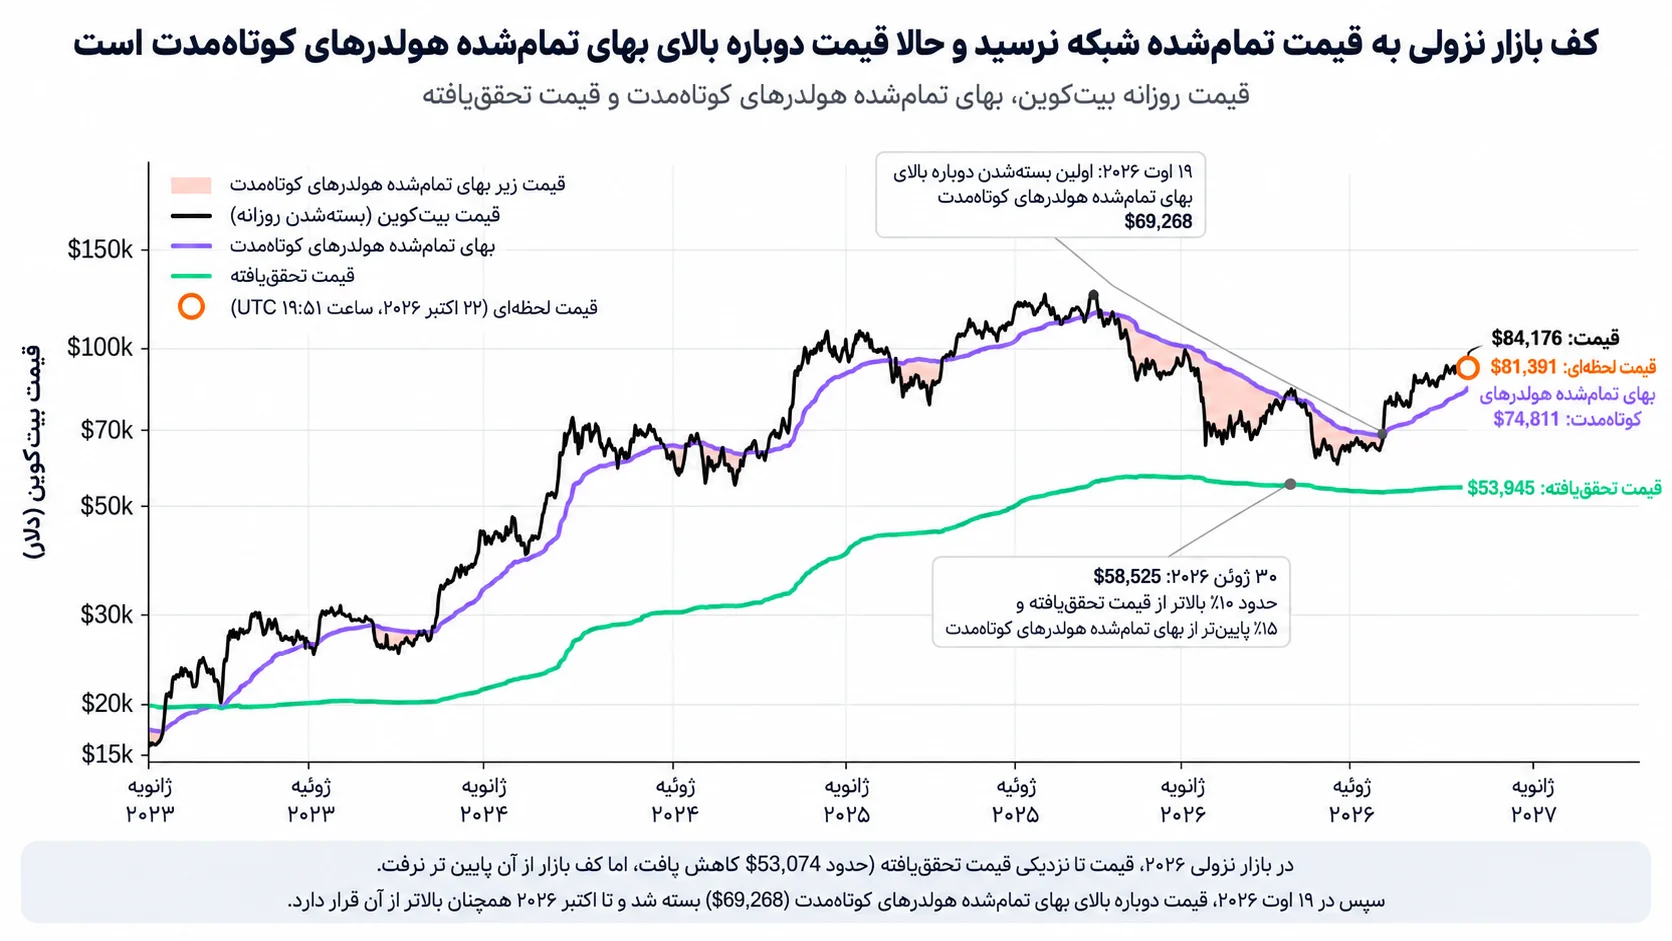
یکی از راههای فهم بازار این است که ببینیم آخرین بار بیت کوینها با چه قیمتی جابهجا شدهاند. این داده به تخمین «قیمت تمامشده» گروههای مختلف کمک میکند. گلکسی میگوید در دادههای مرجع ۲۲ اکتبر ۲۰۲۶ (۳۰ مهر ۱۴۰۵)، قیمت بیت کوین بالاتر از مبنای هزینه برخی خریداران تازهتر قرار داشت و شاخص سودآوری خروجیهای خرجشده نزدیک یک بود. از نگاه این موسسه، این وضعیت با انباشت آرام سازگار است، نه موج گسترده فروش برای شناسایی سود.
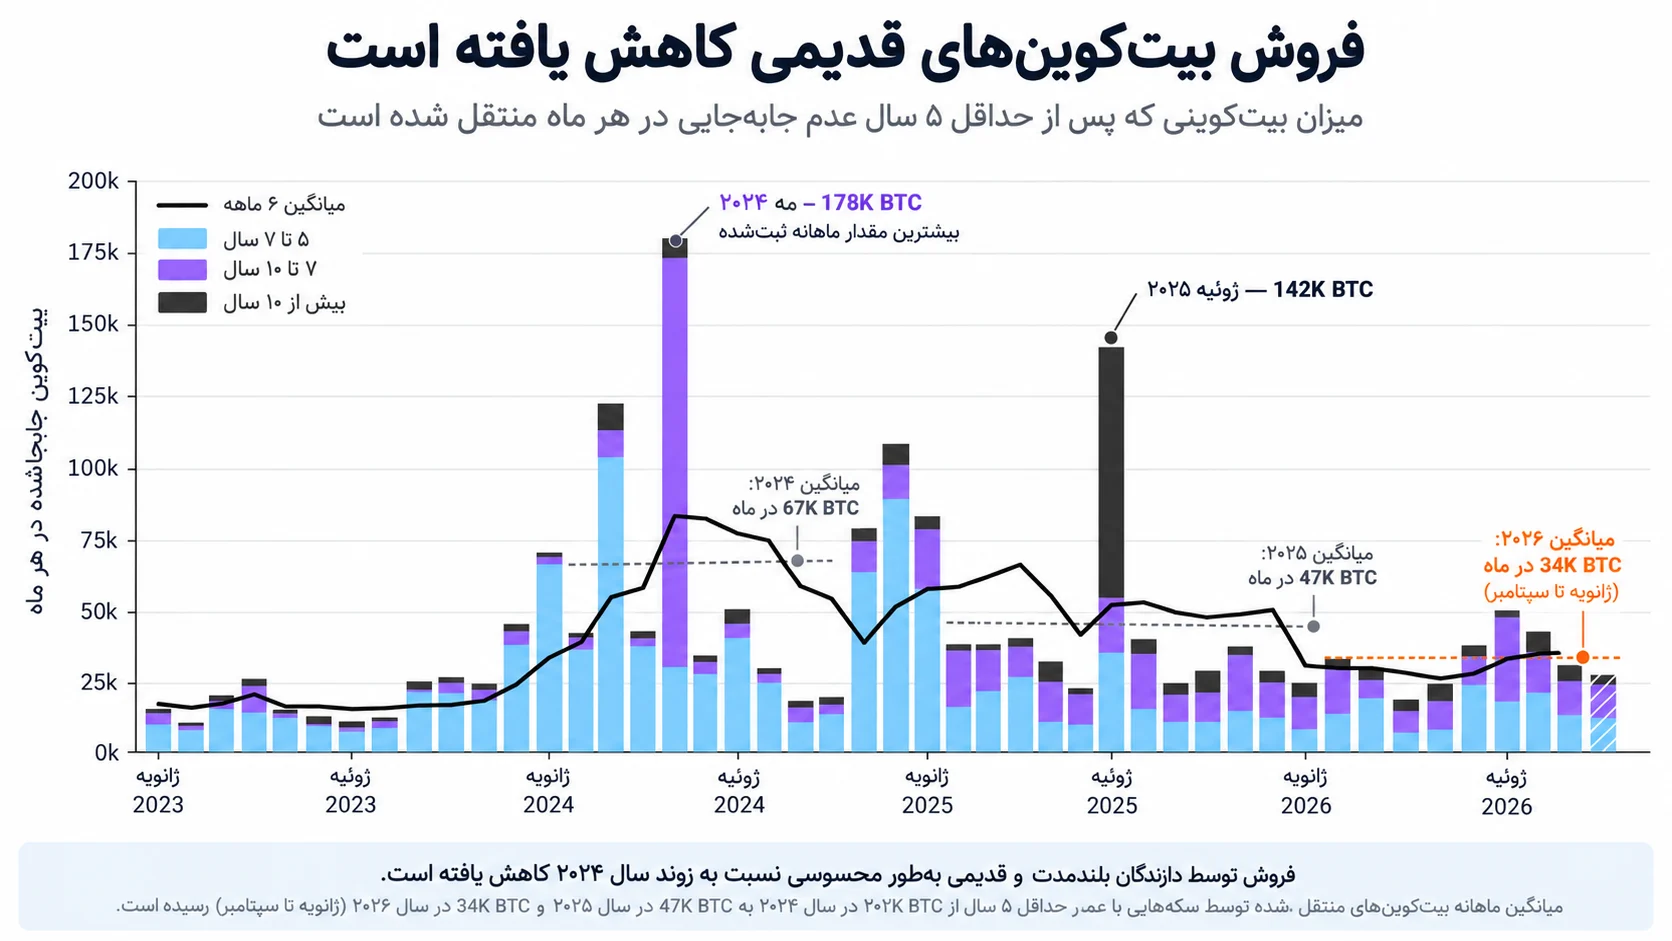
در این میان، رفتار کوینهای قدیمی هم مهم است. طبق محاسبه گلکسی، میانگین ماهانه کوینهایی که پس از پنج سال یا بیشتر جابهجا شدهاند، از حدود ۶۷ هزار بیت کوین در سال ۲۰۲۴ به ۳۴ هزار بیت کوین در بخش سپریشده سال ۲۰۲۶ رسیده است. کاهش جابهجایی این گروه، نشانهای از افت عرضه بالقوه است؛ ولی هر انتقال آنچین الزاما فروش در بازار نیست.
نگاه گلسنود به انباشت کیف پولها
گلسنود هم نشانههای مثبتی میبیند: در اکتبر، کیف پولهای دارای ۱۰۰ تا ۱۰۰۰ بیت کوین از پایدارترین گروههای خریدار بودند. بااینحال همه گروهها همجهت نیستند؛ بعضی کیف پولها خریدشان را کند کردهاند و بعضی همچنان عرضه میکنند. پس عبارت «نهنگها میخرند» بدون مشخصکردن گروه و دوره زمانی، تصویر کاملی نمیدهد.
یک ظرافت دیگر هم هست: انتقال دارایی بین دو کیف پول متعلق به یک شخص میتواند در آمار خام سود و زیان، شبیه یک معامله بزرگ دیده شود. گلسنود توضیح میدهد که جابهجایی داخلی یک نهاد در ۲۲ اکتبر ۲۰۲۶ (۳۰ مهر ۱۴۰۵) عدد سود تحققیافته را بهشدت بالا نشان داد، درحالیکه پس از اصلاح هویت مالک، فروش واقعی بسیار کمتر بود. این دلیل خوبی است که نمودار آنچین را بیتوجه به روش محاسبه تفسیر نکنیم.
قراردادهای آتی و ETFها؛ پول حرفهای کجاست؟
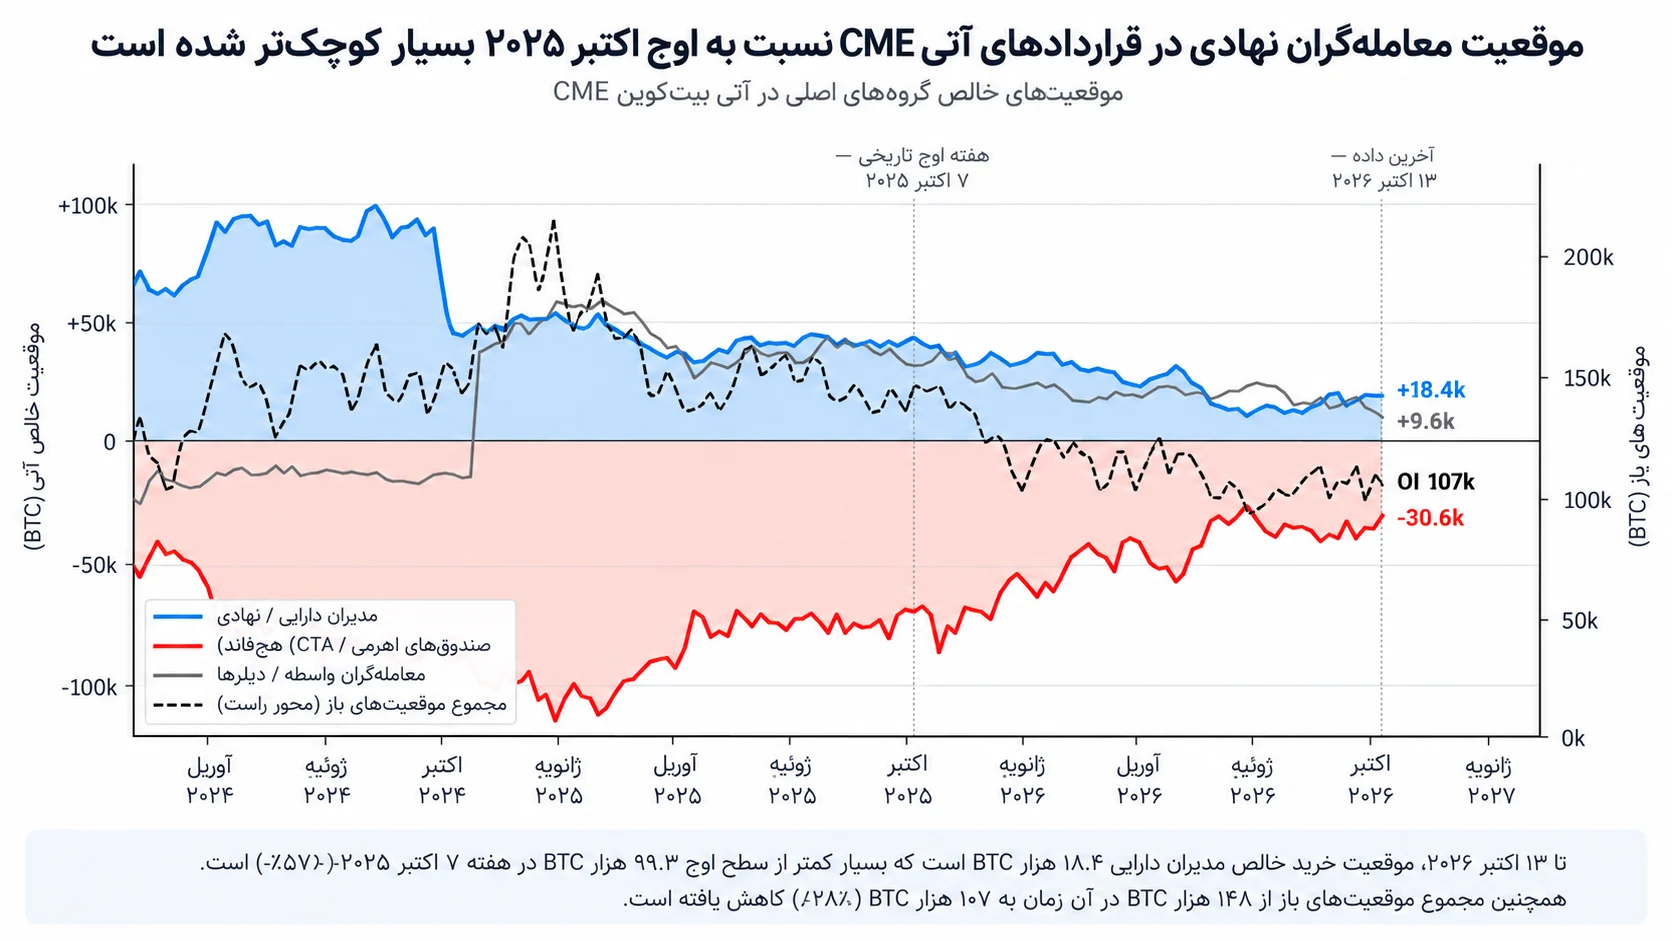
در بازار آتی بورس شیکاگو (CME)، «موقعیت خرید خالص» مدیران دارایی از حدود ۴۳٫۳ هزار بیت کوین در هفته سقف قبلی به ۱۸٫۴ هزار کاهش پیدا کرده است. موقعیت فروش خالص صندوقهای اهرمی نیز در دادههای همان گزارش حدود ۵۷ درصد کمتر شده. گلکسی این خروج از معاملات شلوغ و اهرمی را نشانه سبکترشدن بازار میداند.
بخشی از این معاملات به راهبرد «خرید نقدی و فروش آتی» مربوط است. در این روش، معاملهگر بهجای شرطبستن روی جهت بیت کوین، از اختلاف قیمت نقدی و آتی سود میگیرد. وقتی اختلاف سالانهشده قرارداد سررسید نزدیک کاهش پیدا میکند، جذابیت چنین معاملهای هم کمتر میشود. گلکسی نشان میدهد این فاصله از میانگین ۷٫۹ درصد پیش از سقف بازار، به ۴٫۸ درصد در دوره منتهی به ۲۱ اکتبر ۲۰۲۶ (۲۹ مهر ۱۴۰۵) رسیده بود.
این اعداد نشان میدهند بخشی از سرمایههای کوتاهمدت کنار رفتهاند؛ اما خروج معاملهگران اهرمی معادل ورود خریداران بلندمدت نیست. برای تکمیل تصویر باید مالکیت ETFها را هم بررسی کرد.
صندوقها چه کردهاند؟
در آمریکا، مدیران سرمایهگذاری بزرگی که مشمول مقررات گزارشدهی هستند، هر سه ماه یکبار فرم «13F» را به کمیسیون بورس و اوراق بهادار آمریکا ارایه میکنند. این فرم فهرستی از بخشی از داراییهای بورسی آنها، از جمله سهام صندوقهای قابل معامله بیت کوین، را در پایان فصل نشان میدهد؛ نه تمام داراییها یا همه خریدوفروشهای انجامشده در طول فصل را. بر اساس گزارش گلکسی، از سهماهه سوم ۲۰۲۵ تا پایان ژوئن ۲۰۲۶ بعضی صندوقهای حرفهای سهم خود از صندوقهای بیت کوین را کم کردهاند، در حالی که گروهی دیگر از مدیران سرمایه به دارایی خود افزودهاند.
گلکسی دارندگان صندوقهای بیت کوین را به دو گروه تقسیم کرده است: موسساتی که فرم فصلی 13F را ارایه میکنند و سایر دارندگانی که در این گزارشها دیده نمیشوند. تا پایان ژوئن ۲۰۲۶، موجودی گروه اول بیشتر کاهش یافته بود؛ اما این به معنای فروش همه سرمایهگذاران صندوقهای بیت کوین نیست. پس نمیشود رفتار چند صندوق بزرگ را به کل بازار تعمیم داد.
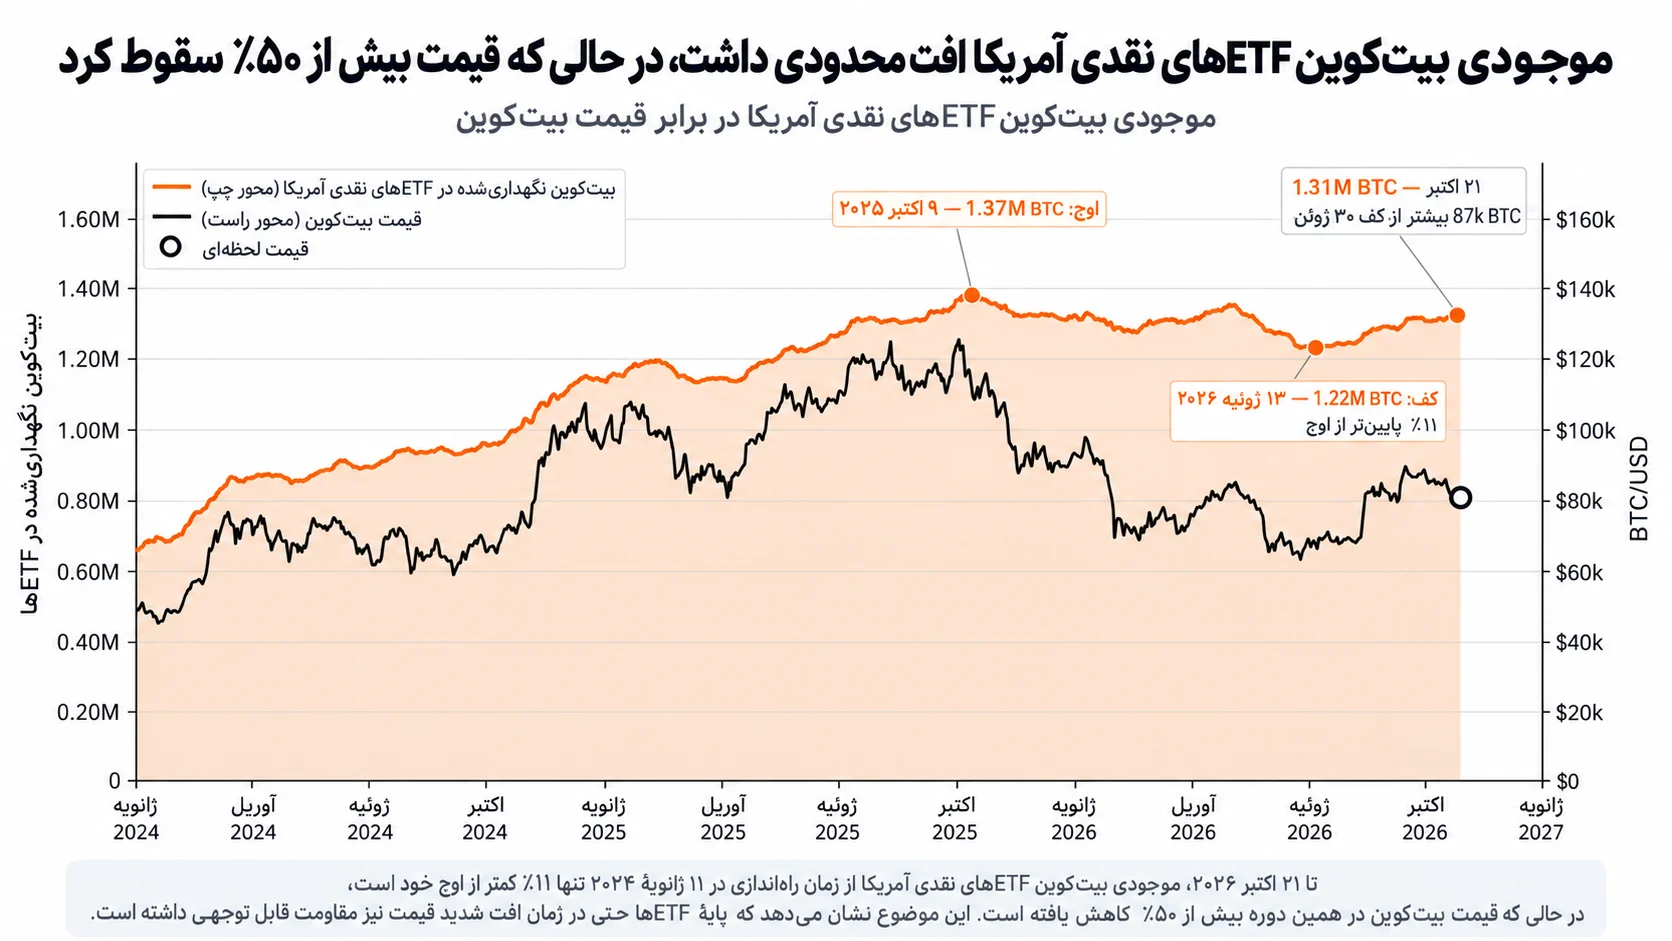
بر مبنای گزارش گلکسی، موجودی بیت کوین ETFهای نقدی آمریکا از اوج اکتبر ۲۰۲۵ تا کف جولای ۲۰۲۶ حدود ۱۱ درصد کمتر شده بود، درحالیکه خود قیمت افت عمیقتری داشت. گلکسی از این موضوع نتیجه میگیرد که بخش بزرگی از داراییها حفظ شده است.
اما تصویر گلسنود در مقیاس کوتاهمدت محافظهکارانهتر است: پس از ورود ۶۵۳ میلیون دلار در ۱۹ اکتبر ۲۰۲۶ (۲۷ مهر ۱۴۰۵)، بخش زیادی از پول دوباره خارج شد؛ از جمله ۵۴۰ میلیون دلار در ۲۲ اکتبر ۲۰۲۶ (۳۰ مهر ۱۴۰۵). مجموع ورود خالص دو هفته مورد بررسی فقط ۶۷ میلیون دلار بود. حجم معاملات ETFها هم کم مانده است. یعنی دارندگان قدیمی لزوما تسلیم نشدهاند، ولی ورود پول تازه هم هنوز قدرتمند نیست.
بیت کوین در مقایسه با سایر بازارها عقب مانده است؟
گلکسی قیمت ۸۱٬۳۹۱ دلاری ۲۲ اکتبر ۲۰۲۶ (۳۰ مهر ۱۴۰۵) را حدود ۳۵ درصد پایینتر از سقف اکتبر ۲۰۲۵ ثبت کرده است. در همان مقطع، برخی شاخصهای سهام آمریکا به سقفهای تاریخی خود نزدیکتر بودند. گلکسی این فاصله را فرصت نسبی میبیند؛ اما عقبماندن یک دارایی از بازارهای دیگر، بهتنهایی نشانه «ارزانبودن» آن نیست.
ممکن است عقبماندگی ناشی از تقاضای کمتر، ریسک بیشتر یا تغییر سلیقه سرمایهگذاران باشد. برای همین مقایسه عملکرد باید همراه با نقدینگی، نوسان و ریسک انجام شود.
اقتصاد کلان؛ آیا کاهش ارزش پول به نفع بیت کوین است؟
یکی از استدلالهای محوری گلکسی این است که کسری بودجه و هزینه بهره بدهی دولت آمریکا، جذابیت داراییهای کمیاب را تقویت میکند. گزارش این موسسه بدهی فدرال آمریکا را در ۲۰ اکتبر ۲۰۲۶ (۲۸ مهر ۱۴۰۵) برابر حدود ۴۰٫۴۴ تریلیون دلار و کسری سال مالی ۲۰۲۶ را نزدیک دو تریلیون دلار عنوان میکند.
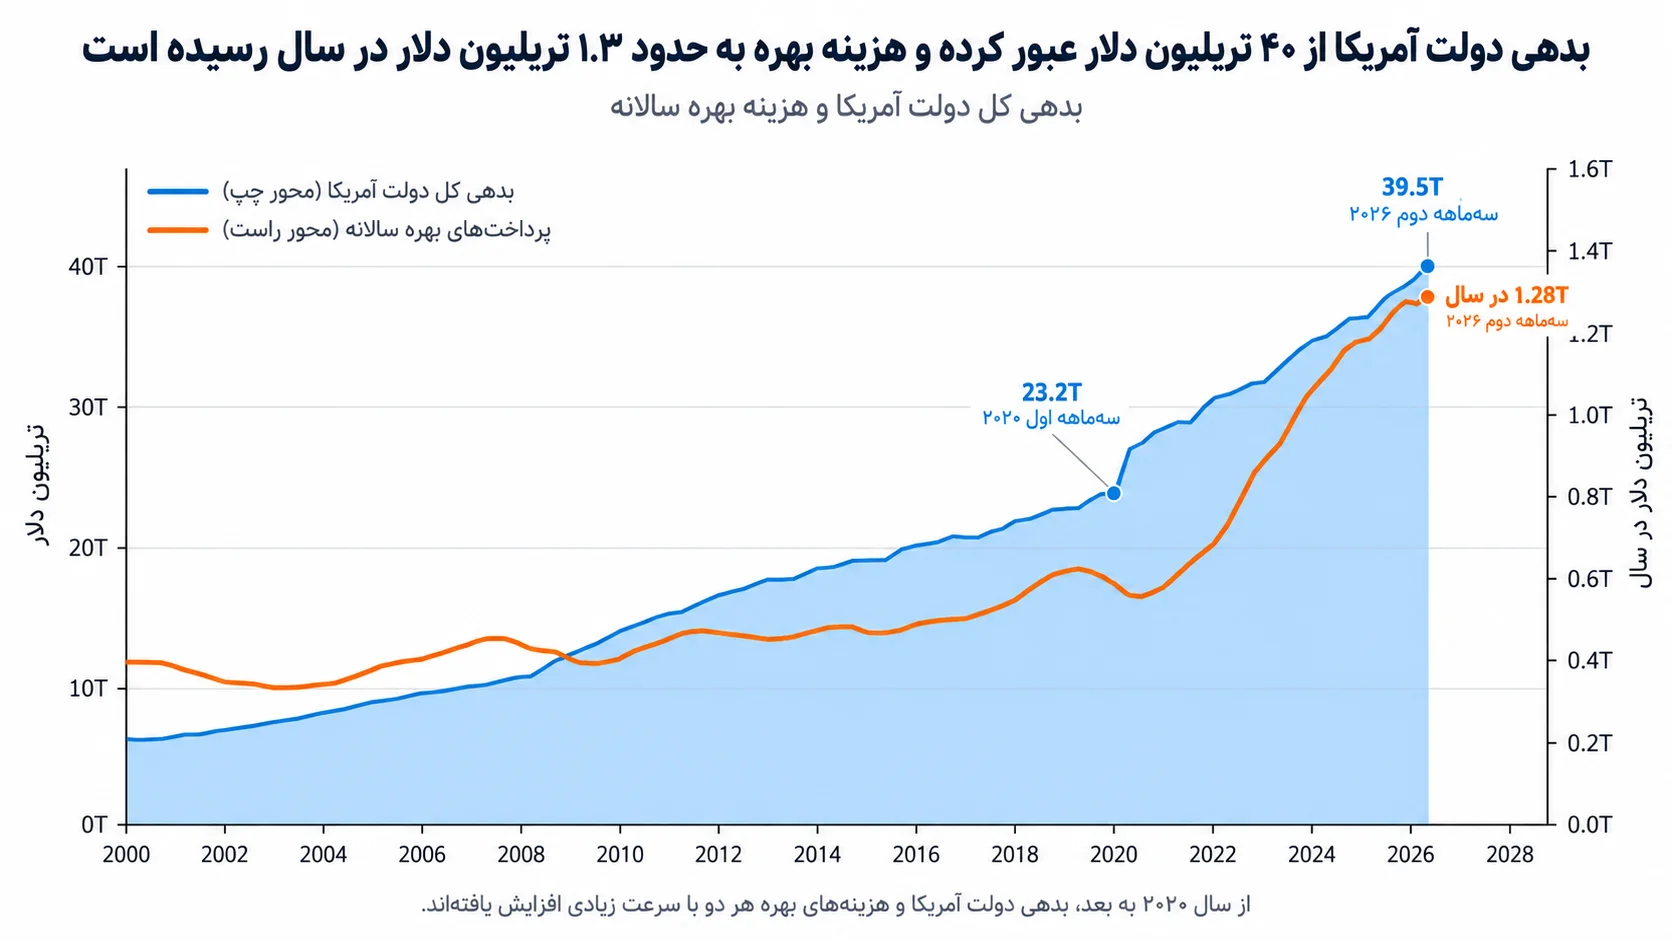
منطق ساده این روایت چنین است: اگر قدرت خرید پولهای رایج در بلندمدت کاهش یابد، دارایی با عرضه محدود ممکن است برای بعضی سرمایهگذاران جذابتر شود. اما این ارتباط، فوری و تضمینی نیست. افزایش نرخ بهره و بازده اوراق میتواند در کوتاهمدت به داراییهای پرریسک فشار بیاورد؛ همانطور که نگرانی از رشد اقتصادی میتواند تقاضا برای نقدینگی را بیشتر کند.
گلسنود نیز در گزارش ۲۸ اکتبر ۲۰۲۶ (۶ آبان ۱۴۰۵)، کاهش اعتماد مصرفکننده و توقف بهبود برخی شاخصهای پیشرو اقتصاد آمریکا را برجسته کرده است. این گزارش پیش از روشنشدن نتیجه تصمیم همان روز فدرال رزرو نوشته شده بود. بنابراین برای انتشار نهایی باید نتیجه و اثر واقعی آن تصمیم جداگانه را با منبع معتبر بررسی کرد؛ نمیشود سناریوی نوشتهشده پیش از جلسه را نتیجه قطعی جلسه دانست.
تغییر توجه بازار؛ چرا همه درباره توکنسازی حرف میزنند؟
گلکسی از یک الگوی رفتاری میگوید: در بعضی دورههای رکودی بیت کوین، توجه بازیگران بزرگ از خود بیت کوین به زیرساخت بلاکچین، توکنسازی داراییها و پرداختها منتقل شده است. مشابه این تغییر روایت در دورههای ۲۰۱۵–۲۰۱۶ و ۲۰۱۸–۲۰۱۹ هم دیده میشد. بااینحال، تکرار روایت تاریخی به این معنی نیست که رشد دورههای گذشته دوباره اتفاق میافتد.
یکی از نمودارهای گلکسی رشد ارزش استیبلکوینهای دلاری در گردش را در برابر مسیر قیمت بیت کوین نشان میدهد. این موسسه عرضه ۳۰۴ میلیارد دلاری را در زمان پژوهش گزارش کرده و معتقد است بخشی از نقدینگی در اکوسیستم باقی مانده است.
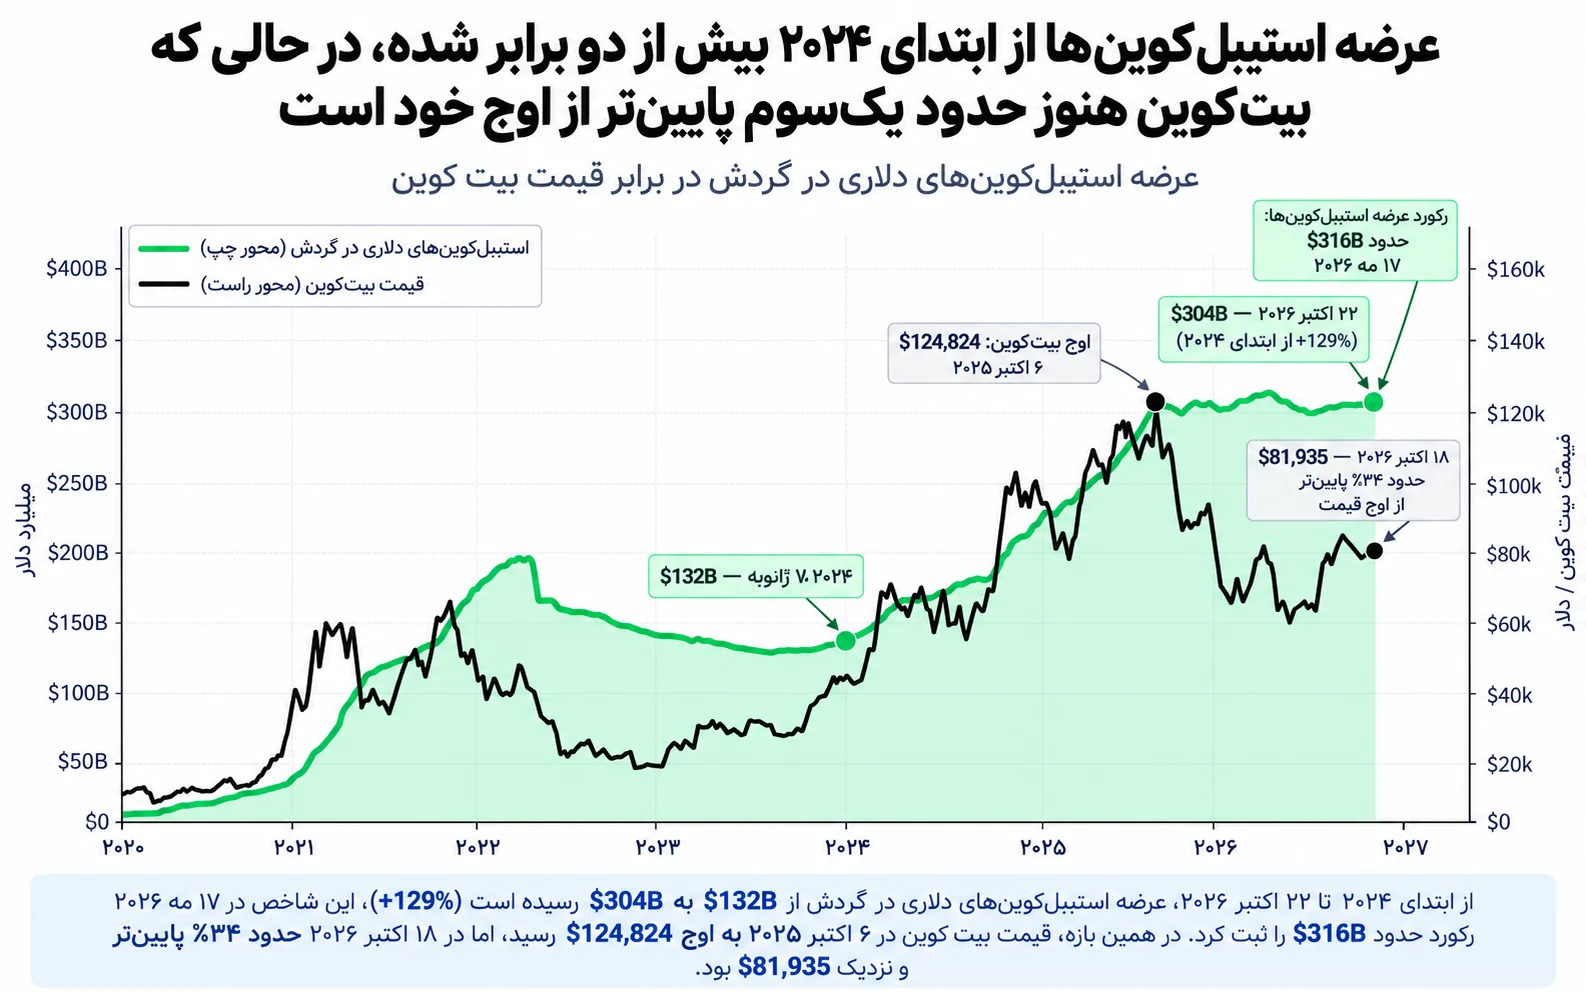
بااینهمه، استیبلکوین بیشتر به معنی پول آماده خرید بیت کوین نیست؛ ممکن است برای پرداخت، تسویه، آربیتراژ یا نگهداری نقدینگی استفاده شود. برای تایید بازگشت تقاضا باید جریان خرید واقعی را دید.
کدام سطحها و سناریوها مهماند؟
گلسنود در دادههای تا ۲۷ اکتبر ۲۰۲۶ (۵ آبان ۱۴۰۵)، محدوده ۸۴ تا ۸۵ هزار دلار را ناحیهای معرفی کرده که چند بار جلوی رشد بیت کوین را گرفته است. در پایینتر، سفارشهای خرید قابل مشاهده حوالی ۷۸ تا ۷۹ هزار دلار و شاخص میانگین بهای تمامشده سرمایهگذاران فعال نزدیک ۷۷٫۹ هزار دلار قرار داشتند. اینها تصویر یک زمان مشخصاند، نه حمایتهای همیشگی بازار.
گلکسی در همان بازه، ماندن زیر میانگین ۵۰ هفتهای برای بیش از یک ماه را از نشانههای بیاعتبارشدن سناریوی صعودی خود میدانست. بررسی تاریخی افت قیمت در چرخههای مختلف هم نشان میدهد شدت ریزشها یکسان نبوده و نمیتوان صرفا از گذشته، کف جدید را محاسبه کرد.
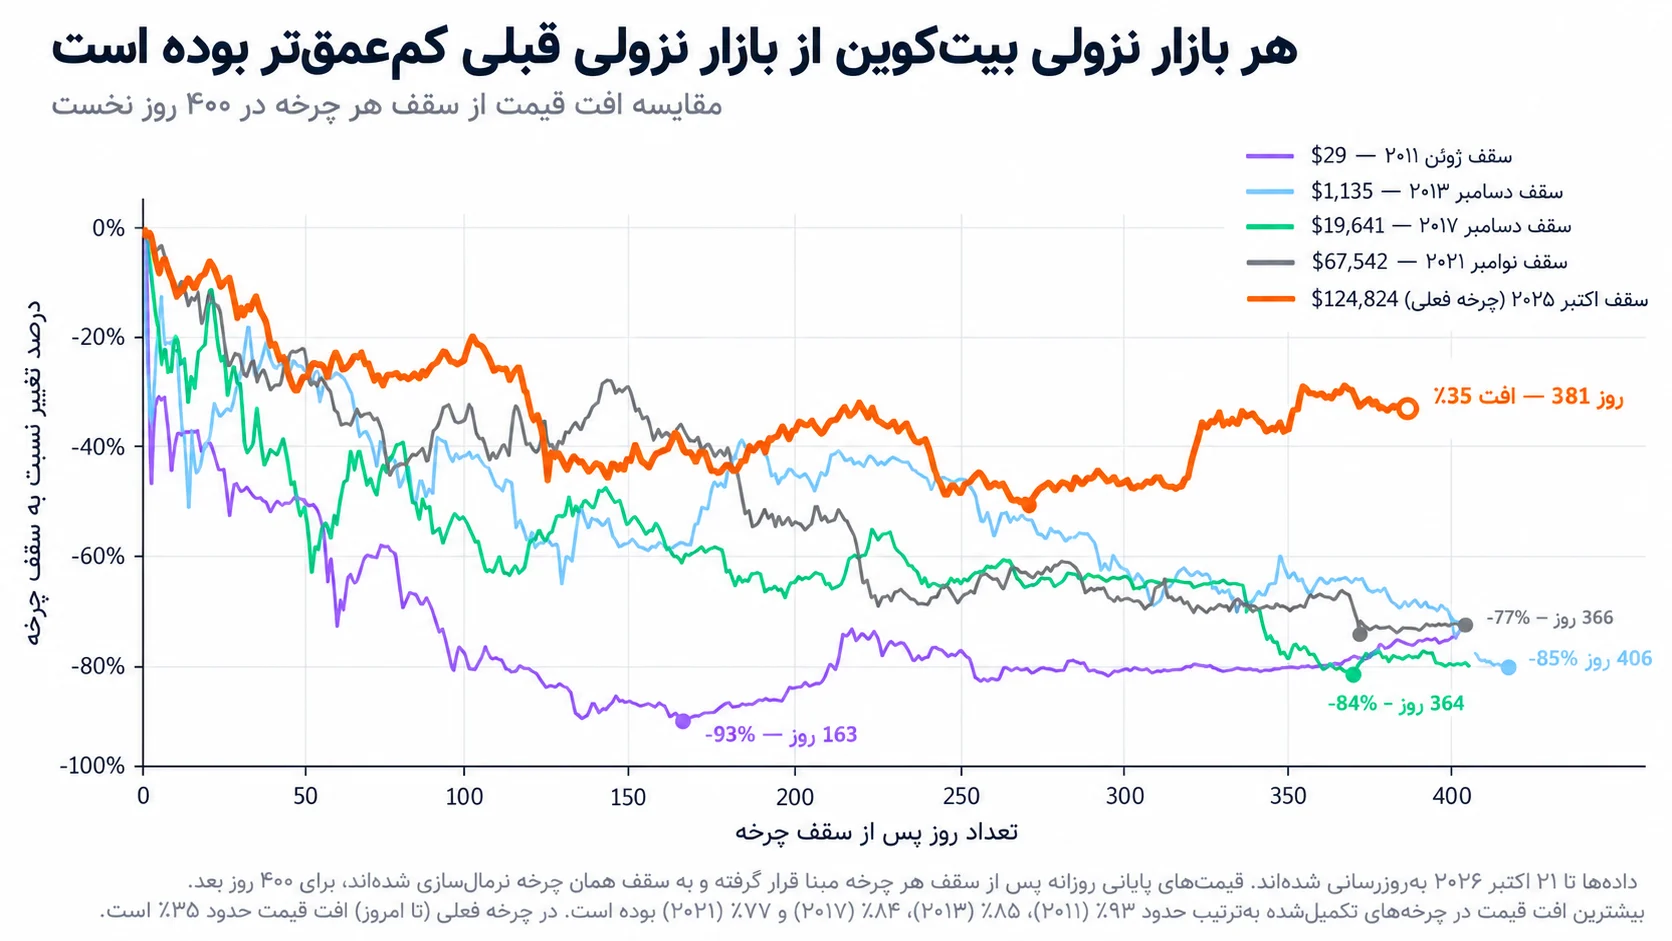
میشود سه حالت را زیر نظر گرفت. در سناریوی صعودی، قیمت دوباره بالای محدوده مقاومتی تثبیت میشود و همزمان ورود پول به ETFها و مشارکت خریداران افزایش مییابد. در سناریوی خنثی، فشار فروش محدود میماند ولی تقاضا برای شکست مقاومت کافی نیست؛ بازار میتواند مدت بیشتری در دامنهای محدود نوسان کند. در سناریوی نزولی، شکست پایدار سطوح مبنای هزینه و خروج دوباره سرمایه از ETFها، احتمال آزمایش محدودههای پایینتر را تقویت میکند. هیچکدام بهتنهایی سیگنال خرید یا فروش نیستند.
خطرهایی که تحلیلهای خوشبینانه نباید نادیده بگیرند
علاوه بر رکود اقتصادی و خروج سرمایه، گلکسی به خطر رقابت سرمایه برای پروژههای هوش مصنوعی، اختلال در فضای داراییهای دیجیتال و تهدید بلندمدت رایانش کوانتومی اشاره میکند. بحث کوانتوم بهخصوص نباید با تیترهای ترسناک سادهسازی شود: آشکاربودن کلید عمومی برخی خروجیهای قدیمی، به معنای هکشدن فعلی آن بیت کوینها نیست.
در گزارش گلکسی، حدود ۷٫۱ میلیون بیت کوین در خروجیهایی قرار داشت که کلید عمومیشان از قبل روی زنجیره آشکار بود. این یک سنجه مواجهه بالقوه در آینده است، نه شمار داراییهایی که اکنون در معرض حمله عملی قرار گرفتهاند. برای سنجش میزان پیشرفت سختافزار کوانتومی یا آمادگی پروتکل، باید پژوهشهای تازه را ببینیم؛ وضعیت این حوزه با گذشت زمان تغییر میکند.
از کجا بفهمیم پایان بازار نزولی واقعا تایید شده است؟
بهجای چسبیدن به یک قیمت، چند نشانه را در کنار هم ببینیم: بستهشدنهای متوالی نمودار هفتگی بالای سطوح بلندمدت، افزایش پایدار ورود خالص به ETFها همراه با حجم معاملات، مشارکت بیشتر گروههای کیف پول در انباشت، کاهش فروش واقعی با زیان و نبود رشد افراطی اهرم در بازار مشتقات. اگر فقط یک شاخص بهتر شود و بقیه همراهی نکنند، نتیجه شکنندهتر خواهد بود.
نوسان تحققیافته یکماهه بیت کوین نیز در گزارش گلسنود تا حدود ۲۵ درصد پایین آمده بود. آرامشدن بازار میتواند مقدمه حرکت بزرگتری باشد، اما جهت آن را مشخص نمیکند. برای فهم مسیر بعدی، باید منتظر واکنش واقعی قیمت و تقاضا ماند.
جمعبندی؛ پایان ریزش قطعی نیست، اما نشانههای بازار تغییر کردهاند
شواهد گلکسی برای پایان بازار نزولی بیت کوین قابل بررسیاند: برگشت بالای میانگین ۵۰ هفتهای، کاهش فشار فروش کوینهای قدیمی، سبکترشدن موقعیتهای اهرمی و باقیماندن بخش عمده دارایی ETFها. در مقابل، گلسنود یادآوری میکند که تقاضای جدید ضعیف، مقاومتهای بالای سر پابرجا و گروههای خریدار هنوز یکدست نیستند.
اگر بخواهیم از این دو گزارش نتیجه بگیریم، نه ثبت قطعی کف را میتوانیم اعلام کنیم و نه ریزش بعدی را حتمی بدانیم. بعضی نشانهها به نفع انباشت تغییر کردهاند، اما برای تایید بازگشت پایدار باید بهبود همزمان قیمت، جریان سرمایه و دادههای آنچین را ببینیم. مبنای این ارزیابی گزارشهای ۲۶ اکتبر ۲۰۲۶ (۴ آبان ۱۴۰۵) و ۲۸ اکتبر ۲۰۲۶ (۶ آبان ۱۴۰۵) است، نه قیمت لحظهای امروز.
سوالات متداول درباره پایان بازار نزولی بیت کوین
۱. ثبت کف قیمتی بیت کوین با پایان بازار نزولی چه تفاوتی دارد؟
کف قیمتی یعنی پایینترین قیمت ثبتشده در یک بازه؛ اما پایان بازار نزولی زمانی قابلاتکاتر است که نشانههای بازگشت روند و تقاضای پایدار هم دیده شوند. ممکن است کف مدتها قبل از تایید روند جدید شکل گرفته باشد یا بعدا کف پایینتری ثبت شود.
۲. چرا افت موجودی بیت کوین در صندوقهای ETF با میزان افت قیمت یکسان نیست؟
موجودی صندوقها نشان میدهد چه مقدار بیت کوین نگهداری میکنند، ولی قیمت از معاملات کل بازار و عرضه و تقاضای لحظهای اثر میگیرد. بنابراین امکان دارد موجودی صندوقها فقط کمی کاهش یابد، در حالی که قیمت بر اثر فروش در بازارهای دیگر یا کاهش تقاضا بیشتر افت کند.
۳. میانگین متحرک ۵۰ هفتهای با قیمت تحققیافته بیت کوین چه فرقی دارد؟
میانگین متحرک ۵۰ هفتهای از قیمتهای هفتگی بازار محاسبه میشود و برای بررسی روند به کار میرود. قیمت تحققیافته یک شاخص آنچین است که ارزش بیت کوینها را بر پایه قیمت آخرین جابهجایی آنها برآورد میکند؛ به همین دلیل این دو شاخص همیشه پیام یکسانی ندارند.
۴. آیا کاهش نوسان بیت کوین نشانه قطعی آغاز بازار صعودی است؟
خیر. نوسان کمتر فقط نشان میدهد دامنه تغییرات قیمت در دوره مورد بررسی محدودتر شده است. بازار بعد از یک دوره آرامش میتواند در هر دو جهت حرکت کند؛ برای قضاوت درباره روند باید رفتار قیمت و جریان واقعی تقاضا را هم دید.
۵. آیا مقاومت ۸۴ تا ۸۵ هزار دلاری گلسنود همچنان معتبر است؟
این محدوده به دادههای اواخر اکتبر ۲۰۲۶ مربوط بود، نه یک سطح همیشگی. حمایت و مقاومت با تغییر قیمت، حجم معاملات و شرایط بازار جابهجا میشوند؛ برای تصمیم امروز باید نمودار و دادههای تازه را بررسی کرد.