
بعضی از بزرگترین شرکتهای استخراج بیت کوین در حال انتقال بخشی از زیرساختشان به مراکز داده هوش مصنوعی هستند، اما قدرت پردازشی شبکه بیت کوین دوباره افزایش یافته است. این دو اتفاق متناقض نیستند: افت تولید چند شرکت بورسی با کاهش هش ریت کل شبکه یکسان نیست. ماینرهای دیگر میتوانند ظرفیت ازدسترفته را جبران کنند.
بر اساس گزارش کریپتوکوانت در ۳۰ مهر ۱۴۰۵، تولید بیت کوین پنج شرکت متمایل به هوش مصنوعی در یک بازه مشابه سالانه حدود ۴۷ درصد کاهش یافته، اما میانگین ۳۰روزه هش ریت شبکه از کف تابستان ۱۱٫۷ درصد بازیابی شده است. برای فهم این واگرایی، اول باید ببینیم چرا بعضی شرکتها بخشی از زیرساختشان را به هوش مصنوعی اختصاص میدهند؛ بعد اثر این تغییر را روی هش ریت و اقتصاد ماینینگ جدا از اثرش بر قیمت بیت کوین بررسی کنیم.
چرا شرکتهای استخراج بیت کوین سراغ هوش مصنوعی رفتهاند؟
بزرگترین مزیت بعضی ماینرها برای ورود به هوش مصنوعی، خود دستگاه استخراج نیست؛ دسترسی به برق پرظرفیت، زمین، مجوزها و زیرساخت صنعتی آماده است. ساخت یک مرکز داده تازه به اتصال شبکه برق، تجهیزات انتقال نیرو و زمان نیاز دارد. شرکتی که این امکانات را از قبل دارد، میتواند بخشی از سایت را برای میزبانی سرورها و پردازش هوش مصنوعی آماده کند.
درآمد ماینینگ به قیمت بیت کوین، پاداش بلاک، سختی شبکه و هزینه برق وابسته است و برای یک دستگاه ثابت تضمینشده نیست. در مقابل، قرارداد میزبانی خدمات هوش مصنوعی، در صورت اجرای موفق، مدل درآمدی دیگری ایجاد میکند. پژوهش گلکسی در آذر ۱۴۰۳ توضیح داده که فقط بعضی سایتهای استخراج از نظر اتصال پایدار، سرمایش، فیبر نوری و مجوز برای چنین تغییری مناسباند.
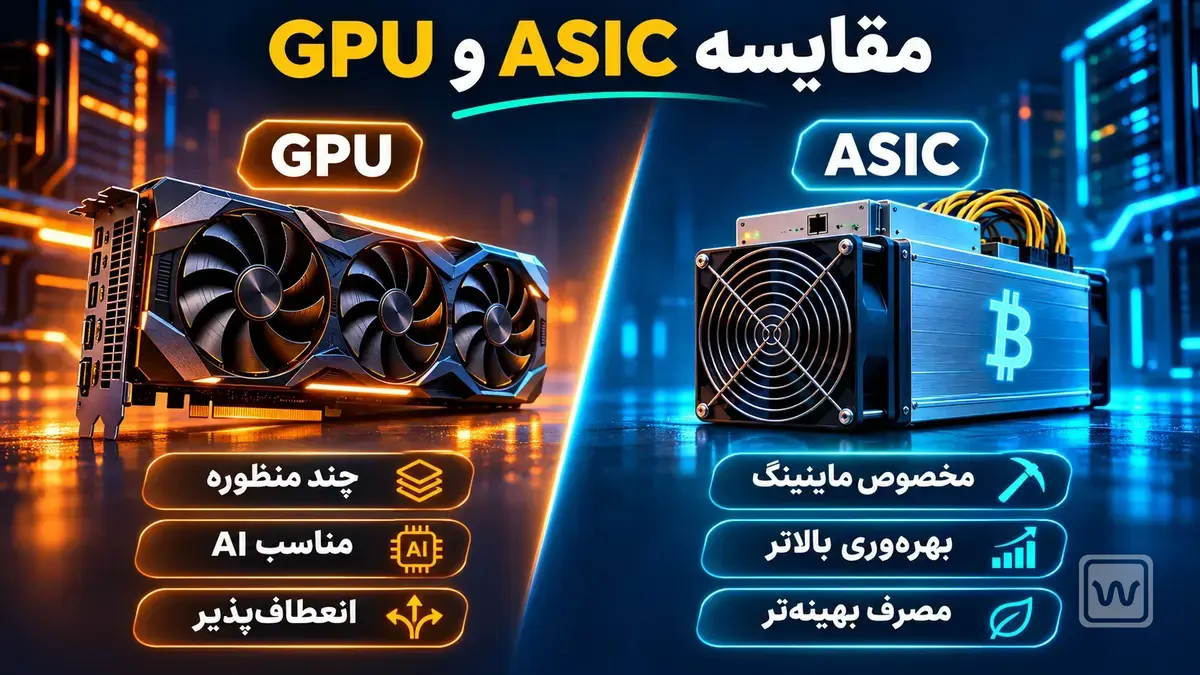
آیا میتوان دستگاه ASIC را برای پردازش هوش مصنوعی به کار برد؟
خیر؛ دستکم نه به شکل متداول. دستگاههای ASIC برای محاسبات مشخص استخراج بیت کوین طراحی شدهاند، اما پردازش هوش مصنوعی معمولا به سرورهای مجهز به GPU نیاز دارد. بنابراین چیزی که بیشتر تغییر کاربری پیدا میکند برق، زمین و بخشی از ساختمان و تاسیسات است؛ نه خود تراشه ASIC. مرکز داده هوش مصنوعی هم به شبکه ارتباطی، سرمایش و سطح اطمینان متفاوتی نیاز دارد.
تولید کدام شرکتهای ماینینگ کاهش یافته و کدامها رشد کرده است؟
کریپتوکوانت ده شرکت بورسی را در دو گروه پنجتایی مقایسه کرده است. گروه متمایل به هوش مصنوعی شامل IREN، Core Scientific، Bitfarms، TeraWulf و Cipher است. گروه متمرکزتر بر استخراج در این گزارش MARA، CleanSpark، Riot، HIVE و American Bitcoin را دربرمیگیرد. این تقسیمبندی مخصوص روش پژوهش است و به معنی فعالیت انحصاری شرکتها در یکی از دو حوزه نیست.
| گروه شرکتها | تولید ۲۰۲۵ | تولید ۲۰۲۶ | تغییر |
|---|---|---|---|
| پنج شرکت متمایل به هوش مصنوعی | ۱۳٬۲۶۳ BTC | ۷٬۰۷۵ BTC | حدود ۴۷٪ کاهش |
| پنج شرکت متمرکزتر بر ماینینگ | ۲۰٬۰۸۵ BTC | ۲۳٬۳۰۶ BTC | حدود ۱۶٪ افزایش |
| مجموع ده شرکت | ۳۳٬۳۴۸ BTC | ۳۰٬۳۸۱ BTC | حدود ۹٪ کاهش |
منبع: خلاصه گزارش کریپتوکوانت، ۳۰ مهر ۱۴۰۵. اعداد مربوط به بازه یکسان ابتدای ژانویه تا ۱۹ اکتبر هر سال هستند، نه کل سال. کاهش ۴۷ درصدی فقط به پنج شرکت ردیف اول مربوط است؛ حتی مجموع ده شرکت هم کاهش بسیار کمتری داشتهاند.
چرا افت تولید شرکتهای بورسی به معنی افت استخراج کل شبکه نیست؟
شرکتهای بورسی تمام ماینرهای جهان نیستند. اگر یک شرکت دستگاهش را خاموش کند، استخراجکننده دیگری میتواند دستگاه جدید نصب کند، ظرفیتش را توسعه دهد یا تجهیزات کارکرده بخرد. برق ارزانتر و دستگاههای پربازدهتر نیز مزیت رقابتی ایجاد میکنند. کوینتلگراف در ۳۰ مهر ۱۴۰۵ احتمال انتقال بخشی از ASICهای کنارگذاشتهشده به ماینرهای کوچکتر را مطرح کرده، اما مقدار واقعی تجهیزات بازگشته به شبکه مشخص نیست. پس این فرضیه را نمیتوان علت قطعی بازیابی دانست و برای فهم آنچه در سطح کل شبکه رخ داده، باید مستقیما سراغ هش ریت برویم.
هش ریت بیت کوین چگونه با وجود مهاجرت ماینرها رشد کرد؟
هش ریت برآورد قدرت محاسباتی دستگاههایی است که برای یافتن بلاک رقابت میکنند. هر اگزاهش بر ثانیه (EH/s) برابر یک میلیارد میلیارد هش در ثانیه است. از آنجا که اندازهگیری این قدرت بهصورت مستقیم ممکن نیست، گزارشها معمولا از میانگینهای چندروزه استفاده میکنند؛ بنابراین دادههای ۷روزه و ۳۰روزه را نباید یکسان در نظر گرفت.
طبق گزارش کریپتوکوانت، میانگین ۳۰روزه از اوج حدود ۱٬۱۰۱ EH/s در ۲۰ آبان ۱۴۰۴ به ۸۹۹ EH/s در ۱۵ مرداد ۱۴۰۵ رسید و سپس تا ۳۰ مهر به ۱٬۰۰۴ EH/s برگشت. رشد از کف حدود ۱۱٫۷ درصد بود، ولی شاخص همچنان ۸٫۸ درصد زیر اوج قبلی قرار داشت. در همان تاریخ کوینتلگراف از عبور میانگین ۷روزه از ۱٬۰۰۰ EH/s خبر داد. بنابراین شبکه از کف تابستان فاصله گرفته بود، اما این بازیابی را نباید با ثبت رکورد تازه یکی دانست.
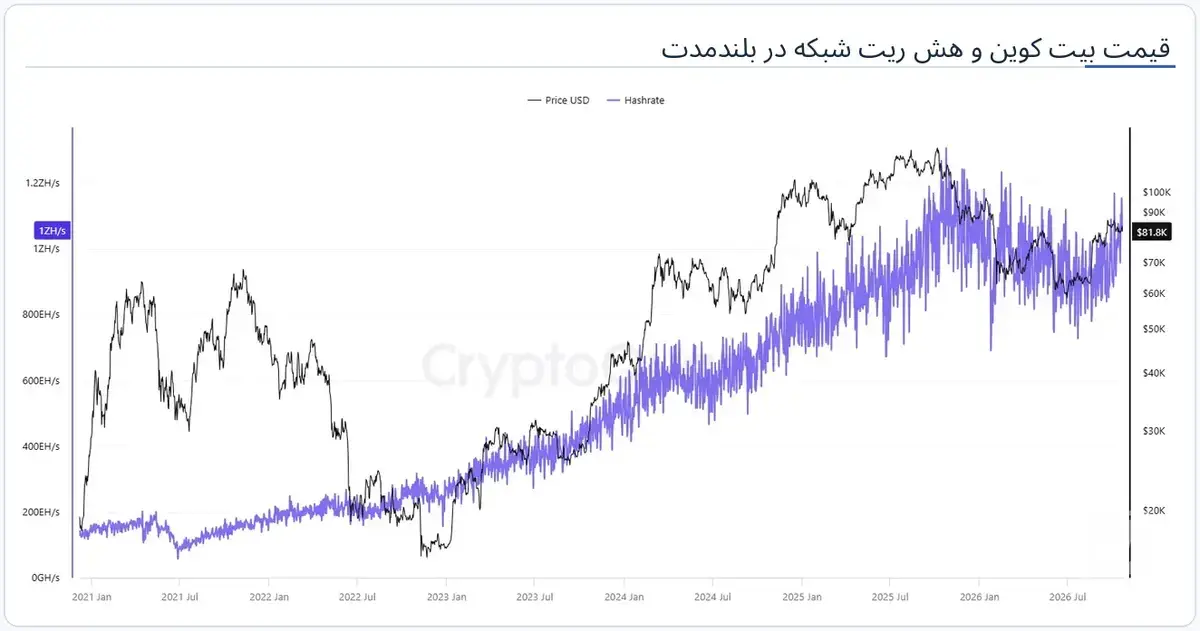
نمودار بلندمدت بعدی، قیمت بیت کوین و هش ریت را فقط برای دیدن تفاوت مسیر این دو شاخص کنار هم میگذارد. این تصویر همان داده ۳۰روزه بالا نیست و از همزمانی دو خط هم نمیتوان رابطه علت و معلولی میان هش ریت و قیمت نتیجه گرفت.
افزایش هش ریت چه ارتباطی با سختی شبکه دارد؟
در شبکه بیت کوین، سختی استخراج تقریبا هر ۲٬۰۱۶ بلاک تنظیم میشود تا زمان متوسط ایجاد بلاک نزدیک ده دقیقه بماند. اگر ماینرهای بیشتری فعال شوند، شبکه معمولا در تعدیل بعدی سختی را افزایش میدهد؛ در نتیجه سهم یک دستگاه ثابت از پاداش کمتر میشود. گزارش کوینتلگراف از افزایش ۵٫۹۲ درصدی سختی در ۲۴ مهر ۱۴۰۵ خبر داده است. پس بازگشت هش ریت لزوما به معنی بهترشدن شرایط رقابت برای ماینرهای باقیمانده نیست.
درآمد استخراج بیت کوین بهتر شده یا رقابت سختتر شده است؟
باید درآمد کل استخراجکنندگان را از سود یک مزرعه استخراج بیت کوین جدا کنیم. کریپتوکوانت در گزارش ۱۶ مهر ۱۴۰۵ اعلام کرد درآمد روزانه کل شبکه، از محل پاداش بلاک و کارمزدها، در دوره بررسی از حدود ۲۷ میلیون دلار به ۴۸ میلیون دلار رسیده بود. این بهبود تا حد زیادی با رشد قیمت بیت کوین ارتباط داشت، اما همه شرکتها به یک اندازه از آن نفع نمیبرند.
برق، استهلاک تجهیزات، هزینه تامین مالی و سختی شبکه تعیین میکنند یک ماینر واقعا سود میکند یا نه. شاخص هشپرایس (Hashprice) برای سنجش درآمد تقریبی به ازای واحد قدرت استخراج کاربرد دارد. اگر سختی شبکه سریعتر از درآمد افزایش یابد، فشار روی دستگاههای کمبازده بیشتر میشود. بنابراین صرف دیدن رشد درآمد دلاری شبکه برای نتیجهگیری درباره سودآوری یک شرکت کافی نیست.
چرا سهام ماینرها بیشتر به بازار هوش مصنوعی واکنش نشان میدهد؟
وقتی درآمد آینده یک شرکت به اجاره ظرفیت مراکز داده وابسته میشود، سرمایهگذاران آن را فقط با قیمت بیت کوین نمیسنجند. بایننس ریسرچ در ۲۷ مهر ۱۴۰۵ گزارش کرد همبستگی ۶۰روزه سهام IREN، Core Scientific، TeraWulf و Cipher با بیت کوین حدود ۰٫۲۹ تا ۰٫۳۳ و با صنعت نیمهرساناها حدود ۰٫۵۹ تا ۰٫۷۷ بوده است. همبستگی بیشتر، رابطه علت و معلولی یا ادامه همین روند در آینده را ثابت نمیکند.
ریسک تامین مالی مراکز داده هوش مصنوعی چقدر جدی است؟
ساخت مرکز داده به خرید GPU، تجهیز سالنها، سرمایش و سرمایه زیاد نیاز دارد. کوینتلگراف در ۲۰ مهر ۱۴۰۵، با استناد به برآوردی از بلاکسبریج، نوشت شرکتهای بورسی استخراج برای تکمیل پروژههای برنامهریزیشده هوش مصنوعی به حدود ۵۰ میلیارد دلار تامین مالی دیگر نیاز دارند. این عدد برآورد شکاف سرمایه است، نه بدهی محققشده یا زیان قطعی شرکتها. قرارداد چندمیلیارددلاری نیز تا زمان بهرهبرداری و دریافت وجه، معادل سود نقدی نیست.
علاوه بر نرخ بهره باید تاخیر ساخت، هزینه تجهیز، تعهدات قراردادی و احتمال رقیقشدن سهام را بررسی کنیم. برای شرکتی که از درآمد متغیر استخراج فاصله میگیرد، وابستگی به اجرای پروژههای بزرگ و شرایط بازار اعتبار میتواند ریسک تازهای ایجاد کند.
این تغییر مسیر چه تاثیری بر امنیت شبکه و قیمت بیت کوین دارد؟
هش ریت بیشتر، در شرایط قابلمقایسه، هزینه رقابت محاسباتی با شبکه را افزایش میدهد؛ بااینحال امنیت فقط به عدد هش ریت وابسته نیست و توزیع قدرت استخراج و انگیزه اقتصادی مشارکتکنندگان هم اهمیت دارند.
اثر این تغییر مسیر بر قیمت مستقیمتر از این نیست. فروش ذخایر بیت کوین توسط بعضی شرکتها برای تامین مخارج هوش مصنوعی میتواند در مقاطعی به عرضه بازار اضافه کند، اما رشد یا افت هش ریت بهتنهایی سیگنال قیمت نیست. برای ارزیابی کوتاهمدت بازار باید تقاضای نقدی، معاملات اهرمی و ساختار نمودار قیمت را جداگانه بررسی کنیم.
پس برای تحلیل قیمت بیت کوین چه چیزهایی مهمترند؟
از اینجا بحث از اقتصاد ماینینگ وارد رفتار بازار میشود. مهاجرت ماینرها و بازیابی هش ریت برای فهم وضعیت شبکه مهماند، اما برای سنجش احتمال رشد قیمت باید ببینیم خریداران واقعی چه میکنند و بازار مشتقه چه فشاری ایجاد کرده است. در اواخر مهر و اوایل آبان ۱۴۰۵، قدرت پردازشی شبکه بهتر شد درحالیکه قیمت هنوز زیر فشار بود؛ یعنی شبکه قویتر لزوما به معنی نمودار قویتر نیست.
تحلیل تکنیکال بیت کوین؛ حمایت و مقاومت در ۱۲ آبان ۱۴۰۵
در گزارش تکنیکال ۳ نوامبر ۲۰۲۶ (۱۲ آبان ۱۴۰۵) افایکساستریت، قیمت بیت کوین نزدیک ۷۶٬۵۵۳ دلار بود؛ درست بالای میانگین متحرک نمایی ۲۰۰روزه (EMA) در حدود ۷۶٬۴۵۵ دلار. میانگین نمایی ۱۰۰روزه نزدیک ۷۷٬۷۷۴ دلار و میانگین ۵۰روزه نزدیک ۸۰٬۰۹۸ دلار بهعنوان مقاومتهای بالاتر مطرح شدند. شاخص RSI روزانه حدود ۳۴ و هیستوگرام MACD منفی گزارش شد؛ یعنی فشار نزولی کوتاهمدت هنوز برطرف نشده بود. این اعداد تصویر همان روزند، نه سطوح ثابت یا قیمت لحظهای.
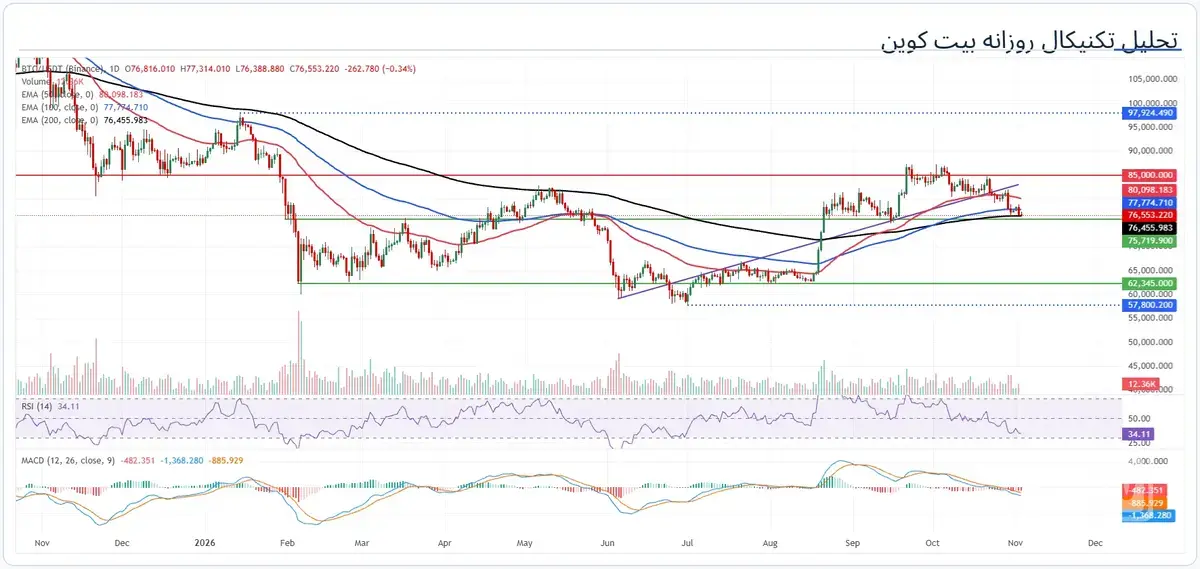
در چنین وضعیتی، حفظ محدوده ۷۶٬۴۰۰ تا ۷۶٬۵۰۰ دلار و بازپسگیری میانگینهای ۱۰۰ و ۵۰روزه میتواند نشانه بهبود ساختار قیمت باشد؛ گزارش ۱۲ آبان افایکساستریت محدوده ۸۵ هزار دلار را مانع بالاتر معرفی کرد. در مقابل، بستهشدن و تثبیت قیمت زیر میانگین ۲۰۰روزه، خطر ادامه اصلاح را بیشتر میکند. گزارش جداگانه افایکساستریت در همان روز هم برای بهترشدن چشمانداز کوتاهمدت بر بازگشت پایدار قیمت به بالای ۸۰ هزار دلار با پشتوانه خریداران بازار اسپات تاکید داشت. هیچکدام از این شرطها بهتنهایی سیگنال خرید یا فروش نیستند.
دادههای آنچین، ETF و معاملات اهرمی چه میگویند؟
گزارش گلسنود در ۲ نوامبر ۲۰۲۶ (۱۱ آبان ۱۴۰۵) نشان داد در هفته منتهی به اول نوامبر، فشار فروش در قراردادهای دایمی بالا بود؛ Perpetual CVD به حدود منفی ۵۶۴٫۸ میلیون دلار رسید، درحالیکه موقعیتهای باز قراردادهای آتی هنوز حدود ۳۷٫۴ میلیارد دلار بود. همزمان Spot CVD از منفی ۷۸٫۶ به مثبت ۲۵٫۳ میلیون دلار برگشت. به زبان ساده، رفتار خریداران نقدی بهتر شده بود، اما فشار بازار اهرمی هنوز اجازه نمیداد از یک بازگشت قوی و پایدار حرف بزنیم. گلسنود همچنین از افزایش تقاضا برای پوشش ریسک نزولی در بازار اختیار معامله خبر داد.
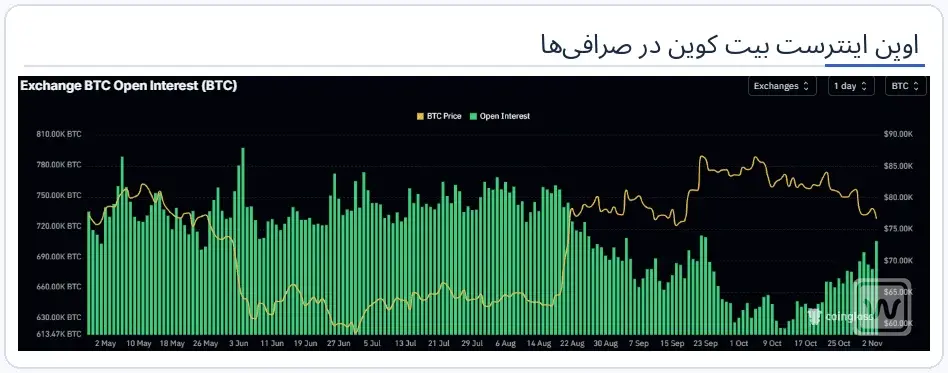
نمودار CoinGlass همین بخش، Open Interest را برحسب BTC نشان میدهد؛ بنابراین نباید آن را مستقیما با رقم دلاری ۳۷٫۴ میلیارد دلار در گزارش گلسنود مقایسه کرد. کاربرد این نمودار این است که تغییر حجم موقعیتهای باز را کنار قیمت ببینیم، نه اینکه از بالا یا پایینبودن OI بهتنهایی جهت بازار را نتیجه بگیریم.
در طرف عرضه ماینرها، بررسی آنچین منتشرشده در کریپتوکوانت در ۲۸ اکتبر ۲۰۲۶ (۶ آبان ۱۴۰۵) نشان میداد انتقالهای ثبتشده از ماینرها به بایننس در نمونه هفتروزه بسیار کم بوده است. البته موجودی ماینرها نیز در صدک سیزدهم یکسال گذشته قرار داشت و این نمونه تمام مسیرهای فروش را پوشش نمیدهد. بنابراین نمیتوان کاهش قیمت را صرفا به فروش ماینرها نسبت داد.
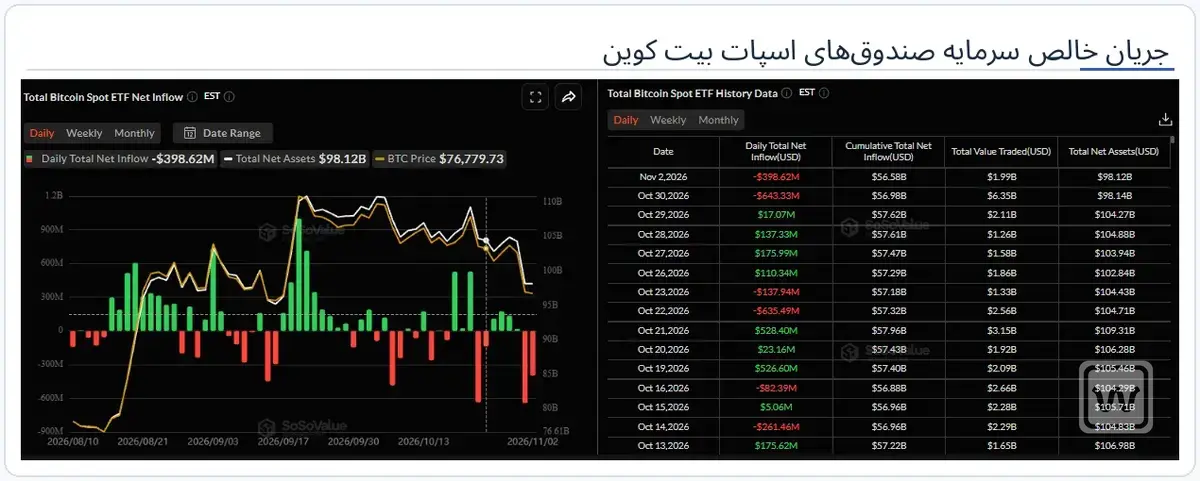
در سمت تقاضا هم تصویر یکدست نبود. کریپتوکوانت در ۲۷ اکتبر از ضعف تقاضای اسپات و منفیبودن پرمیوم کوینبیس در اکتبر خبر داده بود. داده SoSoValue نیز برای ۲ نوامبر خروج خالص حدود ۳۹۸٫۶۲ میلیون دلار از ETFهای اسپات بیت کوین را نشان میدهد؛ البته این یک داده روزانه و تاریخدار است، نه نشانه قطعی ادامه خروج سرمایه. کنار هم گذاشتن این شواهد میگوید بهبود شبکه بهتنهایی برای ایجاد تقاضای تازه کافی نبود.
برای تحلیل کوتاهمدت قیمت، کدام نشانهها را کنار هم بگذاریم؟
- سناریوی بهبود قیمت: قیمت بتواند بالای ۸۰ هزار دلار تثبیت شود و تقاضای خریداران اسپات، جریان ETFها و مومنتوم هم بهبود پیدا کنند. در این صورت، رشد هش ریت فقط یک شاهد بنیادی مکمل است؛ نه علت اصلی رشد قیمت.
- سناریوی فشار نزولی: قیمت بهطور پایدار زیر ناحیه میانگین ۲۰۰روزه گزارششده در ۱۲ آبان برود و همزمان تقاضای نقدی ضعیف و فشار بازار مشتقه ادامه داشته باشد. حتی هش ریت روبهرشد نیز این ضعف قیمتی را خنثی نمیکند.
- سناریوی بلاتکلیفی: قیمت بین حمایتها و مقاومتهای ذکرشده در نوسان بماند و نشانههای بازار نقدی و مشتقه یکدیگر را تایید نکنند. در این حالت نتیجه درست، «روند نامشخص» است، نه پیشبینی اجباری صعود یا نزول.
این سناریوها به گزارشهای تاریخدار متکیاند و هنگام مطالعه در روزهای بعد باید سطح میانگینهای متحرک، قیمت و جریان سرمایه دوباره بررسی شود. برای تشخیص مسیر کوتاهمدت قیمت، تایید رفتار خریداران اهمیت بیشتری از رشد هش ریت بهتنهایی دارد؛ هش ریت بیشتر برای سنجش رقابت و امنیت شبکه به کار میآید.
این سه حالت فقط به خوانش کوتاهمدت قیمت مربوط بودند. حالا دوباره از نمودار بازار فاصله میگیریم و به خود صنعت استخراج برمیگردیم؛ جایی که آینده ماینرها میتواند در سه مسیر ساختاری متفاوت پیش برود.
سه سناریو برای آینده استخراج بیت کوین
بازیابی بیشتر هش ریت و رقابت شدیدتر
اگر ماینرهای کمهزینه تجهیزات تازه وارد مدار کنند، هش ریت میتواند با وجود مهاجرت برخی شرکتها رشد کند. نشانه تایید این سناریو، افزایش پایدار میانگین هش ریت و سختی است؛ افت درآمد به ازای واحد قدرت میتواند آن را تضعیف کند.
فشار هزینه و توقف توسعه استخراج
اگر هشپرایس کاهش یابد و هزینه برق بالا بماند، دستگاههای کمبازده زودتر خاموش میشوند. توقف رشد یا افت میانگین هش ریت همراه با تعدیل منفی سختی، نشانههای این وضعیتاند. افزایش درآمد یا ارتقای بهرهوری تجهیزات میتواند فشار را کاهش دهد.
همزیستی ماینینگ و مراکز داده هوش مصنوعی
بعضی شرکتها ممکن است بخشی از سایتها را برای هوش مصنوعی توسعه دهند و در تاسیسات دیگر همچنان بیت کوین استخراج کنند. معیار موفقیت، ظرفیت عملیاتی واقعی و درآمد حاصل از قراردادهاست؛ نه فقط رقم پروژههای اعلامشده. تاخیر ساخت یا هزینه بالای بدهی، این مسیر را با چالش روبهرو میکند.
برای پیگیری همزمان صنعت ماینینگ و بازار چه شاخصهایی را ببینیم؟
| شاخص | چه چیزی نشان میدهد؟ | احتیاط در تفسیر |
|---|---|---|
| هش ریت ۳۰روزه | روند قدرت پردازشی شبکه | با هش ریت ۷روزه یکسان نیست |
| سختی استخراج | شدت رقابت یافتن بلاک | دورهای و با تاخیر تنظیم میشود |
| هشپرایس و هزینه برق | فشار بر سودآوری ماینرها | درآمد با سود خالص تفاوت دارد |
| تولید شرکتها | تغییر سهم شرکتهای منتخب | نمونه بورسی، کل شبکه نیست |
| ظرفیت و تامین مالی هوش مصنوعی | پیشرفت تغییر کسبوکار | قرارداد با درآمد واقعی فرق دارد |
| قیمت و میانگینهای متحرک | وضعیت کوتاهمدت روند قیمت | سطوح تکنیکال با زمان تغییر میکنند |
| تقاضای اسپات و جریان ماینرها | کیفیت تقاضا و فشار فروش احتمالی | فقط یک صرافی یا یک هفته نماینده کل بازار نیست |
برای اینکه دو لایه مقاله با هم قاطی نشوند، بهتر است این جدول را هم دو بخش ذهنی بخوانیم: هش ریت، سختی، هشپرایس و تولید شرکتها بیشتر درباره وضعیت صنعت استخراجاند؛ قیمت، میانگینهای متحرک و تقاضای اسپات بیشتر رفتار بازار را توضیح میدهند. ظرفیت و تامین مالی هوش مصنوعی میان این دو قرار میگیرد، چون هم مدل کسبوکار ماینرها را تغییر میدهد و هم میتواند روی تصمیمهای مالی آنها اثر بگذارد. ضمن اینکه بازه زمانی شاخصها یکسان نیست؛ مقایسه بدون توجه به تاریخ میتواند گمراهکننده باشد.
جمعبندی: ماینینگ از بین نمیرود، اما اقتصاد شرکتها در حال تغییر است
دادههای فعلی نشان میدهند بعضی ماینرهای بورسی بهدنبال کسب درآمد از زیرساخت هوش مصنوعیاند، اما دیگر استخراجکنندگان همچنان برای افزایش سهمشان از شبکه رقابت میکنند. کاهش ۴۷ درصدی تولید پنج شرکت، به معنی کاهش ۴۷ درصدی استخراج بیت کوین نیست. در طرف دیگر، بازگشت هش ریت هم بهمعنی سوددهی تمام ماینرها یا رشد حتمی قیمت نیست.
مهمترین مجهولها، سهم واقعی تجهیزات جابهجاشده در بازیابی شبکه و میزان سود نهایی پروژههای هوش مصنوعی هستند. برای شناخت اثر احتمالی این تغییر بر بازار هم باید نمودار قیمت، جریان خرید اسپات و رفتار فروش ماینرها را در کنار هش ریت و صورتهای مالی شرکتها بخوانیم. نتیجه کاربردی این است: تا وقتی بهبود شبکه با تقاضای موثر و تایید روند قیمتی همراه نشده، رشد هش ریت بهتنهایی دلیل کافی برای انتظار افزایش قیمت نیست.
سوالات متداول
۱. آیا دستگاه ASIC استخراج بیت کوین برای هوش مصنوعی مناسب است؟
خیر، ASIC استخراج برای محاسبات مشخص بیت کوین طراحی شده است. تغییر کاربری معمولا روی برق، زمین و تاسیسات انجام میشود و برای پردازش هوش مصنوعی سرورهای متفاوتی لازم است.
۲. چرا با کاهش تولید شرکتهای بزرگ، هش ریت شبکه بالا رفت؟
چون فعالیت چند شرکت، کل شبکه نیست. ماینرهای دیگر میتوانند تجهیزات جدید یا کارکرده را به شبکه اضافه کنند. سهم دقیق این عوامل در بازیابی اخیر مشخص نشده است.
۳. آیا افزایش هش ریت به معنی افزایش قیمت بیت کوین است؟
خیر. هش ریت میزان فعالیت محاسباتی شبکه را نشان میدهد و بهتنهایی آینده قیمت را پیشبینی نمیکند. درآمد استخراج، هزینه انرژی و شرایط بازار نیز اثرگذارند.