
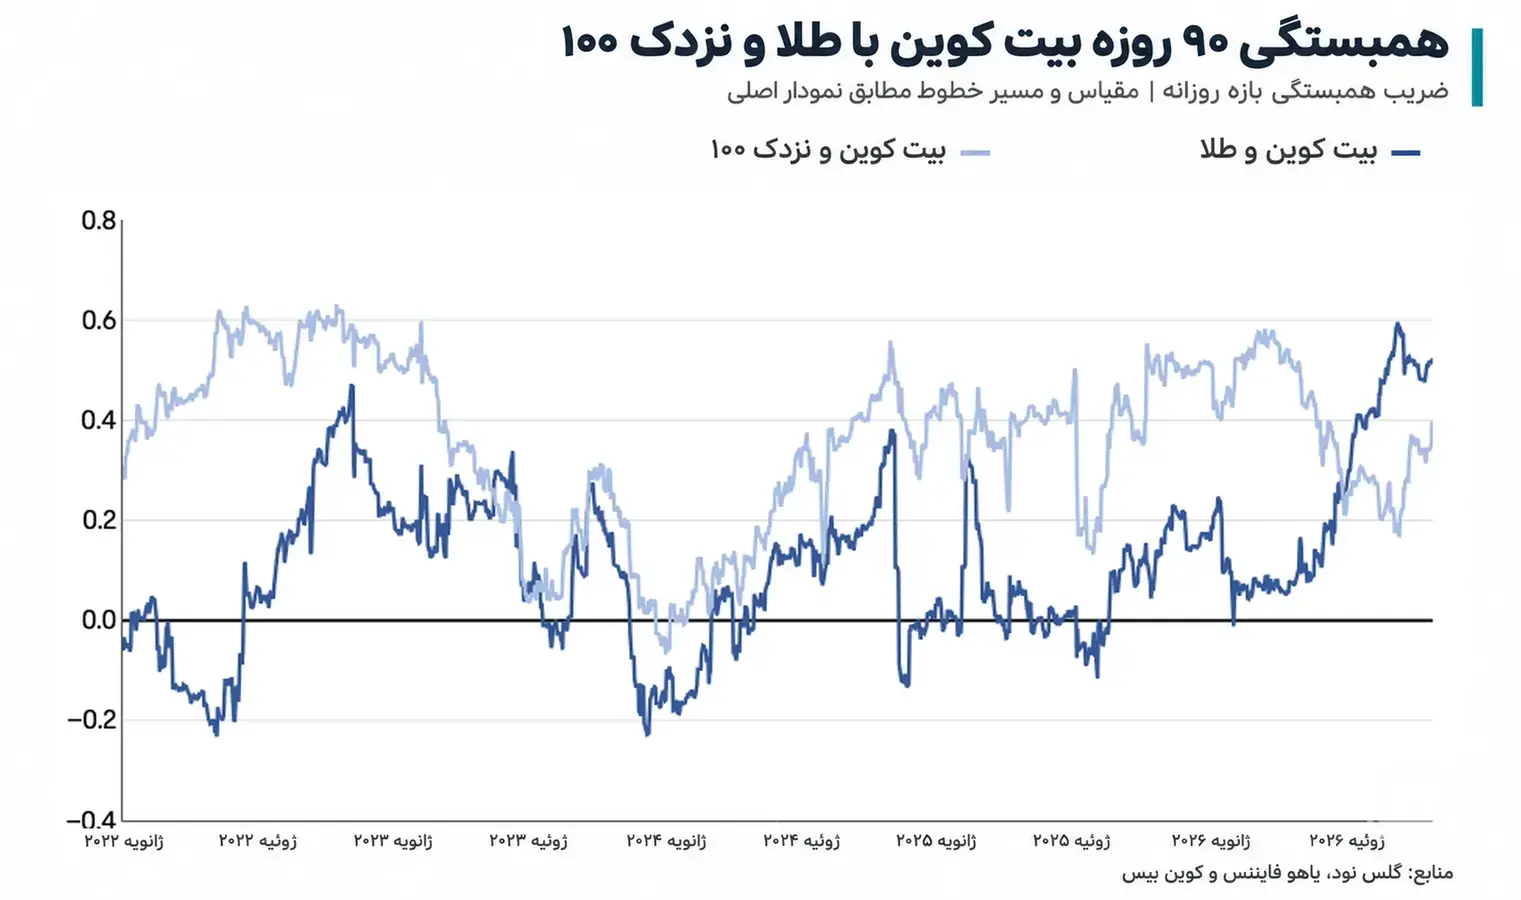
اگر بخواهیم بفهمیم بیت کوین واقعا از بازار سهام آمریکا جدا شده یا نه، باید به رفتار این دو بازار نگاه کنیم، نه فقط چند روز رشد و افت قیمت. دادهها از کاهش همبستگی خبر میدهند، اما هنوز نشانهای از استقلال پایدار بیت کوین نداریم. در گزارش ۳۰ اکتبر ۲۰۲۶ (۸ آبان ۱۴۰۵) کوین بیس، ضریب همبستگی ۹۰ روزه بیت کوین با نزدک ۱۰۰ از ۰٫۵۸ در مارس به ۰٫۴۰ رسیده است. رابطه هنوز مثبت است؛ فقط ضعیفتر از قبل شده.
در بخشی از اکتبر، زمانی که سهام مرتبط با هوش مصنوعی تحت فشار بود، بیت کوین مقاومت نسبی نشان داد. اما در ۲۹ اکتبر (۷ آبان) خبر یک حمله امنیتی بزرگ به صرافی رمزارزی، قیمت را به زیر ۷۷ هزار دلار کشاند. همین تضاد سوال اصلی ما را روشن میکند: چرا بیت کوین گاهی متفاوت از سهام فناوری حرکت میکند و چرا همچنان میتواند با یک شوک مخصوص بازار کریپتو سقوط کند؟
آیا همبستگی بیت کوین و بازار سهام واقعا ضعیف شده است؟
احتمالا بارها دیدهایم که بیت کوین و شاخصهای سهام آمریکا در یک روز با هم بالا یا پایین میروند. این همراهی به معنای شباهت کسبوکار شرکتهای فناوری با شبکه بیت کوین نیست. موضوع بیشتر به رفتار سرمایهگذاران برمیگردد. وقتی دسترسی به پول آسانتر و تمایل به ریسک بیشتر میشود، چند بازار ممکن است همزمان رشد کنند؛ در دورههای ترس و کمبود نقدینگی هم فروش میتواند به چند دارایی سرایت کند.
برای سنجیدن این همراهی، از «ضریب همبستگی» استفاده میکنیم؛ عددی بین منفی یک و مثبت یک. مقدار نزدیک مثبت یک یعنی دو دارایی در دوره مورد بررسی بیشتر همجهت بودهاند. نزدیک صفر بودن از نبود رابطه خطی مشخص خبر میدهد و مقدار منفی به حرکت بیشتر در جهت مخالف اشاره دارد. البته همبستگی دلیل حرکت قیمت را توضیح نمیدهد و جهت بازار در روزهای آینده را هم پیشبینی نمیکند.
همبستگی ۰٫۴۰ چه معنایی برای بیت کوین دارد؟
حالا عدد ۰٫۴۰ را چطور بخوانیم؟ این عدد هنوز از رابطه مثبت بیت کوین و نزدک حکایت دارد؛ تنها شدت آن در بازه ۹۰ روزه کمتر شده است. دادههای همان گزارش نشان میدهند همبستگی بیت کوین با طلا در مقایسه با سابقه تاریخی خودش بسیار بالا بوده است. ولی از این مشاهده هم نمیتوان نتیجه گرفت که بیت کوین یا طلا در آن مقطع پناهگاه امنی در برابر افت سایر داراییها بودهاند.
بهتر است به بازه محاسبه هم دقت کنیم. ضریب ۹۰ روزه با دادههای یک پنجره متحرک محاسبه میشود؛ اگر همین رابطه را در ۳۰ روز یا یک سال اندازه بگیریم، ممکن است به نتیجه دیگری برسیم. ضمن اینکه پایین آمدن همبستگی بهتنهایی به معنی کاهش نوسان یا منتفی شدن سقوط همزمان دو بازار نیست. برای قضاوت درباره جدایی پایدار، به تکرار این الگو در دورههای مختلف نیاز داریم.
فشار بر سهام هوش مصنوعی از کجا شروع شده است؟
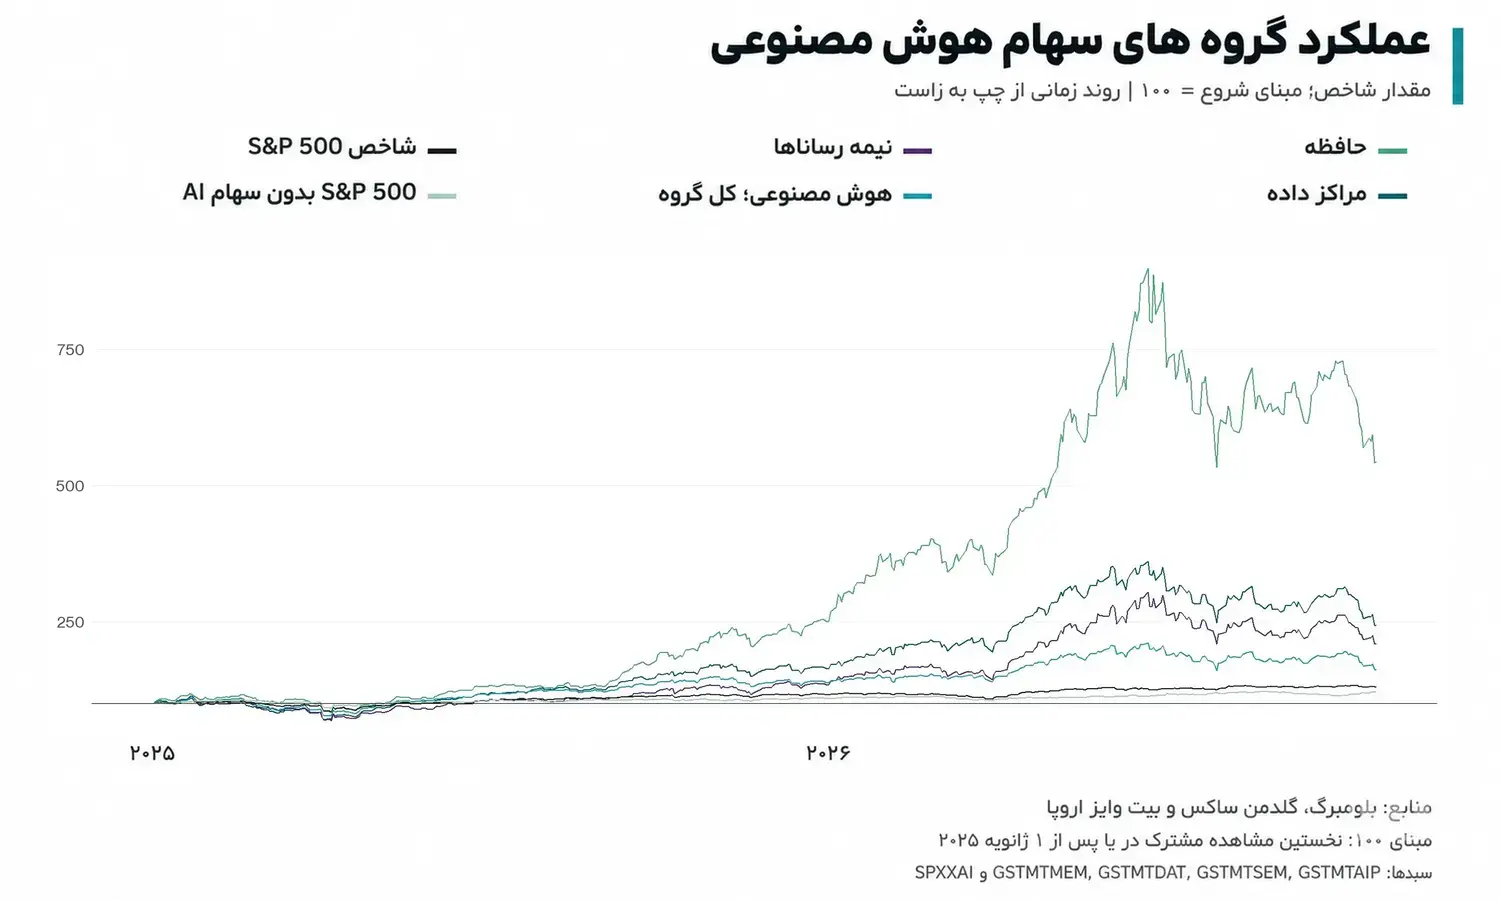
در گزارش هفتگی ۲۶ اکتبر ۲۰۲۶ (۴ آبان ۱۴۰۵)، پژوهشگران Bitwise به کاهش شتاب بخشهایی از بازار سهام هوش مصنوعی اشاره کردهاند. برای فهم این فشار، لازم نیست فرض کنیم خود فناوری شکست خورده است. سوال سرمایهگذاران سادهتر است: آیا درآمد آینده شرکتهای فعال در هوش مصنوعی میتواند هزینه سنگین تراشه، مراکز داده، برق و تامین مالی پروژهها را جبران کند؟
شرکتها همین امروز برای زیرساخت هوش مصنوعی هزینه میکنند، اما قرار است بخش مهمی از درآمدشان را در سالهای بعد به دست آورند. اگر درآمد با سرعت پیشبینیشده رشد نکند، ارزشگذاری سهام و توان بازپرداخت بدهی زیر سوال میرود. آن وقت ممکن است فشار از سازندگان تراشه به مراکز داده و دیگر شرکتهای فناوری برسد. پس درباره ریسک بازده سرمایهگذاری و فشار تامین مالی صحبت میکنیم، نه اثبات بیفایده بودن هوش مصنوعی.
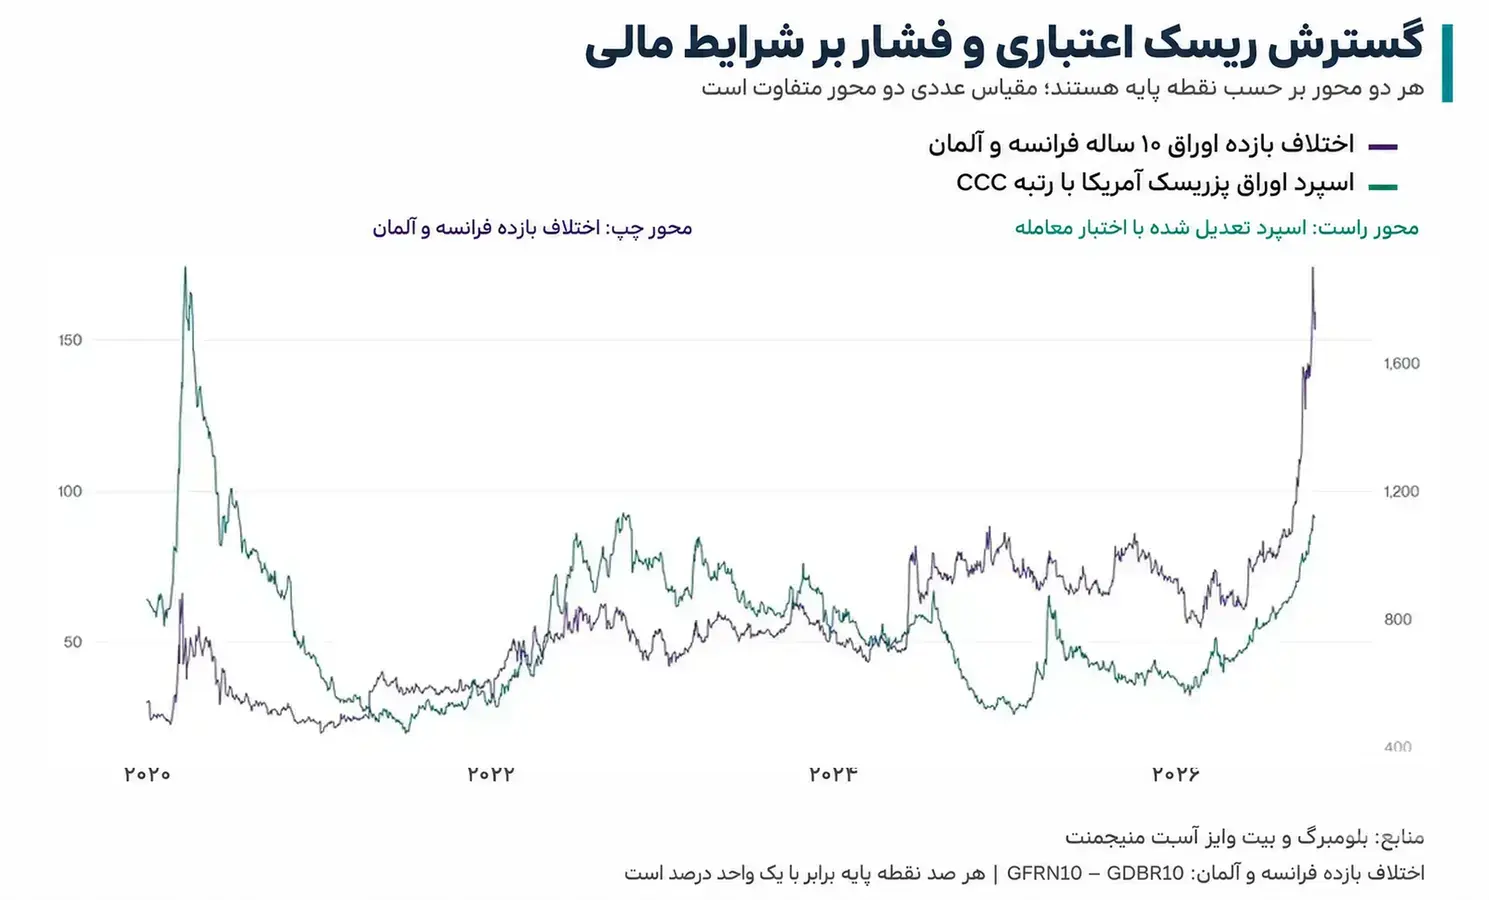
در گزارش ماهانه ۲ نوامبر ۲۰۲۶ (۱۱ آبان ۱۴۰۵)، Bitwise همین نگرانی را از زاویه بازار اعتبار بررسی کرده است. به روایت این گزارش، بالا رفتن هزینه بیمه در برابر نکول بعضی بدهیها و بیشتر شدن فاصله بازده اوراق پرریسک میتواند نشانه سختتر شدن شرایط مالی باشد. نمودار همراه این بخش نیز اختلاف بازده اوراق ده ساله فرانسه و آلمان و اسپرد اوراق شرکتی پرریسک آمریکا را نشان میدهد. این شاخصها فشار اعتباری را توصیف میکنند؛ بهتنهایی ورشکستگی قطعی هیچ شرکتی را ثابت نمیکنند.
نرخ بهره و بازده اوراق چه ارتباطی با قیمت بیت کوین دارند؟
برای فهم اثر نرخ بهره بر بیت کوین، از یک انتخاب آشنا شروع کنیم: وقتی اوراق کمریسکتر بازده بالاتری میدهند، بعضی سرمایهگذاران برای نگهداری داراییهای پرنوسان انگیزه کمتری دارند. از طرف دیگر، وام گرفتن برای کسبوکارها گرانتر میشود و پول کمتری برای پذیرش ریسک باقی میماند. بیت کوین هم از این شرایط جدا نیست؛ قیمت آن علاوه بر عوامل داخلی بازار کریپتو، از نقدینگی و بازده گزینههای سرمایهگذاری دیگر اثر میگیرد.
البته پایین آمدن بازده اوراق همیشه برای بیت کوین خبر خوبی نیست. فرض کنیم بازده به این دلیل کاهش یافته که تورم آرامتر شده و بازار انتظار سیاست پولی ملایمتری دارد؛ چنین تغییری میتواند به داراییهای پرریسک کمک کند. اما اگر سرمایهگذاران از ترس رکود به سمت اوراق دولتی رفته باشند، افت بازده ممکن است همزمان با فشار فروش در سهام و کریپتو رخ دهد. پس قبل از نتیجهگیری، باید علت کاهش بازده را بشناسیم.
در تصمیم ۲۸ اکتبر ۲۰۲۶ (۶ آبان ۱۴۰۵)، فدرال رزرو محدوده نرخ بهره را در ۳٫۷۵ تا ۴ درصد نگه داشت. بازده اوراق ده ساله آمریکا هم صبح ۳۰ اکتبر تا حدود ۴٫۹۳ درصد پایین آمد. با وجود این، بیت کوین در ۲۹ اکتبر حدود ۴٫۳ درصد افت کرد. گزارش ۳۰ اکتبر، نگرانی ناشی از حمله به صرافی را محرک مهمتری برای فروش آن هفته میداند تا تغییر انتظارها درباره نرخ بهره. این نمونه نشان میدهد کاهش بازده اوراق بهتنهایی جهت قیمت بیت کوین را تعیین نمیکند.
یک دیدگاه مطرحشده در تحلیلهای اخیر این است که اگر فشار اقتصادی در نهایت بانکهای مرکزی را به تغییر سیاست پولی وادار کند، بیت کوین شاید زودتر از بخشی از بازار سهام به آن واکنش نشان دهد. اما ما نباید این سناریو را با واقعیت قطعی اشتباه بگیریم. نه زمان تغییر سیاست روشن است و نه هر کاهش نرخ بهره الزاما به رشد بیت کوین منتهی میشود؛ بهویژه اگر نگرانی از رکود و افت تقاضا همچنان پابرجا باشد.
جریان سرمایه صندوقها درباره تقاضای واقعی چه میگوید؟
برای اینکه بفهمیم مقاومت نسبی بیت کوین از کجا آمده، بد نیست جریان پول صندوقها را هم ببینیم. در دادههای گزارش ماهانه، از میانه ۲۰۲۶ جریان ورودی به محصولات بورسی بیت کوین نسبت به صندوقهای سهام شرکتهای نیمهرسانا وضعیت بهتری داشته است. این مقایسه میتواند نشانه تغییر ترجیح بخشی از سرمایهگذاران باشد؛ یعنی بعضیها دیگر بیت کوین را صرفا نسخه پرنوسانتر سهام فناوری نمیبینند. اما بهبود نسبی در مقایسه با یک بازار دیگر، لزوما به معنای تقاضای قوی و پایدار نیست.
برای بررسی این تفاوت، سراغ آمار جریان خالص میرویم. گلس نود در گزارش ۲۸ اکتبر ۲۰۲۶ (۶ آبان ۱۴۰۵) نوشته بود از ۶۵۳ میلیون دلار ورود سرمایه به ETFهای نقدی بیت کوین در ۱۹ اکتبر، بخش بزرگی دوباره خارج شد؛ از جمله ۵۴۰ میلیون دلار خروج در ۲۲ اکتبر. حاصل دو هفته مورد بررسی فقط ۶۷ میلیون دلار ورود خالص بود و حجم معاملات این صندوقها هم پایین گزارش شد.
بنابراین اگر فقط نمودار مقایسهای بیت کوین و سهام نیمهرسانا را ببینیم، ممکن است درباره قدرت تقاضا بیش از حد خوشبین شویم. بهتر است ورود و خروج خالص صندوقها، حجم معاملات و رفتار دارندگان بلندمدت را کنار هم بگذاریم. محدودیت زمانی دادهها هم مهم است: آمار یادشده تا ۲۸ اکتبر منتشر شده و اثر شوک روز بعد را نشان نمیدهد.
افت ۲۹ اکتبر چه چیزی را درباره استقلال بیت کوین روشن کرد؟
مقاومت بیت کوین در برابر افت بعضی سهام فناوری میتواند نشانهای از تغییر نگاه سرمایهگذاران باشد. ولی کافی است به اتفاق ۲۹ اکتبر برگردیم تا ببینیم استقلال از یک بازار، به معنی مصونیت از ریسک نیست. حمله به صرافیها، کم شدن نقدشوندگی، موقعیتهای اهرمی و رفتار دارندگان بزرگ میتوانند بدون آنکه اتفاق مشابهی در نزدک افتاده باشد، فشار فروش شدیدی ایجاد کنند.
طبق گزارش ۳۰ اکتبر، پس از انتشار خبر یک رخداد امنیتی بسیار بزرگ در بازار صرافیهای رمزارزی، بیت کوین به زیر ۷۷ هزار دلار سقوط کرد. در آن گزارش، نگرانی از پیامدهای این حادثه عامل اصلی فروش هفتگی معرفی شده است، نه تصمیم فدرال رزرو. فعلا لازم نیست وارد شرح فنی حمله شویم؛ برای بحث ما همین نکته کافی است که محرکهای مخصوص کریپتو هنوز قدرت تغییر ناگهانی مسیر قیمت را دارند.
این دو رفتار با هم تناقضی ندارند. بیت کوین ممکن است در دورهای نسبت به افت سهام فناوری حساسیت کمتری نشان دهد و در همان حال از یک رویداد امنیتی آسیب ببیند. پس تعبیر دقیقتر برای دادههای فعلی «کاهش همراهی با نزدک در یک بازه مشخص» است، نه «جدایی کامل از بازار سهام» و نه «تبدیل شدن بیت کوین به دارایی امن».
سه سناریو برای بیت کوین در هفتههای آینده
سناریوی مثبت: کاهش فشار مالی و تقویت تقاضا
اگر فشار تورم کمتر شود، چشمانداز نرخ بهره بهبود پیدا کند و همزمان ورود خالص سرمایه به صندوقهای بیت کوین افزایش یابد، میتوانیم احتمال بازیابی قیمت را جدیتر بررسی کنیم. در این سناریو دنبال چند نشانه همزمان هستیم: تقاضای نقدی بیشتر، رشد حجم معاملات و حفظ بهبود در چند هفته، نه فقط یک روز. یک کندل صعودی یا حرف امیدوارکننده مقام پولی برای تایید تغییر روند کافی نیست.
سناریوی منفی: همزمانی ریسک اقتصاد کلان و فشار بازار کریپتو
اگر تورم بالا بماند، هزینه تامین مالی بیشتر شود یا ضعف سهام هوش مصنوعی به بازارهای دیگر سرایت کند، احتمالا فشار ریسکگریزی روی بیت کوین هم اثر میگذارد. وقوع حادثه امنیتی تازه یا افزایش فشار تسویه معاملات اهرمی میتواند شرایط را بدتر کند. برای تشخیص این مسیر، باید افت تقاضای نقدی، خروج سرمایه صندوقها و تشدید نوسان نزولی را در کنار هم ببینیم.
سناریوی خنثی: نوسان بدون روند مشخص
سناریوی سوم این است که نه شرایط اقتصاد کلان روشن شود و نه خریداران و فروشندگان دست بالا را پیدا کنند. در این حالت قیمت میتواند مدتی بدون روند مشخص نوسان کند. برخی سنجههای هزینه تمامشده سرمایهگذاران در گزارش منتشرشده در ۲ نوامبر به چنین تعادل شکنندهای اشاره دارند، اما بخشی از دادههای آن تا ۲۶ اکتبر ثبت شده و افت ۲۹ اکتبر را در بر نمیگیرد. بنابراین نمیتوانیم محدودههای آن گزارش را بدون داده تازه، حمایت یا مقاومت قطعی امروز بنامیم.
سرمایهگذار ایرانی از این تحلیل چه استفاده ای میکند؟
برای ما که بازده را به تومان حساب میکنیم، بررسی قیمت دلاری بیت کوین بهتنهایی کافی نیست. فرض کنیم قیمت جهانی بیت کوین ثابت بماند، ولی قیمت تتر در بازار ایران تغییر کند؛ در این صورت ارزش تومانی دارایی ما هم ممکن است بالا یا پایین برود. برعکس، رشد دلاری بیت کوین لزوما با همان درصد در بازده تومانی دیده نمیشود. اختلاف قیمت خرید و فروش، کارمزد معامله و شرایط تسویه هم روی نتیجه واقعی اثر دارند.
این تحلیل قرار نیست به سوال «امروز بخریم یا بفروشیم؟» جواب قطعی بدهد. کاربردش این است که وقتی بازار حرکت میکند، بهجای واکنش به یک تیتر، علت حرکت را بررسی کنیم و بعد دادههای همبستگی، بازده اوراق، جریان صندوقها و شرایط داخلی کریپتو را کنار هم بگذاریم. تصمیم گرفتن فقط با یک عدد همبستگی، به اندازه تصمیم گرفتن با یک خبر هیجانی میتواند گمراهکننده باشد.
جمع بندی: بیت کوین مستقلتر شده یا فقط متفاوت حرکت کرده است؟
حالا میتوانیم به سوال اول برگردیم. دادههای اواخر اکتبر ۲۰۲۶ نشان میدهند همبستگی بیت کوین با نزدک کمتر شده و این دارایی در بخشی از فشار بر سهام هوش مصنوعی عملکرد مقاومتری داشته است. در عین حال، افت شدید ۲۹ اکتبر یادآوری کرد که رویدادهای داخلی بازار کریپتو هم میتوانند مسیر قیمت را تغییر دهند. انتظار تغییر سیاست پولی و جابهجایی سرمایه میان صندوقها دو توضیح احتمالی برای این تفاوت رفتار هستند، نه پاسخ قطعی.
بنابراین فعلا نمیتوانیم بگوییم بیت کوین از بازار سهام مستقل شده است. با داراییای روبهرو هستیم که هم از نقدینگی، نرخ بهره و شرایط اقتصاد جهانی اثر میگیرد و هم از امنیت، جریان سرمایه و رفتار معاملهگران بازار خودش. برای تایید جدایی پایدار باید کاهش همبستگی را در بازههای مختلف و پس از رویدادهای تازه هم ببینیم. این جمعبندی بر دادههای تاریخدار تکیه دارد و توصیه خرید یا فروش نیست.
سوالات متداول
۱. آیا همبستگی پایین یعنی بیت کوین برای تنوعبخشی به سبد همیشه مناسب است؟
خیر. همبستگی ممکن است در دورههای بحران دوباره افزایش پیدا کند. برای سنجش تنوعبخشی، نوسان، افتهای شدید و افق سرمایهگذاری نیز باید بررسی شوند.
۲. تفاوت کاهش همبستگی با همبستگی منفی چیست؟
کاهش همبستگی مثبت یعنی حرکت همجهت دو دارایی ضعیفتر شده است. همبستگی منفی یعنی در دوره بررسی، حرکت در جهت مخالف بیشتر بوده؛ مقدار مثبت ۰٫۴۰ هنوز منفی نیست.
۳. آیا کاهش نرخ بهره آمریکا همیشه قیمت بیت کوین را بالا میبرد؟
نه. اگر کاهش نرخ بهره با آرام شدن تورم و بهبود شرایط مالی همراه باشد، ممکن است به بیت کوین کمک کند. اما اگر دلیل آن نگرانی از رکود باشد، بیت کوین هم میتواند زیر فشار فروش قرار بگیرد.
۴. افت سهام شرکتهای هوش مصنوعی چه تاثیری بر بیت کوین دارد؟
این اثر همیشه یکسان نیست. اگر افت سهام باعث ریسکگریزی و خروج سرمایه از داراییهای پرنوسان شود، بیت کوین هم ممکن است افت کند. در مقابل، تقاضای مستقل در بازار کریپتو میتواند به حرکت متفاوت آن منجر شود.
۵. برای تشخیص جدایی بیت کوین از بازار سهام چه دادههایی را بررسی کنیم؟
همبستگی بیت کوین و نزدک را در چند بازه زمانی بررسی کنیم و جریان خالص صندوقهای بیت کوین، حجم معاملات، نرخ بهره و واکنش بازار به شوکها را هم کنار آن بگذاریم. چند روز حرکت متفاوت برای اثبات استقلال پایدار کافی نیست.