
در اکتبر ۲۰۲۶، همزمان با کاهش فعالیت در بازار نقدی و فیوچرز ارز دیجیتال، معاملات آپشن بیشتر شد. چرا در بازاری که زیر فشار فروش قرار دارد، یک ابزار مشتقه رونق میگیرد؟ افزایش حجم آپشن لزوما نشانه خوشبینی یا بدبینی نیست؛ بخشی از معاملهگران ممکن است بهجای فروش دارایی خود، برای محافظت از آن هزینه کنند.
این تفاوت را میتوان با گزارش ۲ نوامبر کوینبیس و دادههای ۲ و ۴ نوامبر گلسنود بررسی کرد. اعداد مربوط به اکتبر و اوایل نوامبر ۲۰۲۶ (آبان ۱۴۰۵) هستند و نباید با قیمت یا وضعیت لحظهای هنگام مطالعه یکی گرفته شوند. پرسش اصلی این است که آیا بازار از ریزش بیشتر میترسد یا صرفا برای نوسانهای بزرگ آماده شده است.
در اکتبر ۲۰۲۶ چه اتفاقی برای معاملات بازار کریپتو افتاد؟
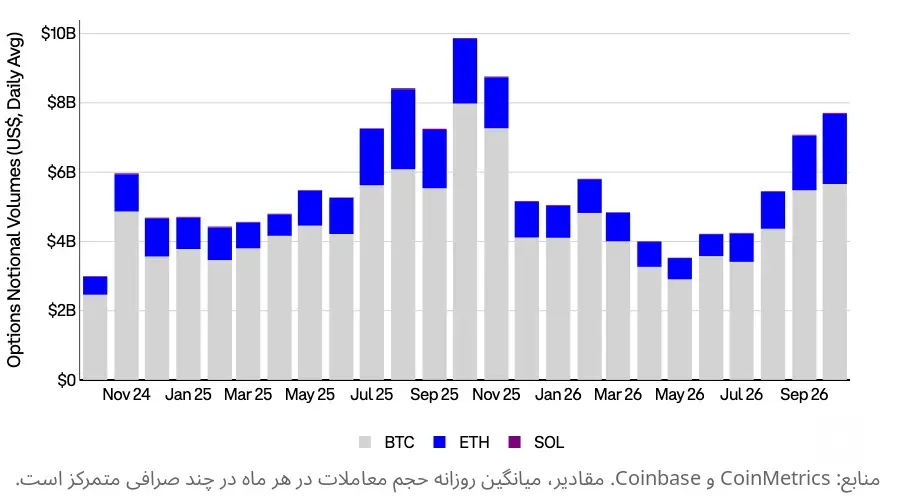
در گزارش «Crypto Market Positioning» مورخ ۲ نوامبر ۲۰۲۶ (۱۱ آبان ۱۴۰۵)، کوینبیس تغییر حجم متوسط روزانه معاملات اکتبر در مقایسه با سپتامبر را در چهار بازار بررسی کرده است. نتیجه نشان میدهد آپشن تنها بخش با رشد حجم بوده است:
| بازار | تغییر حجم در اکتبر نسبت به سپتامبر |
|---|---|
| معاملات نقدی (Spot) | ۱۶٪ کاهش |
| فیوچرز دایمی (Perpetual) | ۱۲٪ کاهش |
| فیوچرز سررسیددار | ۷٪ کاهش |
| اختیار معامله (Options) | ۹٪ افزایش |
این گزارش همچنین از افزایش ۱۰ درصدی قراردادهای باز آپشن (Open Interest یا OI) و رسیدن آن به بالاترین سطح از فوریه خبر میدهد. در مقابل، قراردادهای باز فیوچرز دایمی در مجموع ۴ درصد افت کردهاند. این درصدها به مجموعه بازارهای تحت پوشش کوینبیس مربوطاند؛ هیچ دلیلی ندارد رشد ۹ درصدی حجم را به آپشن فقط بیت کوین نسبت بدهیم.
حجم بالاتر یعنی قراردادهای بیشتری در دوره مورد بررسی معامله شدهاند. OI بالاتر یعنی اندازه موقعیتهایی که هنوز بسته یا تسویه نشدهاند بیشتر شده است. از هیچکدام نمیتوان بهتنهایی فهمید معاملهگران روی صعود شرط بستهاند یا برای پوشش ریسک وارد بازار شدهاند.
آپشن بیت کوین چیست و چرا زمان افت قیمت اهمیت پیدا میکند؟
در خرید نقدی بیت کوین، خود دارایی را در اختیار میگیریم. اما خریدار قرارداد آپشن با پرداخت مبلغی به نام پریمیوم، حق خرید یا فروش دارایی را با قیمت و شرایط تعیینشده در زمان یا بازه مشخص دریافت میکند؛ اجرای این حق برای او الزامی نیست. شرایط اعمال به نوع قرارداد وابسته است. فروشنده در برابر دریافت پریمیوم، تعهداتی قبول میکند.
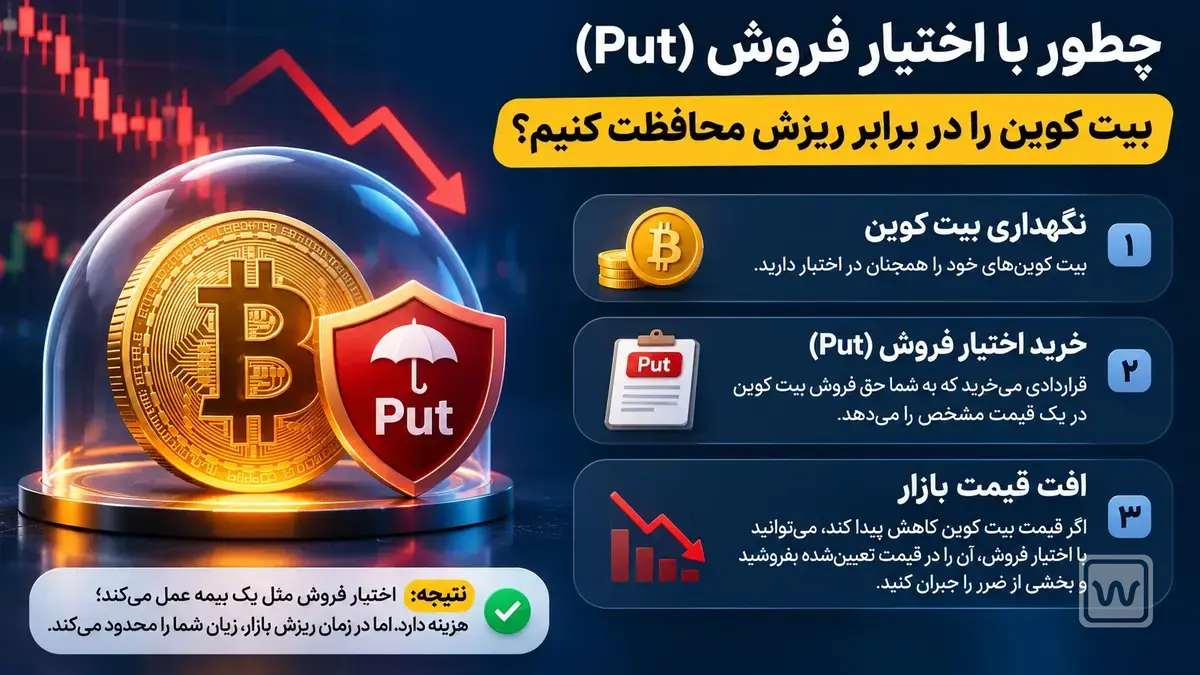
دو نوع اصلی، اختیار خرید (Call) و اختیار فروش (Put) هستند. اگر کسی بیت کوین نگه داشته و نگران افت شدید قیمت آن است، میتواند برای محدودکردن بخشی از زیان احتمالی از اختیار فروش استفاده کند. با این کار دارایی نقدیاش را لزوما نمیفروشد، اما هزینه پریمیوم را میپردازد. مقدار پوشش به قیمت اعمال، سررسید، تعداد قرارداد و سایر شرایط بستگی دارد و رایگان یا بیریسک نیست.
بنابراین تقاضای بالاتر برای آپشن میتواند از تغییر روش مدیریت ریسک خبر بدهد، نه صرفا افزایش تمایل به معاملهگری اهرمی. حتی دو نفر با انتظار متفاوت از قیمت، ممکن است در یک بازار اختیار معامله فعال باشند.
آیا رشد حجم آپشن نشانه ترس معاملهگران است؟
کوینبیس یک نشانه مهم دیگر ارایه میکند: در تمام روزهای اکتبر بهجز یک روز، اختیار فروش بیت کوین نسبت به اختیار خرید قابلمقایسه گرانتر قیمتگذاری شده است. پژوهشگران این موسسه برداشت میکنند که بخش قابلتوجهی از رشد فعالیت آپشن احتمالا به پوشش ریسک افت قیمت مربوط بوده است. این تفسیر قابل دفاع است، اما قصد همه معاملهگران را ثابت نمیکند.
وقتی پوت گرانتر میشود، میتوان گفت بازار برای حفاظت در برابر زیان احتمالی حاضر به پرداخت پریمیوم بیشتری است. ولی بیمهکردن یک خطر با وقوع حتمی آن فرق دارد: در دورههای پرابهام ممکن است معاملهگران هزینه محافظت را بدهند و قیمت بعدا ثابت بماند یا رشد کند.
اسکوی ۲۵ دلتا و نوسان ضمنی چه میگویند؟
اسکوی ۲۵ دلتا یکی از روشهای سنجش اختلاف قیمتگذاری ریسک نزولی و صعودی است. در این مقایسه از نوسان ضمنی پوت و کال با دلتا و سررسید مشابه استفاده میشود. نوسان ضمنی از قیمت خود قرارداد استخراج میشود؛ شاخصی از انتظار بازار درباره شدت نوسان است و نباید با نوسان تحققیافته اشتباه گرفته شود.
گلسنود در «BTC Market Pulse: Week 45» مورخ ۲ نوامبر، اسکوی ۲۵ دلتا را ۱۱٫۲ درصد گزارش کرده؛ عددی که هفته قبل ۱۰٫۵ درصد بوده است. گلسنود این افزایش را نشانه گرانترشدن پوت و تقاضای بیشتر برای محافظت نزولی میداند. قرارداد علامت اسکوی در همه ارایهدهندگان یکسان نیست. برای مقایسه با منبعی دیگر، تعریف شاخص و سررسیدها باید بررسی شوند.
اگر بازار نگران افت است، چرا کالهای باز از پوت بیشترند؟
گلسنود در گزارش ۴ نوامبر ۲۰۲۶ (۱۳ آبان ۱۴۰۵)، با دادههای تا ساعت ۱۱ به وقت UTC، حدود ۱۸ میلیارد دلار قرارداد باز کال در برابر ۱۳ میلیارد دلار قرارداد باز پوت را در کل سررسیدهای بررسیشده گزارش کرده است. در ظاهر شاید این وضعیت با گرانشدن اختیار فروش ناسازگار باشد، اما «تعداد یا ارزش موقعیت باز» با «قیمت بیمه ریزش» یک معیار نیست.
هر قرارداد کال یک خریدار و یک فروشنده دارد. OI نمیگوید کدام طرف مالک ریسک خالص است. ممکن است بخشی از کالها توسط دارندگان بیت کوین فروخته شده باشند تا در برابر دارایی نقدیشان پریمیوم دریافت کنند. بنابراین بیشتر بودن کالهای باز ثابت نمیکند بیشتر معاملهگران روی افزایش قیمت شرط بستهاند.
پوتها هم میتوانند بهخاطر تقاضای پوشش ریسک گران شوند، حتی وقتی ارزش کل کالهای باز بالاتر است. ترکیب قراردادهای باز، قیمت نسبی و سررسید را باید کنار هم دید، نه بهجای یکدیگر. هر کدام به پرسش متفاوتی پاسخ میدهد.
چرا آمار قراردادهای باز آپشن در گزارشهای اکتبر متفاوت است؟
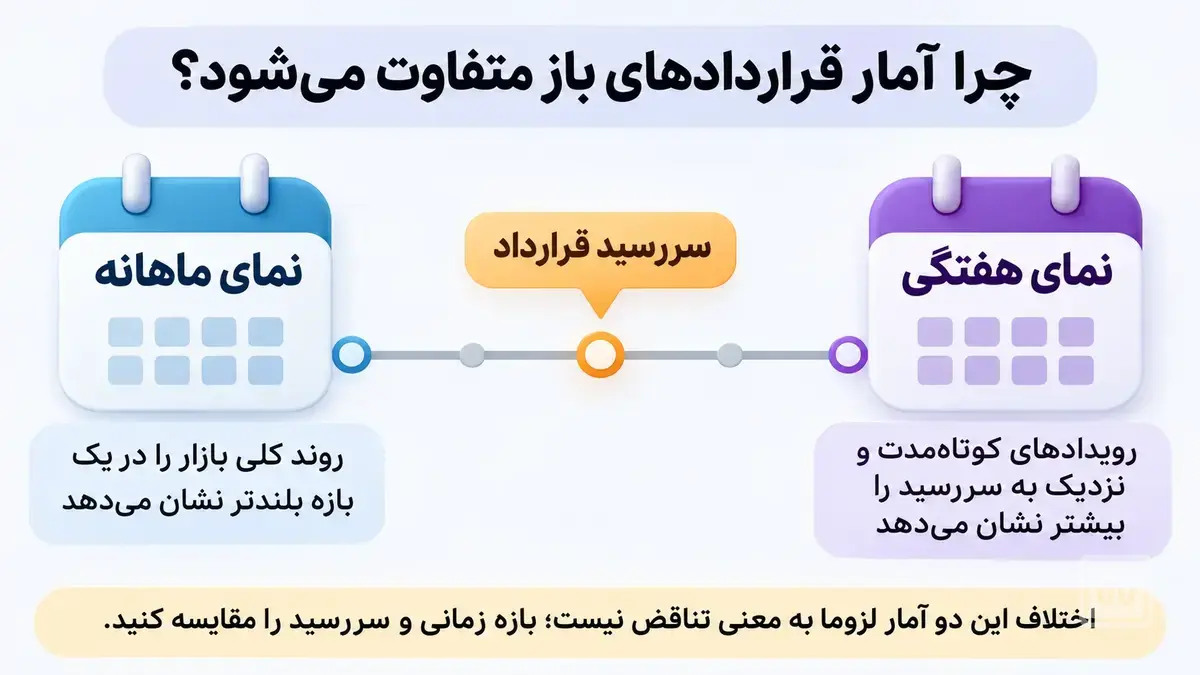
کوینبیس در مقایسه اکتبر با سپتامبر از رشد ۱۰ درصدی OI آپشن میگوید؛ اما گلسنود در گزارش هفتگی ۲ نوامبر اعلام کرده OI آپشن بیت کوین با ۹٫۸ درصد کاهش هفتگی، از حدود ۳۸٫۵ به ۳۴٫۷ میلیارد دلار رسیده است. دو عدد در دو جهت متفاوت لزوما تناقض ندارند.
دامنه داراییها و صرافیهای بررسیشده ممکن است یکسان نباشد. مهمتر اینکه گزارش اول یک مقایسه ماهانه و گزارش دوم یک پنجره هفتگی نزدیک سررسید ماهانه را روایت میکند. با فرارسیدن سررسید، بخشی از قراردادهای آپشن تسویه میشوند و از OI خارج میشوند. گلسنود افت آن هفته را عمدتا به تسویه سررسید ماهانه نسبت داده؛ پس کاهش هفتگی را نباید خودکار «فرار معاملهگران» نامید.
| شاخص | چه چیزی نشان میدهد؟ | برداشت اشتباه |
|---|---|---|
| حجم آپشن | میزان قراردادهای معاملهشده در دوره | حجم بیشتر یعنی خرید صعودی بیشتر |
| قرارداد باز (OI) | اندازه موقعیتهای تسویهنشده | همه کالهای باز به خریداران صعودی تعلق دارند |
| نسبت پوت به کال | ترکیب دو نوع قرارداد بر پایه حجم یا OI | هر افزایش نسبت، سقوط قطعی را نشان میدهد |
| اسکوی ۲۵ دلتا | اختلاف قیمتگذاری ریسک نزولی و صعودی | علامت شاخص در همه منابع معنی یکسانی دارد |
در هر گزارش باید بازه زمانی، پوشش صرافیها، ارزش دلاری یا تعداد قراردادها و شیوه محاسبه نسبت پوت به کال را بررسی کرد. همین نکتههای روششناختی میتوانند نتیجه تحلیل را تغییر دهند.
فیوچرز، فاندینگ و خریداران نقدی همین نگرانی را تایید میکنند؟
نه کاملا. کوینبیس گزارش کرده نرخ فاندینگ سالانهشده بیت کوین در قراردادهای دایمی، از حدود ۴ درصد در ابتدای اکتبر به میانگین تقریبی ۸٫۹ درصد در هفته ۲۵ تا ۳۱ اکتبر رسیده است. فاندینگ مثبت معمولا یعنی دارندگان موقعیت خرید اهرمی به طرف مقابل پرداخت میکنند؛ اما افزایش آن، قدرت تقاضای نقدی را تضمین نمیکند.
کوینبیس میگوید طبق شاخص آنچین SOPR، هولدرهای کوتاهمدت بیت کوین در شش روز از هفت روز پایانی اکتبر با زیان دارایی خرج کردهاند. همزمان، عمق سفارشهای خرید در دفتر سفارش خود کوینبیس، در فاصله ۵ درصدی از قیمت میانی، ۱۱ درصد بیشتر از سپتامبر بوده و عمق فروش ۱۳ درصد کمتر شده است. این مشاهده به یک صرافی اختصاص دارد و نماینده کل بازار نیست.
گلسنود در گزارش هفتگی ۲ نوامبر از فشار فروش تهاجمی در فیوچرز دایمی میگوید، در حالی که جریان معاملات نقدی بهتر دوام آورده است. پس بازار را نمیتوان به یک احساس واحد تقلیل داد: یک گروه ممکن است با اهرم به بازگشت قیمت امیدوار باشد و گروهی دیگر برای ریزش احتمالی پوت بخرد.
سه سناریو برای بیت کوین بر اساس رفتار آپشن و بازار نقدی
سناریوی اول: ادامه احتیاط و حساسیت به فشار فروش
اگر اسکوی همچنان از تقاضای بالای پوشش نزولی خبر بدهد، خریداران نقدی نتوانند تقاضای پایدار بسازند و فاندینگ موقعیتهای خرید اهرمی بالا بماند، بازار در برابر موج تازه فروش آسیبپذیرتر است. در این سناریو باید افت OI ناشی از سررسید را از خروج اجباری معاملهگران جدا کنیم.
سناریوی دوم: کاهش هزینه بیمه با تقویت تقاضای واقعی
اگر جریان سفارشهای خرید نقدی و ورود سرمایه به صندوقها بهتر شود و قیمت نسبی پوت در قراردادهای همسررسید پایین بیاید، نگرانی نزولی ممکن است کمتر شود. این ترکیب نشانه بهتری از صرف افت اسکوی است، اما باز هم شروع قطعی یک روند صعودی را اثبات نمیکند.
سناریوی سوم: افزایش نوسان بدون جهت روشن
گاهی بازار برای حرکت بزرگ آماده میشود، بیآنکه جهت آن مشخص باشد. رشد نوسان ضمنی و جابهجایی موقعیتهای باز میتواند با رفتوبرگشت تند قیمت همراه شود. قیمت بالای آپشن در این وضعیت بیشتر از عدم قطعیت میگوید تا زمان یا اندازه قطعی حرکت بعدی.
هنگام خواندن آمار آپشن چه پرسشهایی بپرسیم؟
- دوره و دامنه: داده روزانه، هفتگی یا ماهانه است؟ فقط بیت کوین را پوشش میدهد یا کل بازار را؟
- قیمت در برابر تعداد: قیمت نسبی پوت بالا رفته یا تعداد قراردادهای پوت بیشتر شده است؟
- اثر سررسید: افت OI به تسویه قراردادهای منقضیشده مربوط است یا بستن موقعیتها؟
- تایید نقدی: عمق سفارشها، جریان ETF و خریداران واقعی همان برداشت را تقویت میکنند؟
جمعبندی؛ رشد آپشن بیت کوین چه چیزی را ثابت میکند؟
در اکتبر ۲۰۲۶، فعالیت نقدی و آتی بازار کریپتو کمتر شد، اما حجم آپشن در دادههای کوینبیس افزایش یافت. گرانترشدن پوت بیت کوین و افزایش اسکوی در گزارش گلسنود، احتمال پوشش ریسک نزولی را تقویت میکند. با این وجود، تعداد بالاتر کالهای باز و تغییر OI نزدیک سررسید اجازه نمیدهد نتیجه بگیریم همه معاملهگران نزولیاند.
بازار آپشن درباره قیمتگذاری ریسک به ما اطلاعات میدهد؛ نه سرنوشت قطعی قیمت. وقتی زمان، سررسید و تعریف شاخصها یکسان نباشند، حتی آمار درست هم میتواند ما را به برداشت نادرست برساند. این تحلیل مربوط به دادههای تاریخدار است و پیشنهاد خرید یا فروش محسوب نمیشود.
سوالات متداول
۱. آپشن بیت کوین چیست؟
قراردادی است که خریدار آن با پرداخت پریمیوم، حق خرید یا فروش بیت کوین را با شرایط تعیینشده به دست میآورد. فروشنده قرارداد تعهدات متفاوتی میپذیرد.
۲. افزایش اوپن اینترست آپشن چه معنایی دارد؟
یعنی اندازه موقعیتهای باز در دوره مورد بررسی بیشتر شده است؛ بدون دانستن سررسید، ترکیب قراردادها و طرفهای معامله، جهت قطعی بازار را نشان نمیدهد.
۳. چرا اختیار فروش بیت کوین گرانتر میشود؟
یکی از علتهای احتمالی تقاضای بیشتر برای پوشش ریسک افت قیمت است. نوسان ضمنی، سررسید و قیمت اعمال هم روی هزینه آن اثر دارند.
۴. آیا رشد معاملات آپشن سقوط بیت کوین را پیشبینی میکند؟
خیر. افزایش حجم فقط از فعالیت بیشتر خبر میدهد و باید همراه با اسکوی، OI، سررسیدها و تقاضای نقدی بررسی شود.