
فرض کنید در یک صرافی ارز دیجیتال ثبتنام کردهاید، مدرک هویتی فرستادهاید و پیام «احراز هویت با موفقیت انجام شد» را میبینید. چند هفته بعد، برای واریز یا برداشت از شما توضیح بیشتری درباره منبع دارایی میخواهند. آیا احراز هویت قبلی بیاعتبار شده است؟ نه لزوما. احراز هویت مشتری یا KYC تنها بخشی از فرایند شناخت کاربر و کنترل ریسک در خدمات مالی است؛ بررسی تراکنشها ممکن است پس از آن هم ادامه داشته باشد.
در این راهنما روشن میکنیم KYC و مبارزه با پولشویی (AML) چه تفاوتی دارند، چرا گاهی مدارک تکمیلی درخواست میشود، تحلیل تراکنش روی بلاکچین تا چه اندازه کمک میکند و اگر دسترسی به حساب محدود شد چه کارهای امنی میتوان انجام داد. قواعد دقیق، مدارک لازم و امکان استفاده از هر خدمت به کشور، نوع فعالیت و سیاست همان صرافی بستگی دارد.
احراز هویت در صرافی ارز دیجیتال چیست و چرا انجام میشود؟
KYC مخفف Know Your Customer به معنی «مشتری خود را بشناس» است. در سادهترین سطح، صرافی تلاش میکند بفهمد شخصی که حساب ساخته واقعا چه کسی است و اطلاعات ارایهشده با هویت او مطابقت دارد یا نه. این کار میتواند شامل اطلاعات شخصی، بررسی مدرک معتبر و در بعضی خدمات راستیآزمایی زنده باشد؛ اما فهرست مدارک و مراحل برای همه صرافیها یکسان نیست.
هدف فقط جلوگیری از ایجاد حساب با هویت جعلی نیست. شناخت مشتری به ارزیابی خطر تقلب، استفاده نادرست از حساب، پولشویی و دیگر ریسکهای مرتبط با خدمات مالی کمک میکند. برخی کنترلها از مقررات قابلاجرا میآیند و برخی از سیاست داخلی صرافی. بنابراین نباید از اینکه یک صرافی مدرک خاصی میخواهد نتیجه گرفت همان مدرک در تمام کشورهای جهان الزام قانونی است.
تفاوت KYC، AML و بررسی دقیق مشتری در یک نگاه
این سه اصطلاح اغلب کنار هم میآیند، ولی معنی یکسانی ندارند. AML نام مجموعه اقداماتی برای پیشگیری و شناسایی پولشویی است و شناخت مشتری یکی از ابزارهای آن به شمار میرود. بررسی دقیق مشتری یا CDD نیز به گردآوری و ارزیابی اطلاعات متناسب با ریسک رابطه مالی گفته میشود.
| اصطلاح | پرسش اصلی | نمونه بررسی | زمان کاربرد |
|---|---|---|---|
| KYC؛ شناخت مشتری | این حساب متعلق به چه کسی است؟ | هویت و اصالت اطلاعات کاربر | معمولا هنگام شروع رابطه و هنگام نیاز به بهروزرسانی |
| CDD؛ بررسی دقیق مشتری | کاربر چه فعالیتی دارد و ریسک او چیست؟ | هدف حساب و اطلاعات متناسب با ریسک | هنگام شروع و در طول رابطه مالی |
| AML؛ مبارزه با پولشویی | چگونه فعالیت مشکوک را پیشگیری یا شناسایی کنیم؟ | کنترلها، پایش، بررسی و گزارشدهی در موارد لازم | فرایندی مستمر در چارچوب مقررات مربوط |
| پایش تراکنش | آیا رفتار تراکنشی نیازمند بررسی است؟ | الگوهای واریز، برداشت یا جابهجایی دارایی | در طول فعالیت حساب |
آیا تایید KYC به معنی پایان بررسیهاست؟
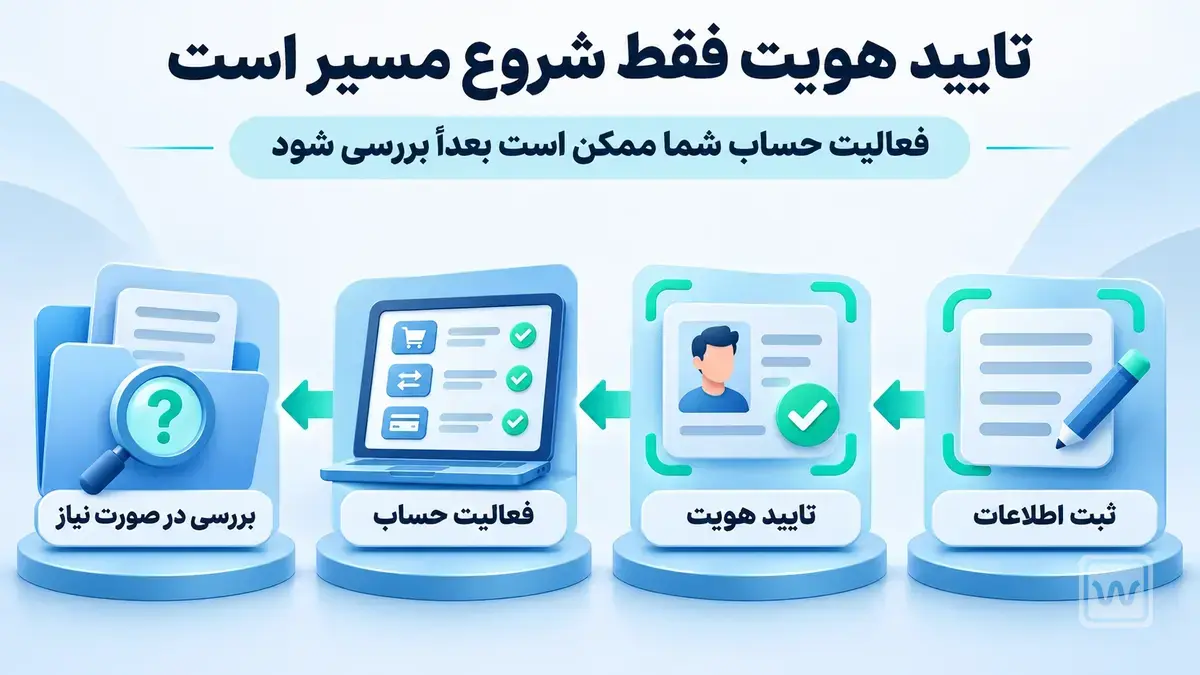
نه. تایید هویت پاسخ یک سوال مشخص است: «این کاربر چه کسی است؟» اگر بعدها الگوی فعالیت حساب تغییر کند یا برای تراکنشی اطلاعات کافی وجود نداشته باشد، صرافی ممکن است بررسی جداگانهای انجام دهد. برای نمونه، در راهنمای رسمی Coinbase آمده است که تایید هویت جایگزین بررسی منبع دارایی و مشخصات مالی مشتری نمیشود. این مثال رویه یک سرویس مشخص است و به معنای یکسانبودن فرایند همه صرافیها نیست.
صرافی چه اطلاعاتی میخواهد و «منبع وجوه» یعنی چه؟
در یک فرایند معمول شناخت مشتری، اطلاعات پایه هویتی و در صورت نیاز مدرک اثبات هویت یا نشانی بررسی میشود. بسته به مقررات و سطح ریسک ممکن است سوالهایی درباره نوع فعالیت، هدف استفاده از حساب، فعالیت مورد انتظار یا منشا دارایی هم مطرح شود. بعضی از این پرسشها در آغاز ثبتنام میآیند و بعضی هنگام بررسی یک واریز، برداشت یا تغییر محسوس در گردش حساب.
درخواست توضیح درباره پول یا رمزارز لزوما به معنی اتهامزدن به کاربر نیست؛ ممکن است صرافی نتوانسته باشد مسیر تامین دارایی را با اطلاعات موجود توضیح دهد. البته کاربر هم حق دارد پیش از ارسال اطلاعات حساس، هویت درخواستکننده و سیاست حریم خصوصی سرویس را بررسی کند.
منبع وجوه با منبع ثروت چه فرقی دارد؟
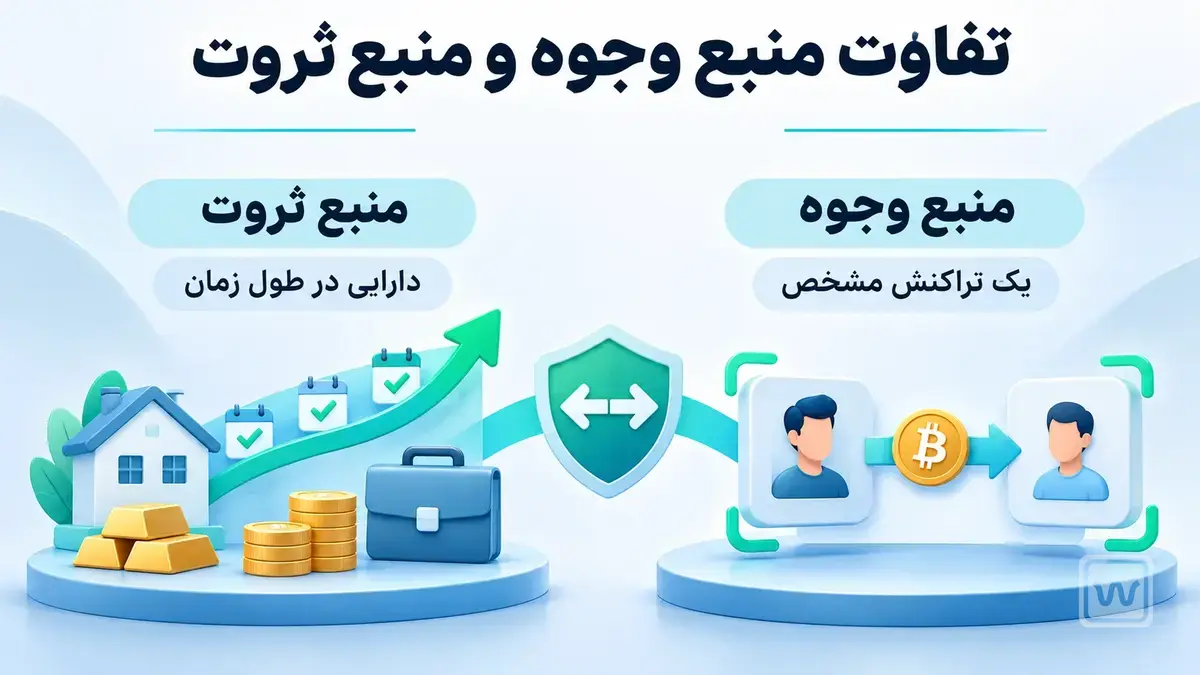
منبع وجوه (Source of Funds) به این سوال پاسخ میدهد که دارایی یک واریز یا معامله مشخص از کجا آمده است. منبع ثروت (Source of Wealth) تصویر بزرگتری میدهد: فرد در طول زمان چگونه دارایی خود را به دست آورده است؟ برای نمونه، اگر شخصی با پول حاصل از فروش سهام، تتر خریده و به صرافی منتقل کرده باشد، مدارک فروش سهام میتواند در توضیح منبع همان وجوه مفید باشد؛ سابقه شغلی و سرمایهگذاری او به منبع ثروت مربوط است.
اگر دارایی از کیف پول شخصی یا صرافی دیگری آمده، صرف دیدن یک شناسه تراکنش روی بلاکچین لزوما نشان نمیدهد چه کسی مالک دارایی است یا چگونه آن را به دست آورده است. بسته به پرونده، سابقه معامله یا انتقال قبلی هم ممکن است لازم شود. نوع مدارک پذیرفتهشده، میزان اطلاعات و امکان پوشاندن بخشهای حساس باید از مسیر رسمی همان خدمت مشخص شود.
بعد از احراز هویت، تراکنشها چگونه پایش میشوند؟
بخش دیگری از کار، بررسی فعالیت واقعی حساب است. صرافی ممکن است اطلاعات مشتری، الگوی واریز و برداشت، ارتباط میان حسابها و در مورد رمزارزها برخی دادههای قابل مشاهده در زنجیره را کنار هم بگذارد. پایش تراکنش، بررسی ریسک است؛ نه یک حکم قطعی درباره قانونی یا غیرقانونی بودن رفتار کاربر. ممکن است یک هشدار پس از بررسی عادی تشخیص داده شود یا نیاز به توضیح بیشتر داشته باشد.
فرض کنیم کاربری در ماههای قبل مبالغ کم جابهجا میکرده، اما این بار مبلغی بسیار متفاوت از الگوی شناختهشده حساب دریافت کرده است. ممکن است از او بخواهند دلیل انتقال و ارتباطش با فرستنده را توضیح دهد. این فقط یک مثال آموزشی است؛ هیچ مبلغ یا درصد مشخصی را نمیتوان بهعنوان آستانه ثابت بررسی همه صرافیها معرفی کرد.
تحلیل آنچین در AML چه کمکی میکند و چه محدودیتی دارد؟
در بسیاری از بلاکچینهای عمومی، آدرس فرستنده و گیرنده، مقدار انتقال و زمان ثبت تراکنش قابل مشاهده است. ابزارهای تحلیل آنچین میتوانند مسیر بعضی داراییها را بررسی کنند یا آدرسهای مرتبط با سرویسهای شناختهشده را دستهبندی کنند. این اطلاعات برای تحلیل ریسک مفید است، اما آدرس بلاکچینی بهتنهایی شناسنامه صاحب واقعی آن نیست.
یک آدرس میتواند متعلق به صرافی امانی باشد و دارایی چندین کاربر را نگه دارد؛ برچسب یک آدرس هم ممکن است ناقص یا اشتباه باشد. به همین دلیل، ارتباط یک انتقال با آدرس دارای ریسک باید در زمینه مناسب بررسی شود و بهتنهایی اثباتکننده جرم یک مشتری نیست. میان داده روی زنجیره، برداشت تحلیلگر و نتیجه بررسی رسمی باید فاصله روشنی گذاشت.
چرا صرافی ممکن است حساب یا برداشت را محدود کند؟
محدودیت حساب همیشه علت یکسانی ندارد. ممکن است مدرک ارسالی خوانا نباشد، اطلاعات حساب نیاز به بهروزرسانی داشته باشد، بررسی منبع وجوه تکمیل نشده باشد، هشدار امنیتی فعال شده باشد یا سیاست منطقهای و محدودیت خدمات مطرح باشد. برخی اختلالها نیز فنیاند و ربطی به پرونده AML ندارند. بدون بررسی پیام و وضعیت واقعی حساب، نمیشود علت را از بیرون تشخیص داد.
مهم است فرق «درخواست مدرک تکمیلی»، «محدودشدن موقت قابلیت برداشت» و «بستهشدن حساب» را بدانیم. هرکدام ممکن است پیامد و مسیر پیگیری متفاوتی داشته باشند. همچنین تایید اولیه ثبتنام یا حتی امکان انجام معامله، تضمین دسترسی دایمی به همه امکانات یک پلتفرم نیست.
اگر مدارک تکمیلی خواستند یا برداشت متوقف شد، چه کنیم؟
- درخواست را از داخل حساب رسمی بررسی کنیم: روی لینکهای ناشناس ایمیل یا پیامرسان تکیه نکنیم؛ نشانی و کانال پشتیبانی واقعی را جداگانه پیدا کنیم.
- دلیل و دامنه محدودیت را بخوانیم: روشن کنیم فقط یک تراکنش تحت بررسی است یا امکانات بیشتری از حساب محدود شده است.
- اسناد مرتبط و دقیق ارایه کنیم: مدارکی بفرستیم که واقعا منشا انتقال را توضیح میدهند؛ سند جعلی یا توضیح متناقض مشکل را جدیتر میکند.
- شماره پیگیری و سوابق را نگه داریم: تاریخ درخواست، پاسخ پشتیبانی و شناسه تراکنش برای پیگیری بعدی مفیدند.
- در ارسال داده عجله نکنیم: مدرک هویتی یا اطلاعات بانکی را در چت خصوصی افراد ناشناس منتشر نکنیم و فقط از کانال تاییدشده استفاده کنیم.
بهجای تلاش برای دورزدن بررسیها با حساب فرد دیگر یا اطلاعات ساختگی، باید موضوع را از مسیر رسمی حل کرد. اگر اختلاف به مقررات یا حقوق کاربر مربوط شد، مراجعه به متن شرایط خدمات و مشورت تخصصی در حوزه قضایی مربوط میتواند ضروری باشد.
حریم خصوصی و قوانین KYC؛ چه چیزهایی را از هم جدا کنیم؟
استانداردهای گروه ویژه اقدام مالی (FATF) برای دارایی مجازی، رویکرد مبتنی بر ریسک و شناخت مشتری را توضیح میدهند. بااینحال، توصیهها و راهنماهای بینالمللی را نباید با قانون لازمالاجرای یک کشور یا سیاست اختصاصی صرافی یکی دانست. راهنمای FATF در سال ۲۰۲۱ منتشر شده و خود این نهاد هشدار میدهد که آن متن تمام بازنگریهای بعدی، از جمله اصلاحات ۲۰۲۵، را در بر ندارد.
برای کاربر ایرانی هم نمیتوان از متن خارجی نتیجه گرفت همه پلتفرمها مجاز به ارایه خدمت هستند یا مدارک یکسانی میپذیرند. تابعیت ایرانی، محل سکونت، کشور پشتیبانیشده و محدودیتهای قرارداد کاربری چهار موضوع متفاوتاند. اگر وضعیت قانونی یا مقرراتی یک خدمت برای شما مهم است، باید نسخه جاری مقررات و شرایط همان خدمت را بررسی کنید.
پیش از ارسال مدارک، سیاست حریم خصوصی را هم بخوانیم: چه اطلاعاتی جمعآوری میشود، برای چه هدفی به کار میرود، چه کسانی به آن دسترسی دارند، چه مدت نگهداری میشود و کانال درخواست اصلاح اطلاعات چیست. بدون مشاهده سیاست واقعی یک صرافی نمیشود درباره مدت نگهداری یا امنیت قطعی دادههای آن حکم داد.
پیش از شروع احراز هویت این شش مورد را بررسی کنیم
- اصالت سایت یا اپ: نشانی واقعی صرافی را از منبع معتبر باز کنیم؛ صفحات تقلیدی خطر سرقت مدرک دارند.
- محدوده خدمات: کشور محل سکونت، شرایط پذیرش مشتری و محدودیت جغرافیایی را در شرایط رسمی بخوانیم.
- مدارک مورد نیاز: بدانیم چه اطلاعاتی در شروع و چه اطلاعاتی ممکن است در بررسی تکمیلی درخواست شود.
- شرایط برداشت: وابستگی سقف برداشت و فعالبودن امکانات به سطح تایید یا بررسیهای اضافی را کنترل کنیم.
- حریم خصوصی: نوع دادههای جمعآوریشده، شیوه استفاده و راه ارتباط با متولی داده را بشناسیم.
- مسیر پیگیری: راه رسمی ارتباط با پشتیبانی و ثبت درخواست را پیش از انتقال دارایی پیدا کنیم.
این چکلیست کمک میکند احراز هویت را فقط مرحلهای برای بازشدن دکمه معامله نبینیم. برای مرور گستردهتر مقررات، راهنمای «ارز دیجیتال از نگاه قانون» در والول موضوعهایی مانند مالیات و تفاوت کشورها را جدا توضیح میدهد؛ مقاله حاضر عمدا به تجربه کاربر در KYC و AML محدود شده است.
کلام آخر: تایید هویت شروع شناخت مشتری است، نه پایان آن
اگر بخواهیم تفاوت اصلی را به خاطر بسپاریم، KYC میپرسد «شما چه کسی هستید؟» و کنترلهای گستردهتر AML میپرسند «فعالیت مالی چگونه ارزیابی و در صورت نیاز بررسی میشود؟» درخواست منبع وجوه یا بررسی یک برداشت الزاما نشانه تخلف نیست؛ همانطور که تایید هویت هم تضمین اجرای هر تراکنش نیست. داشتن سوابق روشن، توجه به حریم خصوصی و پیگیری از مسیر رسمی، بهترین نقطه شروع در مواجهه با بررسیهای تکمیلی است.
سوالات متداول
۱. آیا تایید KYC به معنی تایید تمام تراکنشهای آینده است؟
خیر. بررسی هویت ممکن است تکمیل شده باشد، اما تراکنشها و تغییرات فعالیت حساب میتوانند در چارچوب مقررات و سیاست خدمات نیازمند بررسی جداگانه باشند.
۲. منبع وجوه با منبع ثروت چه تفاوتی دارد؟
منبع وجوه، مسیر تامین پول یا رمزارز یک تراکنش مشخص را توضیح میدهد؛ منبع ثروت به شکلگیری داراییهای کلی فرد در طول زمان مربوط است.
۳. آیا مدارک احراز هویت در همه صرافیها یکسان است؟
خیر. نوع مدرک و بررسی تکمیلی به کشور، وضعیت مشتری، نوع خدمت و سیاست مبتنی بر ریسک هر صرافی وابسته است.
۴. اگر صرافی برای برداشت مدرک جدید خواست، چه کنیم؟
ابتدا اصالت درخواست را در حساب و کانال رسمی بررسی کنید، توضیح دقیق درباره مورد خواستهشده بخواهید و اسناد واقعی و مرتبط را از مسیر امن ارایه دهید.