
برای قوانین ارز دیجیتال یک جواب یکسان در همه کشورها وجود نداره. ممکنه خریدوفروش رمزارز، نگهداری شخصی، استخراج یا ارائه خدمات صرافی در یک کشور تابع قواعد متفاوتی باشن. این مقررات هم با گذشت زمان تغییر میکنن؛ پس قبل از تکیهکردن به جملههایی مثل «همه معاملات قانونیاند» یا «همهچیز ممنوعه»، باید کشور، نوع فعالیت و تاریخ مقررات رو مشخص کنید.
در این راهنما احراز هویت، مبارزه با پولشویی، طبقهبندی حقوقی، مالیات و پذیرش رمزارزها رو با زبان ساده توضیح میدیم. درباره ایران هم بین مصوبه، زمان اجرا و شرایط واقعی هر کسبوکار تفاوت میذاریم. برای تصمیم حقوقی یا مالیاتی شخصی، همچنان باید سراغ مقررات رسمیِ بهروز و مشاوره تخصصی برید.
احراز هویت (KYC) و قوانین مبارزه با پولشویی در ارزهای دیجیتال
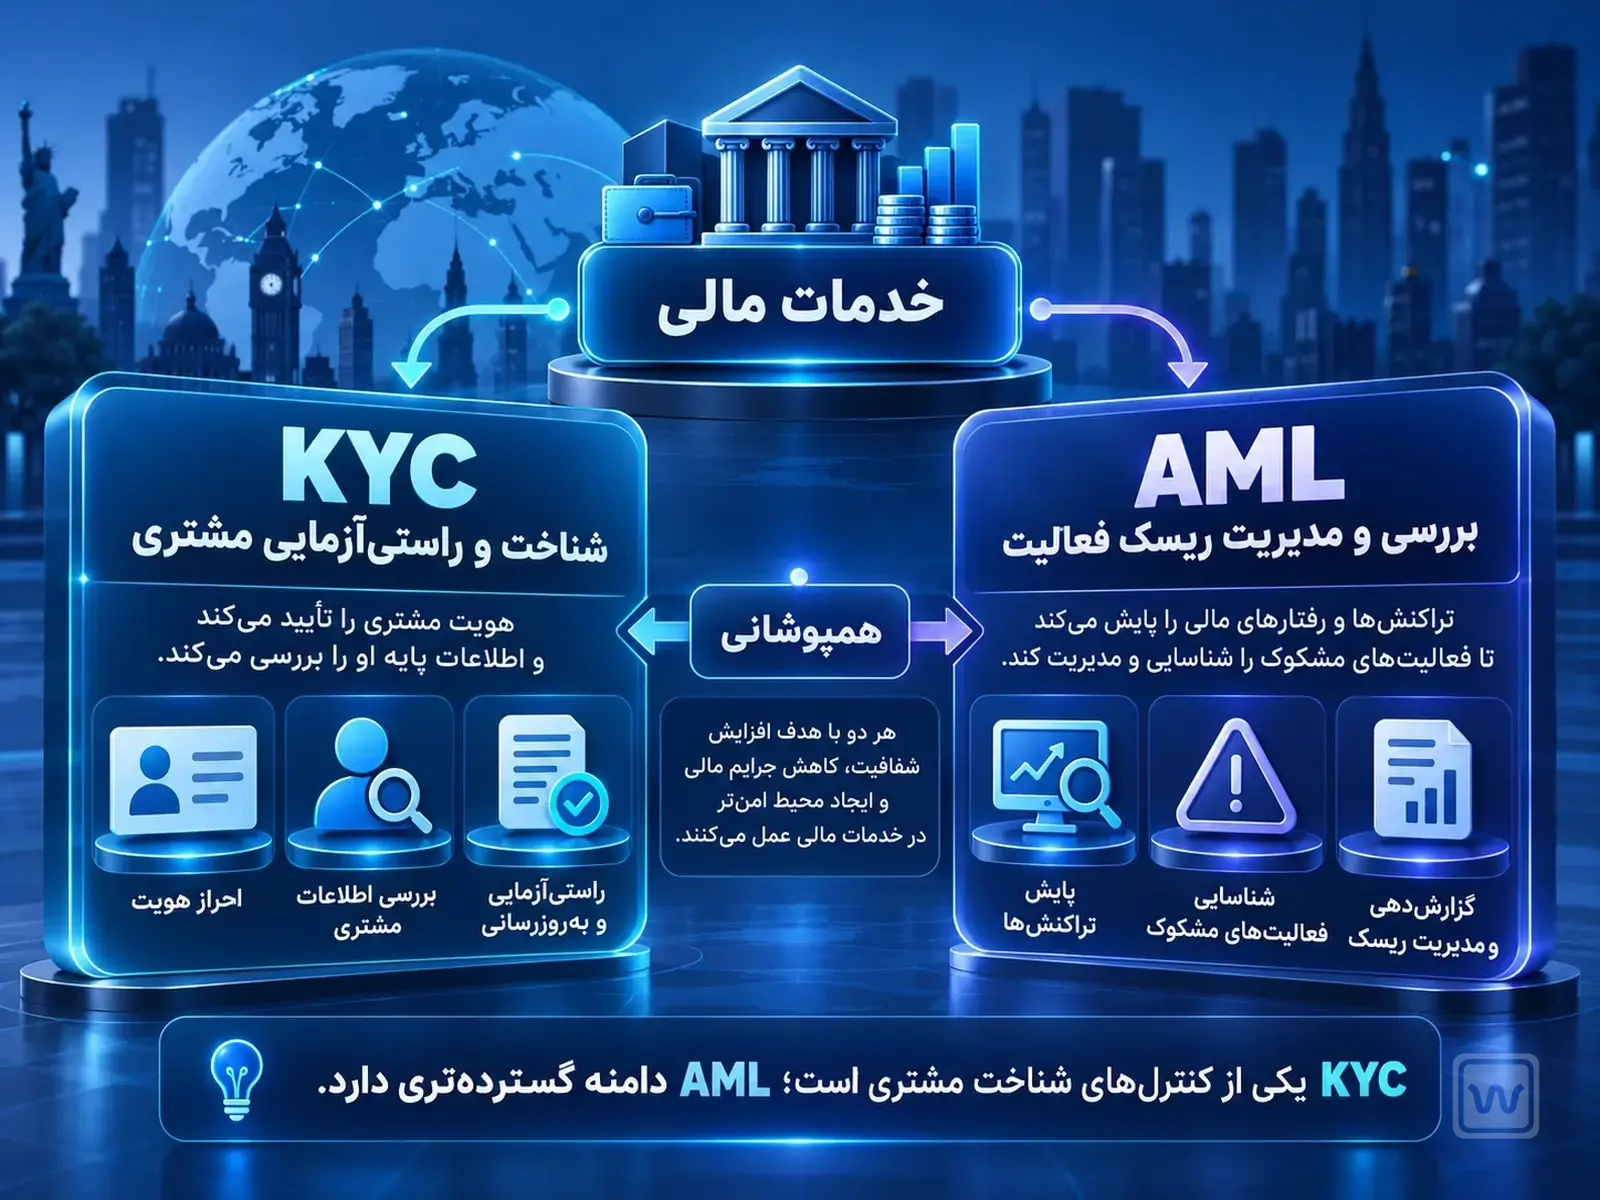
احراز هویت مشتری یا KYC فرایندی است که یک ارائهدهنده خدمات برای شناخت هویت و گاهی ماهیت فعالیت مشتری به کار میگیرد. این فرایند ممکن است شامل بررسی مدرک هویتی، اطلاعات تماس یا منبع وجوه باشد. اینکه چه مدارکی لازم است به نوع سرویس، حوزه قضایی و مقررات همان کسبوکار بستگی دارد.
AML چه تفاوتی با شناخت مشتری دارد؟
مبارزه با پولشویی یا AML مجموعهای از کنترلها برای شناسایی و کاهش استفاده مجرمانه از خدمات مالی است. در حوزه دارایی مجازی، نهادهایی مانند FATF استانداردها و توصیههایی برای شناسایی ریسک و نظارت بر ارائهدهندگان خدمات مطرح میکنند، اما اجرای دقیق آنها به قوانین و نهادهای هر کشور وابسته است.
در برخی چارچوبها، ارائهدهنده باید سوابق مشتری و تراکنش را نگه دارد یا درباره انتقال اطلاعات مشخصی را به شیوه مقرر مبادله کند. این الزام به معنی آن نیست که همه کیف پولهای شخصی در همه کشورها یکسان با حساب صرافی رفتار میشن. میان تراکنش همتابههمتا و خدمتی که یک کسبوکار به مشتری ارائه میدهد تفاوت وجود دارد.
برای کاربر ایرانی، تفکیک تابعیت، محل اقامت و محدودیت خدماتی ضروری است. امکان مشاهده صفحه ثبتنام یا نبود نام ایران در یک فهرست به معنی تأیید رسمی ارائه خدمات، عبور موفق از KYC یا تضمین برداشت نیست.
باید میان استاندارد بینالمللی و قانون لازمالاجرای محلی تفاوت گذاشت. سازمانهای بینالمللی میتونن درباره ریسک دارایی مجازی توصیه و استاندارد ارائه کنند، اما نحوه تبدیل این توصیهها به تکلیف برای یک صرافی، بانک یا کاربر نهایی در هر کشور یکسان نیست. به همین دلیل از عبارتهایی مثل «تمام صرافیهای جهان موظفاند» بدون مشخصکردن دامنه حقوقی نباید استفاده کرد. برای پاسخ عملی لازم است مرجع صادرکننده مقررات، تاریخ اجرا و نوع خدمت دقیقاً معلوم باشند.
ارزهای دیجیتال از نظر حقوقی چگونه طبقهبندی میشوند؟
واژه «ارز دیجیتال» در گفتار روزمره به گروه بزرگی از داراییها اشاره میکند، اما در متن مقررات ممکن است مفاهیمی مثل دارایی مجازی، رمزپول، اوراق بهادار، توکن پرداختی یا ابزار مالی تعریفهای جداگانهای داشته باشند. طبقهبندی به حقوقی که دارایی ایجاد میکند، شیوه عرضه و قانون کشور بستگی دارد.
برای مثال، توکنی که صرفاً وسیله استفاده از یک خدمت است با توکنی که حق دریافت سود یا مطالبه از یک ناشر ایجاد میکند، ممکن است از نگاه نهاد ناظر یکسان نباشد. صرف انتخاب نام «توکن کاربردی» یا «استیبلکوین» توسط سازنده پروژه، نتیجه بررسی حقوقی را تعیین نمیکند.
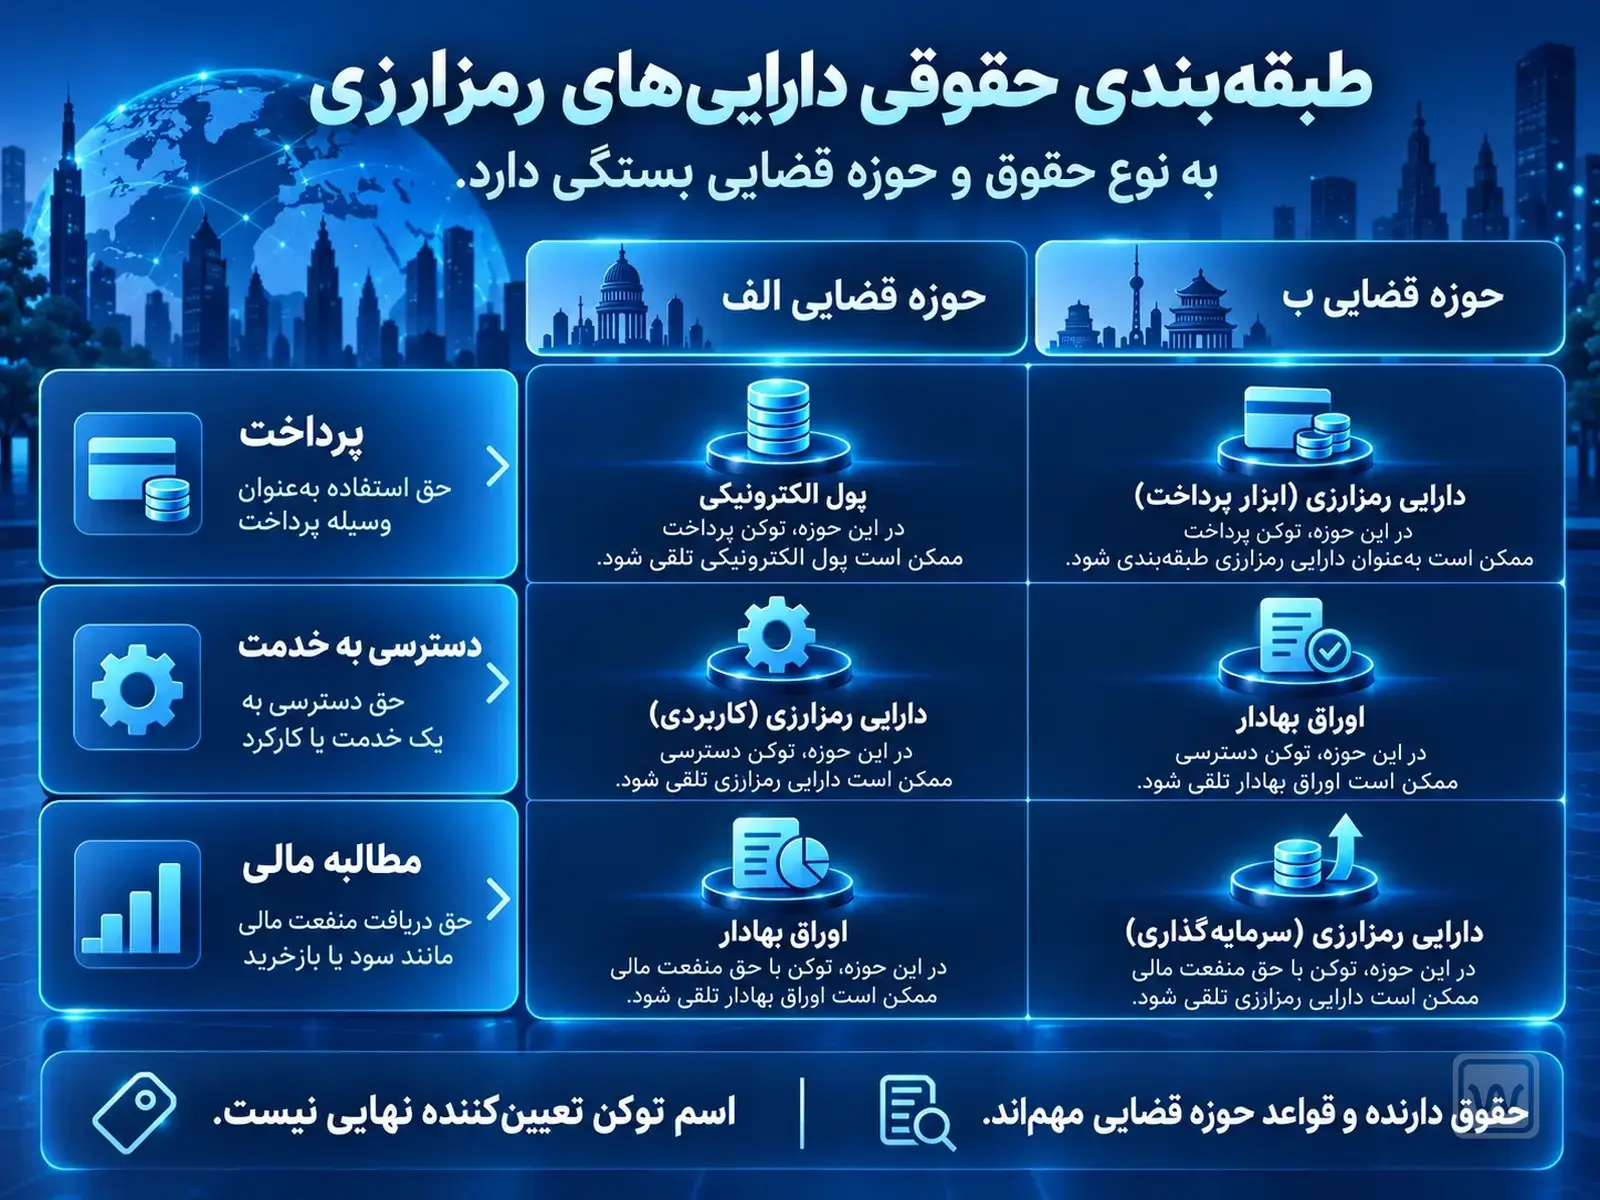
این طبقهبندی روی الزامات عرضه، تبلیغات، افشای اطلاعات، خدمات نگهداری و مسئولیت ناشر اثر دارد. حتی یک دارایی واحد میتواند در کشورهای مختلف یا برای فعالیتهای متفاوت، تحت مقررات متفاوت قرار گیرد. نتیجه قابلاتکا باید بر متن قانونی و تفسیر رسمی مربوط به همان حوزه قضایی استوار باشد.
مالیات ارز دیجیتال چگونه محاسبه میشود؟
پیش از سؤال درباره نرخ مالیات باید روشن شود کدام رویداد مشمول مقررات است: خرید و نگهداری، فروش دارایی با سود، دریافت پاداش، استخراج، دریافت دستمزد به رمزارز یا مبادله یک رمزارز با رمزارز دیگر. کشورهای مختلف میتونن این رویدادها را به شکل متفاوتی شناسایی و ارزشگذاری کنند.
سود معامله همان مالیات پرداختنی نیست
برای فهم مفهوم سود یا زیان تحققیافته، یک مثال صرفاً آموزشی در نظر بگیرید: فردی دارایی را با هزینه تمامشده فرضی ۱۰۰ واحد میخرد و بعد آن را با دریافت خالص ۱۳۰ واحد میفروشد. اختلاف فرضی ۳۰ واحد، نقطه شروع بررسی سود محاسباتی است؛ اما تعیین مبنای مالیاتی، هزینههای قابل قبول، نرخ تبدیل، زمان شناسایی و معافیتها تابع قانون مربوط هست. این مثال محاسبه مالیات واقعی نیست.
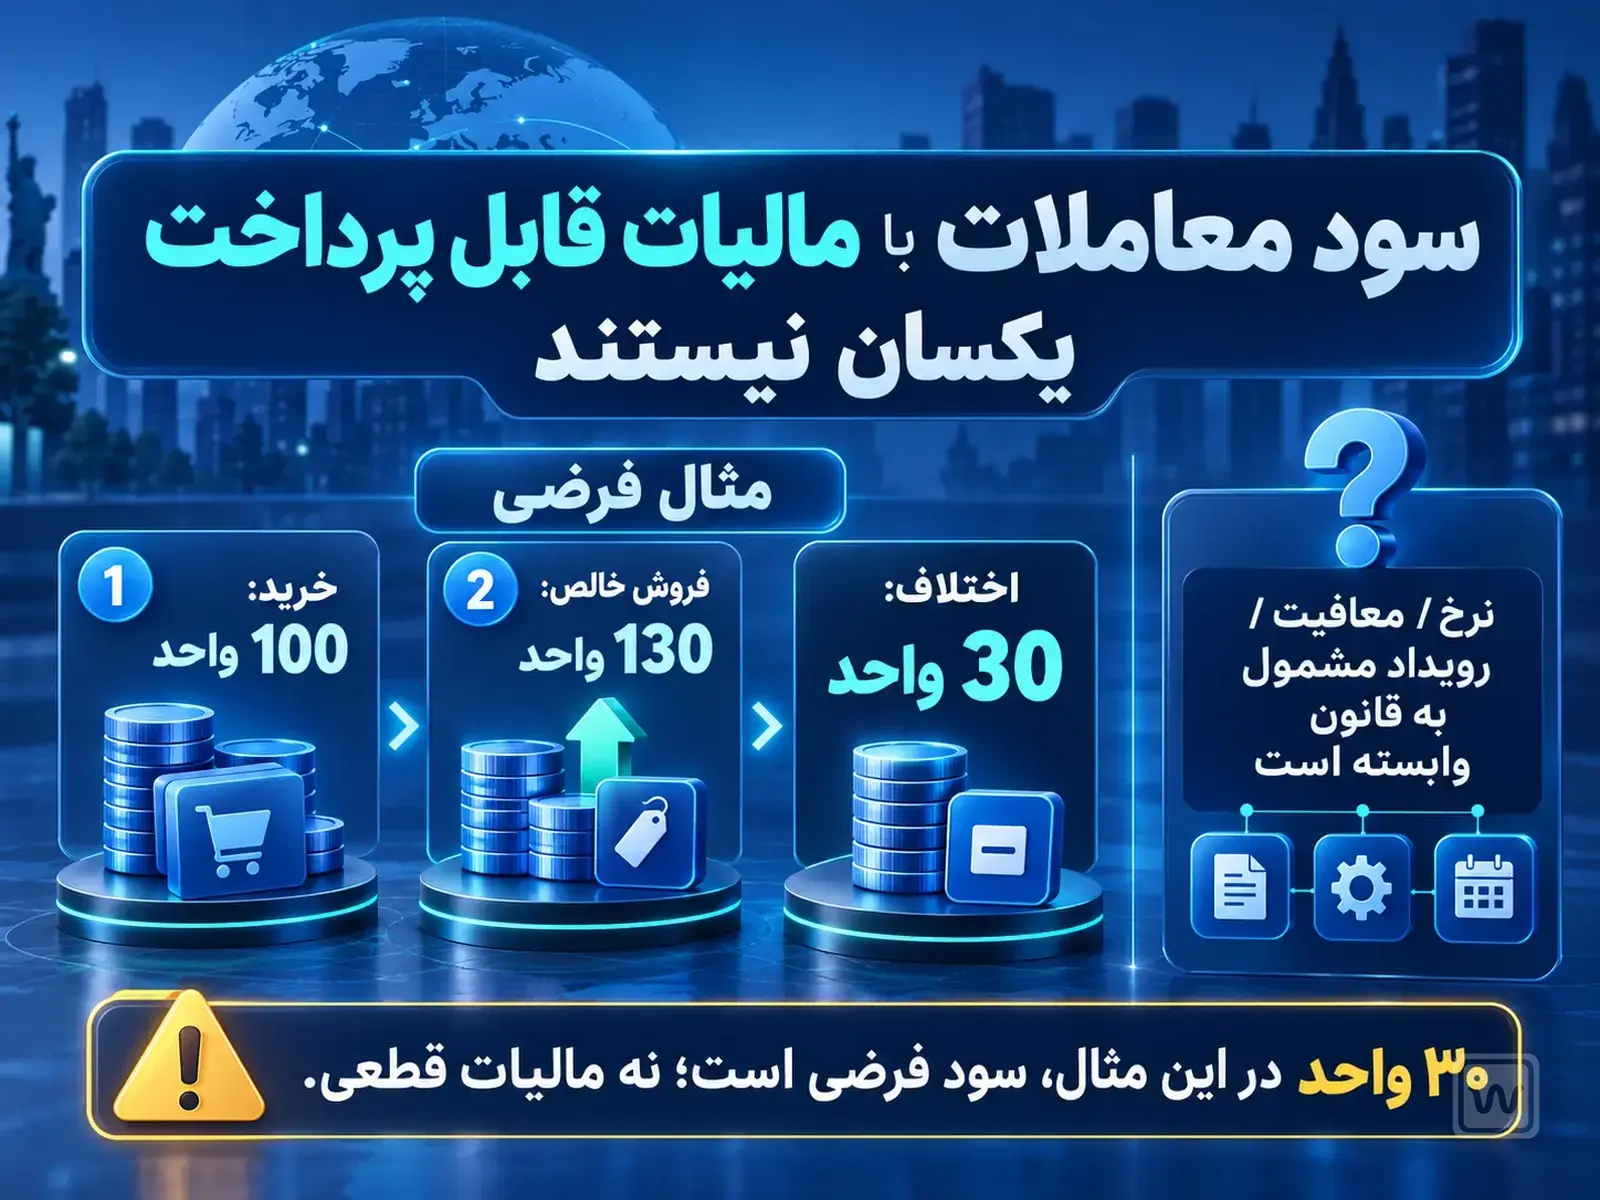
در ایران نباید بدون بررسی آخرین قانون، بخشنامه و تفسیر رسمی، نرخ ثابت مالیات برای همه معاملهگران یا همه انواع معاملات اعلام کرد. تکلیف شخص حقیقی، کسبوکار، استخراجکننده یا شخصی که دارایی را به عنوان دستمزد دریافت کرده ممکن است یکسان نباشد. تا وقتی مبنای رسمی و وضعیت اجرایی احراز نشده، گفتن «قطعاً معاف است» یا «قطعاً فلان درصد مالیات دارد» نادرست است.
نگهداشتن سوابق تاریخ معامله، مقدار، ارزش ریالی مبنا، کارمزد و شناسه تراکنش میتواند برای حسابداری و پیگیری مفید باشد. شیوه مستندسازی و تکلیف اظهار، باید با مشاور متخصص و مقررات بهروز همان موقعیت تطبیق داده شود.
در محاسبه مالیاتی علاوه بر مبلغ خرید و فروش، روش تعیین بهای تمامشده و ارزشگذاری تراکنشهای غیرنقدی نیز مهم است. اگر شخصی یک رمزارز را با رمزارز دیگری مبادله کند، در بعضی نظامهای مالیاتی ممکن است این عملیات رویدادی متفاوت از نگهداری ساده دارایی تلقی شود. اما تعمیم چنین قاعدهای به ایران بدون بررسی قانون داخلی درست نیست. برای همین ثبت تاریخ، مقدار، کارمزد و معادل ریالی در زمان رویداد میتونه مقدمات حسابداری را فراهم کند، ولی خودش تعیینکننده وجود یا میزان مالیات نیست.
قوانین مربوط به استیبلکوینها و نگهداری دارایی دیجیتال
استیبلکوینها معمولاً با هدف حفظ ارزش در نسبت با دارایی مرجع طراحی میشوند. در مدل دارای ناشر متمرکز، پرسشهای حقوقی مهمی درباره کیفیت و محل ذخایر، حق بازخرید، امکان مسدودسازی توکن و مسئولیت ناشر مطرح میشود. داشتن قیمت نزدیک به یک دلار الزاماً به معنی داشتن حق قانونیِ بازخرید یک دلار برای هر دارنده در هر کشوری نیست.
وقتی صرافی یا متولی دارایی دیجیتال را نگه میدارد، باید دید مشتری از نظر قراردادی چه حقی دارد و در صورت توقف خدمات یا ورشکستگی، اولویت و مسیر مطالبه چگونه است. این موضوع با کیف پول غیرحضانتی که کلید نزد خود کاربر است متفاوت است، هرچند مدل غیرحضانتی نیز از ریسک سرقت و خطای قرارداد مصون نیست.
در برخی حوزههای قضایی، قواعد ویژهای برای ناشر استیبلکوین، تفکیک دارایی مشتری، کفایت ذخایر یا افشای اطلاعات وجود دارد. نباید یک چارچوب منطقهای را به همه جهان تعمیم داد یا اجرای آن را بدون بررسی زمان و نوع دارایی قطعی دانست.
وضعیت قوانین و مقررات ارز دیجیتال در ایران و جهان
برای مقایسه کشورها باید مشخص کنیم از چه موضوعی صحبت میکنیم: اجازه نگهداری شخصی، معامله در صرافی داخلی، صدور مجوز ارائهدهنده خدمات، تبلیغات، استخراج، انتقال برونمرزی یا عرضه عمومی توکن. کشوری ممکن است یکی از این فعالیتها را مجاز بداند و برای دیگری محدودیت یا شرط خاص تعریف کند.
در ایران نیز متنهایی درباره تنظیمگری رمزپول و شرایط کارگزاران منتشر شدهاند. اما استناد به وجود یک دستورالعمل، برای اعلام مجوز داشتن همه صرافیها یا نبود هرگونه محدودیت کافی نیست. باید آخرین نسخه سند، مرجع صادرکننده، وضعیت لازمالاجرا بودن، مقررات تکمیلی و مجوز مشخص همان کسبوکار بررسی شود.
فرق پیشنویس، تصویب، ابلاغ و اجرا
هنگام مطالعه خبر حقوقی، به تفاوت «پیشنویس»، «تصویب»، «ابلاغ» و «اجرا» دقت کنید. تیتر خبری ممکن است یکی از این مراحل را برجسته کند و مخاطب آن را با قانون اجرایی اشتباه بگیرد. متن رسمی همراه با تاریخ و دامنه شمول، مبنای بهتری برای تصمیم است.
در جهان نیز رویکردها از ثبت و نظارت بر ارائهدهندگان خدمات تا محدودیت برخی محصولات فرق میکند. حتی در کشورهایی با چارچوب نظارتی نسبتاً روشن، دسترسی اشخاص غیرمقیم یا کاربران یک کشور خاص به همه خدمات تضمین نمیشود.
برای استفاده از خبرهای حقوقی، یک جدول کوچک ذهنی بسازید: «چه نهادی؟ چه سندی؟ چه تاریخی؟ برای چه فعالیتی؟». مثلاً مقررات نگهداری دارایی مشتری توسط یک ارائهدهنده خدمات را نمیتوان خودکار به مجازبودن پرداخت مستقیم با همان دارایی تعمیم داد. بههمینترتیب صدور مجوز به یک شرکت، اثبات نمیکند همه اشخاص حقیقی یا همه داراییها مشمول شرایط مشابهاند. این روش بهویژه برای محتوای فارسی که خبرهای چند کشور را کنار هم میآورد، از برداشت اشتباه جلوگیری میکند.
پذیرش ارزهای دیجیتال توسط سازمانها و آینده پول دیجیتال
پذیرش سازمانی میتواند شکلهای متفاوتی داشته باشد: شرکتی دارایی دیجیتال را در ترازنامه نگهداری کند، کسبوکاری پرداخت رمزارزی بپذیرد یا یک نهاد مالی برای تسویه و ثبت حقوق از فناوری دفترکل توزیعشده استفاده کند. این فعالیتها ریسک حقوقی و عملیاتی یکسانی ندارند.
پرداخت با رمزارز در عمل به نوسان ارزش، کارمزد شبکه، امکان بازگشت وجه، تطبیق مقررات و تبدیل به پول محلی وابسته است. پذیرش فنی یک توکن لزوماً به معنی پذیرش قانونی آن برای همه معاملات یا امکان استفاده بدون محدودیت در تمام کشورها نیست.
پول دیجیتال بانک مرکزی با رمزارز چه فرقی دارد؟
پول دیجیتال بانک مرکزی یا CBDC با رمزارزهای عمومی تفاوت دارد: معمولاً تعهد و معماری آن به نهاد پولی صادرکننده وابسته است و لزوماً از شبکه باز و بدون مجوز استفاده نمیکند. توکنیزهکردن سپرده یا اوراق بهادار هم موضوع دیگری با حقوق و مسئولیتهای متفاوت هست.
آینده این حوزه احتمالاً به ترکیبی از فناوری، طراحی اقتصادی، اعتماد عمومی و تصمیم تنظیمگران وابسته خواهد بود. یکپارچهکردن همه آنها زیر عنوان «قانونیشدن ارز دیجیتال» تصویر دقیقی از تحول بازار ارائه نمیدهد.
اگر برای تصمیم مالی یا راهاندازی کسبوکار به وضعیت قانونی رمزارز نیاز دارید، نخست نوع فعالیت و کشور مرتبط را مشخص کنید؛ سپس آخرین متن رسمی و تاریخ اجرا را بخوانید. این راهنما چارچوب فهم مسئله را میدهد، اما جای بررسی پروندهمحور، احراز مجوز یک سرویس یا محاسبه مالیات براساس قانون معتبر را نمیگیرد.
در ارزیابی پذیرش سازمانی بهتر است که بین آزمایش فناوری و استفاده عمومی عملیاتی فرق بگذاریم. اجرای پروژه آزمایشی توسط بانک، مشارکت یک شرکت در تحقیق درباره توکنیزهسازی یا پذیرش پرداخت در فروشگاه، هرکدام سطح تعهد و اثری متفاوت دارند. برخی پروژهها ممکن است پیش از دسترسی عمومی متوقف یا بازطراحی شوند. بنابراین از خبر «آزمایش» نباید بهتنهایی نتیجه گرفت استفاده انبوه یا تغییر مقررات قطعی شده است. مستندات رسمی و شواهد کاربرد واقعی برای داوری لازماند.
سوالات متداول
1. آیا نگهداری رمزارز و اداره صرافی از نظر قانون یک فعالیتاند؟
خیر. مالکیت شخصی، خدمات مبادله، نگهداری برای مشتری و استخراج میتوانند مقررات و مجوزهای متفاوتی داشته باشند. کشور و تاریخ اجرا باید مشخص باشد.
2. آیا با ثبتنام موفق در یک صرافی خارجی، استفاده قانونی و برداشت تضمین میشود؟
خیر. ثبتنام اولیه نه وضعیت خدمات به محل اقامت را ثابت میکند و نه امکان برداشت آینده را تضمین میکند. شرایط رسمی و محدودیتهای حساب باید بررسی شوند.
3. آیا همه استیبلکوینها حق بازخرید یکسانی به دارنده میدهند؟
خیر. نوع پشتوانه، قرارداد حقوقی و شرایط ناشر متفاوت است. نزدیکبودن قیمت به یک ارز مرجع بهتنهایی حق بازخرید را ثابت نمیکند.